ビジネス

ビジネス

chatgpt image 2026년 5월 22일 오후 01 43 46

日経平均、最高値更新を視野に AIラリーの資金は再びソフトバンクへ

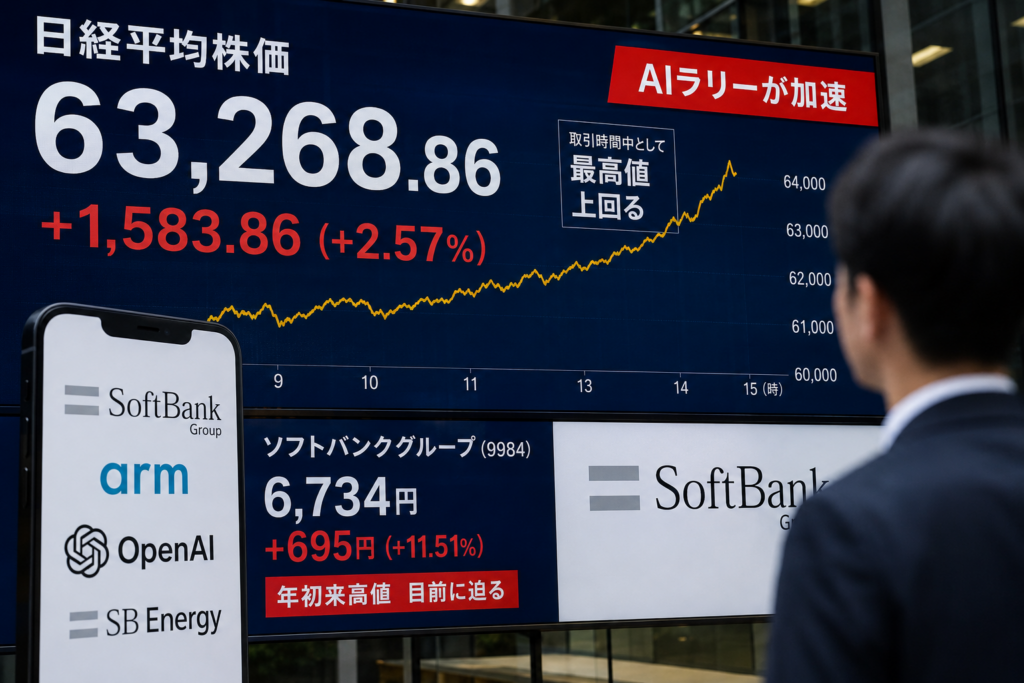
東京株式市場で、人工知能(AI)を軸にしたリスク選好の流れが再び強まっている。22日午前の日経平均株価は続伸し、取引時間中に終値ベースの最高値である6万3272円を上回る場面があった。米ハイテク株高に加え、米国とイランを巡る地政学リスクの緩和期待が投資家心理を押し上げた。相場の中心にいるのは、ソフトバンクグループ(SBG)だ。 Yahoo!ファイナンスによると、日経平均は22日午後1時23分時点で前日比1583円86銭高の6万3268円となり、5月13日に付けた終値ベースの最高値6万3272円にほぼ並んだ。今年の取引時間中の高値は5月14日の6万3799円で、相場は再び最高値圏に接近している。 上昇の背景には二つの材料がある。第一に、米国とイランを巡る緊張が和らぐとの期待だ。中東情勢を巡っては原油高や金利上昇への警戒が市場の重荷となってきたが、停戦や交渉進展への思惑が広がると、投資家は再びリスク資産に資金を振り向けやすくなる。第二に、米国市場で続くAI関連株高である。半導体、クラウド、データセンター、電力インフラといったテーマが一体となり、日本株にも買いが波及している。 中でも目立つのがSBGだ。株探によると、SBGは22日午後0時38分時点で前日比695円高の6734円、上昇率は11.51%に達した。取引時間中の高値は6881円まで上昇した。前日の21日にも1000円高、19.85%上昇しており、二日連続で大きく買われた形だ。52週高値は6923円で、最高値圏が目前に迫っている。 SBGが買われる理由は、単なる指数寄与度の高さだけではない。市場は同社を、AI時代のインフラを束ねる投資会社として見直し始めている。傘下に英半導体設計大手Armを持ち、OpenAIへの投資や大規模AIデータセンター構想にも深く関わる。ウォール・ストリート・ジャーナルは、SBG株が21日に19.8%上昇し、2000年2月以来の大幅高となったと報じた。OpenAIや、エネルギー・データセンター関連子会社SB Energyの上場期待が買い材料になったという。 この動きは、日本株相場の質的な変化も映している。これまでの日経平均上昇は、円安、輸出企業の業績改善、企業統治改革、株主還元の拡大が主な支えだった。だが足元の相場では、AIという世界的な成長テーマがより強い牽引役になっている。半導体製造装置、電子部品、データセンター、電力、ロボティクス関連が一つの投資テーマとして捉えられ、SBGはその象徴的な銘柄になっている。 もっとも、過熱感への警戒も必要だ。日経平均は3月31日に年初来安値5万558円91銭を付けた後、短期間で6万3000円台まで戻した。上昇の速度が速い分、利益確定売りが出やすい水準でもある。 AIラリーは期待が大きい分、失望にも敏感だ。AIデータセンターの建設には、半導体だけでなく、電力、冷却設備、土地、資金調達が不可欠となる。OpenAIの上場期待やArmの価値上昇はSBG株の支援材料だが、実際の収益化が市場の期待に届かなければ、株価調整のきっかけにもなり得る。 それでも、22日の東京市場が示したメッセージは明確だ。日本株は、単なる割安修正の市場から、世界のAI投資サイクルに組み込まれた市場へと変わりつつある。日経平均が6万3000円台で最高値更新をうかがい、SBGが最高値目前まで買われていることは、その象徴といえる。 今後の焦点は、AIへの期待が実際の利益とキャッシュフローにどれだけ早く結びつくかだ。地政学リスクが後退し、米ハイテク株高が続けば、日経平均6万5000円というシナリオも市場の視野に入る。ただし、その上昇は一直線ではない。AIが日本株の新たな主役になったいま、相場は期待と実績の距離を測りながら、次の高値を試すことになる。

日経平均、最高値更新を視野に AIラリーの資金は再びソフトバンクへ Read More »

chatgpt image 2026년 5월 22일 오후 01 39 10

孫正義氏の「10年前の賭け」がAI時代に結実 アーム買収から始まったソフトバンクの布石型M&A

ソフトバンクグループの孫正義会長兼社長が描いてきたAI戦略が、ここにきて急速に輪郭を現し始めている。目先の収益を積み上げるための買収ではなく、将来の産業構造そのものが変わる局面を先取りし、必要な部品を時間をかけて集めていく。そうした「布石型M&A」の象徴が、2016年の英アーム買収だった。 当時、アームはスマートフォン向け半導体設計で圧倒的な存在感を持つ企業だった。ソフトバンクは同年9月にアームの買収完了を発表し、同社はロンドン証券取引所から上場廃止となった。買収の時点では、生成AIブームはまだ到来していなかった。だが、孫氏は半導体設計という情報産業の基盤を押さえることが、将来の成長に直結すると見ていた。いま振り返れば、この判断はAI時代の計算資源争奪戦を見据えた先行投資だったとも言える。 ソフトバンクのM&Aには、企業ごとの「型」がある。短期で事業統合を急ぐ買収もあれば、時間をかけて相手企業の技術や市場を育てる買収もある。孫氏の場合、その特徴は「未来の中心に来る産業を先に押さえる」ことにある。アーム買収も、買収直後から劇的な利益貢献を狙ったというより、あらゆる機器がネットにつながり、やがてAIが社会の基盤になる時代に向けた長期の布石だった。 その構想は、2024年以降さらに具体化している。ソフトバンクは2024年、英国のAI半導体企業グラフコアを買収した。グラフコアはソフトバンクの完全子会社となり、AI計算基盤の次世代化を担う企業として位置づけられた。さらに2025年3月には、米アンペア・コンピューティングを65億ドルで買収する契約を発表した。アンペアはアームベースのサーバー向け半導体設計を手がけており、クラウドやAIデータセンター向けの計算能力を強化する狙いがある。 ここで重要なのは、これらの買収が単発ではなく、互いに接続されている点だ。アームは半導体アーキテクチャの中核を担い、グラフコアはAI計算に特化した技術を補完し、アンペアはデータセンター向けのサーバーCPU領域を強める。つまりソフトバンクは、AIモデルそのものだけでなく、それを動かすための計算基盤にまで手を伸ばしている。 この流れの先にあるのが、OpenAIとの関係強化である。2025年1月に発表された「Stargate Project」では、ソフトバンクとOpenAIが主導的なパートナーとなり、米国内で大規模なAIインフラを構築する計画が示された。OpenAIによれば、ソフトバンクは資金面で責任を担い、OpenAIは運用面を担う。アーム、マイクロソフト、エヌビディア、オラクルなども初期の主要技術パートナーに名を連ねている。 孫氏の狙いは、単に有望なAI企業に投資することではない。半導体、データセンター、AIモデル、企業向けアプリケーションを一つの産業生態系として組み上げることにある。ソフトバンクグループ自身も、AI戦略の柱として「AI計算能力」「AIデータセンター」「AIモデル」「AIアプリケーション」を掲げている。アームやグラフコア、アンペアは計算能力を支え、Stargateはデータセンターを担い、OpenAIはモデル開発の中心となる。企業向けには、OpenAIとの協業による「Cristal intelligence」構想も示されている。 さらに、ソフトバンクの視線はデジタル空間だけにとどまらない。2025年10月には、スイスABBのロボティクス事業を53億7500万ドルで買収する契約を発表した。ABB側も、ロボティクス部門を分離上場する従来方針を取りやめ、ソフトバンクへの売却を選んだ。取引完了は規制当局の承認などを経て2026年半ばから後半を見込む。AIを現実世界の作業に接続する「フィジカルAI」やロボット分野まで射程に入れた動きだ。 一方で、孫氏の戦略には常にリスクも伴う。ソフトバンクは過去にウィーワーク投資などで大きな痛手を負った。AI分野でも、巨額投資が必ずしも短期的な利益に結びつくとは限らない。AIインフラには膨大な電力、半導体、データセンター投資が必要で、競争相手にはエヌビディア、マイクロソフト、グーグル、アマゾンなど世界最大級の企業が並ぶ。将来の成長を先取りする投資は、予測が当たれば大きな果実を生むが、タイミングや技術の主導権を誤れば負担にもなる。 それでも、孫氏のM&Aは一貫している。目の前の事業を買うのではなく、次の時代の「要所」を買う。アーム買収はその典型だった。2016年にはIoT時代への投資と見られていたが、2026年の現在では、AI計算基盤の中核資産として再評価されている。グラフコア、アンペア、OpenAI、Stargate、ABBロボティクスへと続く流れを重ねると、孫氏が狙っているのは、AIをめぐる産業地図そのものの再設計だと見えてくる。 10年前の買収は、単なる半導体企業への投資ではなかった。AIが社会の基盤になる未来を想定し、その未来で不可欠になる技術の入り口を押さえる一手だった。孫氏の「予言」が正しかったかどうかは、なお市場が判定する途中にある。ただ少なくとも、ソフトバンクのM&Aは偶然の積み重ねではなく、AI時代の覇権を見据えた長期戦の布陣として、いま改めて意味を持ち始めている。

孫正義氏の「10年前の賭け」がAI時代に結実 アーム買収から始まったソフトバンクの布石型M&A Read More »

chatgpt image 2026년 5월 22일 오후 01 27 07

日本株、売買代金10兆円時代に

海外勢と個人マネーが厚み増す上昇相場 日本株市場の商いが一段と膨らんでいる。東京証券取引所プライム市場の1日あたり売買代金は5月に入り10兆円規模へ拡大し、前年同時期と比べてほぼ倍増した。株価が最高値圏で推移するなか、海外投資家の資金流入に加え、個人投資家による短期売買も活発化している。大口の利益確定売りを吸収しながら上値を追う展開は、相場の地合いが従来より厚みを増していることを示している。 プライム市場の売買代金は5月中旬に急増した。14日には12兆円を超え、東証1部時代を含めても過去最高水準となった。5月の1営業日平均も10兆円を上回るペースで推移しており、かつての日本株市場では想定しにくかった規模の資金が日々交錯している。 背景にあるのは、まず海外マネーの回帰だ。日本企業による資本効率改善、自己株買い、増配など株主還元の強化は、海外投資家にとって日本株を再評価する大きな材料となっている。東証が上場企業に対して資本コストや株価を意識した経営を求めていることも、企業改革への期待を押し上げている。米国株に比べた相対的な割安感も残っており、グローバル資金の分散先として日本株を組み入れる動きが続く。 けん引役は半導体、AI、電機、精密、商社などの大型株だ。米国のAI投資ブームを受け、関連する装置・部材・投資会社などに資金が向かいやすい。指数寄与度の大きい銘柄が買われることで、日経平均やTOPIXの上昇が市場全体のリスク許容度を高め、さらに売買代金を押し上げる循環が生まれている。 個人投資家の存在感も増している。新NISAを契機に家計の資産運用への関心は高まり、長期資金の流入が続く一方、足元では値動きの大きい大型株やテーマ株を対象にした短期売買も広がっている。株価が高値圏にある局面では利益確定売りも出やすいが、押し目を狙う個人マネーが下値を支える場面も目立つ。 売買代金の急増は、単なる過熱感だけでは説明しきれない。上昇相場で商いが細ければ、一部の銘柄や限られた資金に依存した脆弱な相場になりやすい。これに対し、現在の日本株は大規模な売り注文をこなしながら上昇している。流動性が増したことで、海外勢、国内機関投資家、個人投資家、短期筋が同じ市場で活発に売買を重ね、価格形成の層が厚くなっている。 もっとも、10兆円規模の商いが常態化するかはなお見極めが必要だ。日本銀行の金融政策、長期金利の上昇、円相場の変動は引き続き市場のリスク要因となる。金利上昇が企業価値評価を押し下げれば、高PER銘柄を中心に調整圧力が強まる可能性がある。海外勢の買いが細れば、足元で膨らんだ短期売買が逆回転する展開もあり得る。 それでも、日本株市場が新たな段階に入ったことは明らかだ。長らく低成長、低収益、低評価の印象が強かった日本企業は、資本効率と株主還元を意識する経営へと変わりつつある。市場参加者も国内中心から世界の資金を巻き込む構図へ変化している。 売買代金10兆円時代は、日本株が再び国際金融市場の主要な投資対象として存在感を取り戻していることを映す。今後の焦点は、株価がどこまで上がるかだけではない。この厚みを伴った商いが一時的な熱狂に終わるのか、それとも日本株の構造的な再評価を支える基盤となるのか。市場はその持続力を試す局面に入っている。

日本株、売買代金10兆円時代に Read More »

物価高続く 家計負担さらに増加

物価高続く 家計負担さらに増加

物価高が長期化する中で、家計の負担感は着実に高まっている。ここ数年はエネルギーや原材料価格の上昇に加え、円安の進行が輸入物価を押し上げ、生活必需品からサービスまで幅広い分野で値上げが相次いだ。 企業側は人件費や物流費の増加も価格に転嫁せざるを得ず、「一時的な値上げ」というより、価格水準そのものが切り上がった印象が強い。家計の側では、当初は一部の高額品やぜいたく品の購入を控えることで対応していたが、最近では食料品や日用品といった基礎的な支出にも見直しを迫られている。 こうした状況は、単なる家計のやりくりの問題にとどまらず、日本経済全体の消費構造や企業の価格戦略にも影響を与えつつある。物価高の背景には、エネルギー市場の不安定さや地政学リスクの高まりといった国際要因がある。 原油や天然ガスの価格は、産油国の政策や紛争、気候要因などによって大きく振れやすく、電気・ガス料金だけでなく、輸送コストを通じてあらゆる商品の価格に波及する。さらに、世界的なサプライチェーンの混乱が長引き、半導体や部材の供給制約が続いたことで、家電や自動車など耐久消費財の価格も上昇傾向が続いた。 日本の場合、エネルギーや食料の多くを輸入に依存しているため、為替レートの変動が物価に与える影響が相対的に大きい。円安が進行すると、同じ量の商品を輸入するにもより多くの円が必要となり、その負担が最終的に消費者価格に反映される構図だ。 企業の価格設定の姿勢にも変化が見られる。長らく日本企業は「値上げに慎重」という評価が定着していたが、コスト上昇が続く中で、従来のように企業努力だけで吸収することが難しくなっている。 特に食品や外食、日用品メーカーは、原材料費と物流費の上昇に加え、パッケージや人件費の増加も重なり、複数回にわたる値上げを実施したケースが目立つ。値上げの際には、内容量を減らす「実質値上げ」や、高付加価値商品へのシフトなど、消費者の抵抗感を和らげる工夫も見られるが、家計から見れば支出の総額はじわじわと増えている。 こうした価格戦略は、短期的には企業収益の下支えにつながる一方で、長期的には消費者の選別購買を強め、市場シェアの再編を促す可能性がある。家計の側では、物価高に対応するための行動変容が進んでいる。 スーパーやドラッグストアでは、特売日やポイント還元を活用する動きが一段と強まり、複数店舗を比較して少しでも安い商品を選ぶ「価格比較」が日常化している。プライベートブランド商品の売れ行きが伸びているのも、家計が品質と価格のバランスをより厳しく見極めるようになった結果といえる。 外食やレジャーについても、頻度を減らしたり、単価の低い選択肢に切り替えたりする傾向が見られ、サービス産業の収益構造にも影響を与えている。こうした節約行動は、短期的には家計防衛に有効だが、消費全体の勢いを抑える要因となり、国内需要の回復を遅らせる懸念もある。 特に影響が大きいのが、低所得層や単身世帯、高齢世帯だ。これらの世帯は、収入に占める食費や光熱費など必需支出の割合が高く、物価上昇の打撃を受けやすい。 賃金が十分に伸びない中で、固定費が増えれば、削減可能なのは衣料や娯楽、教育関連など将来への投資につながる支出になりがちだ。結果として、生活の質の低下だけでなく、健康や学習機会への影響が長期的に表面化するリスクも指摘される。 高齢者の場合は、年金収入が中心であるため、物価上昇に対する耐性が低く、医療や介護など不可避の支出とのバランスを取るのが難しくなっている。こうした層に対する支援策の設計は、単なる一時金ではなく、継続的な生活安定をどう確保するかという観点が求められる。 一方で、賃金動向と物価の関係も家計負担を考える上で重要だ。企業の業績が回復した一部業種では、ベースアップや賞与増額など賃上げの動きが広がりつつあるが、その恩恵が全ての労働者に均等に行き渡っているわけではない。 中小企業や非正規雇用では、物価上昇に見合う賃金改善が進んでいないとの指摘が根強い。実質賃金がマイナスの状態が続けば、名目上の所得が増えても、実際に購入できるモノやサービスの量は減少する。 家計が将来に対して不安を抱えたままでは、所得が増えても消費に回さず貯蓄に向かう傾向が強まり、経済全体の好循環を阻害する要因となる。物価高の中で家計負担を和らげるには、持続的な賃金上昇と、雇用の安定をどう両立させるかが鍵となる。 デジタル技術やキャッシュレス決済の普及も、物価高と家計管理の関係を変えつつある。家計簿アプリや銀行・クレジットカードの明細連携サービスを活用すれば、支出の内訳を自動的に可視化でき、どの項目の負担が増えているかを把握しやすくなる。 ポイント還元やクーポン配信など、キャッシュレス特有のインセンティブも、物価高の中で家計を下支えする要素として注目されている。ただし、割引やポイントに過度に依存すると、本来の支出水準を見失い、結果的に支出が膨らむリスクもある。 家計がデジタルツールを有効に使いこなすには、単にアプリを導入するだけでなく、定期的に支出データを見直し、生活スタイル全体を調整する視点が求められる。公共料金や社会保険料の動向も、家計負担を左右する重要な要素だ。 電気・ガス料金は国の支援策によって一時的に抑制される場面もあるが、エネルギー市場の構造的な変化や脱炭素投資のコストを考えると、中長期的には上昇圧力が続く可能性がある。医療や年金、介護といった社会保障制度も、高齢化の進展に伴って給付と負担の見直しが避けられず、保険料や自己負担の増加が家計にのしかかる。 こうした固定的な支出は、家計の裁量で削減しにくいため、他の支出項目を圧迫する形で生活全体に影響を与える。政策側には、制度の持続可能性と国民生活への影響のバランスを慎重に検討し、負担増が急激にならないような調整が求められる。 今後の物価動向を見通すのは容易ではないが、エネルギー転換や地政学リスク、グローバルな需給バランスの変化を踏まえると、かつてのような低インフレが長期に続く環境に戻るとは限らない。 家計にとっては、「一時的な値上げに耐える」という発想から、物価がある程度上昇する前提で家計構造を見直す段階に入っているともいえる。収入の多様化やスキル向上による稼ぐ力の強化、固定費の見直し、長期的な資産形成など、複数の手段を組み合わせて生活防衛と将来設計を両立させる必要がある。 企業や金融機関、行政も、物価高の中で家計が過度な負担を抱え込まないよう、情報提供や相談体制、教育機会の整備を進めることが重要だ。物価高が続く現状は厳しい側面が大きいが、その中で家計と社会全体がどのように適応し、新たなバランスを模索していくかが、今後の日本経済の行方を左右する。

物価高続く 家計負担さらに増加 Read More »

日韓、エネルギー協力を強化

日韓、エネルギー協力を強化

日韓両国がエネルギー協力を強化する動きが、ここ数年で明確になりつつある。これは、ロシアによるウクライナ侵攻を契機としたエネルギー安全保障環境の変化や、脱炭素に向けた世界的な潮流が背景にある。日本と韓国はいずれも化石燃料の輸入依存度が高く、エネルギー資源に乏しいという共通の課題を抱えている。そのため、これまではLNG調達や原油輸入で競合する場面も多かったが、地政学リスクの高まりや再生可能エネルギー、水素など新分野の拡大を受けて、協調のメリットが相対的に大きくなっている。政府間対話の再開や共同声明においてもエネルギー分野が必ず言及されるようになり、協力の枠組みを制度的に整える段階に入ったとの見方が広がっている。 エネルギー安全保障の観点から、日韓は似た課題に直面している。両国ともに一次エネルギーの大半を中東などからの輸入に依存し、海上輸送ルートの安定確保が国家戦略上の最重要テーマとなっている。特にLNGについては、アジア市場での需要拡大に伴い、長期契約の確保や価格変動リスクへの対応が難しくなっている。日本は長年、世界最大級のLNG輸入国としてスポット市場の変動を吸収してきたが、近年は韓国や中国などの需要増により、調達競争が激化している。このような状況下で、需要予測や在庫情報の共有、緊急時の融通枠組みを構築することは、両国にとって合理的な選択肢となりつつある。 再生可能エネルギー分野でも、日韓の協力余地は広がっている。日本は太陽光発電の導入量で一定の実績を持つ一方、洋上風力では欧州に比べて出遅れが指摘されている。韓国も同様に、陸上風力の制約や送電網整備の遅れから、洋上風力を次の成長分野として位置付けている。日本海や東シナ海沿岸は風況に恵まれ、両国の排他的経済水域が近接する海域も多いため、設備産業やサプライチェーンを含めた連携の可能性が高まっている。タービンや基礎構造物、送電設備などで共通仕様を検討することで、規模の経済を生かしたコスト低減やアジア市場への共同展開が視野に入る。 近年、日韓協力の象徴として語られることが増えているのが、水素・アンモニアなど次世代燃料の分野である。両国とも2050年カーボンニュートラルを掲げ、火力発電や産業プロセスへの低炭素燃料導入を重要な手段と位置付けている。日本は早くから水素基本戦略を策定し、サプライチェーン実証や水素発電の試験運転を進めてきた。韓国も水素経済ロードマップを打ち出し、燃料電池車や水素ステーション整備を国家プロジェクトとして推進している。輸入水素の調達先や輸送方式、国際認証の枠組みなどは、単独で整備するよりも、需要規模の大きい近隣国と足並みをそろえた方が交渉力を高めやすいとの見方がある。 水素・アンモニアの国際取引を本格化させるには、ライフサイクルでの温室効果ガス排出量をどう評価するかという基準作りが不可欠である。欧州連合(EU)はすでに再生可能水素の定義や認証制度の整備を進めており、今後の国際ルール形成で主導権を握ろうとしている。日本と韓国がアジア地域での主要な需要国として連携すれば、輸出国との交渉や国際標準化の場で一定の発言力を持つことができる。例えば、CCS(Carbon Capture and Storage)を組み合わせたブルー水素や、アンモニア混焼発電の扱いなど、アジアのエネルギーミックスに即した技術オプションを国際議論に反映させる余地がある。こうしたルール形成への関与は、単なる燃料調達の問題にとどまらず、関連産業の競争力にも直結する。 原子力分野においても、日韓は複雑な関係を抱えつつ、一定の協力の可能性を模索している。日本は福島第一原発事故以降、安全対策の強化と再稼働プロセスの見直しを進めてきたが、原子力への社会的な視線は依然として厳しい。一方、韓国は一時期、脱原発政策を掲げたものの、最近はエネルギー安定供給や輸出産業としての位置付けから、原子力推進へと舵を切り直している。両国とも軽水炉技術を中心に高い運転・保守ノウハウを蓄積しており、使用済み燃料管理や廃炉技術、放射性廃棄物処理などで共通課題を抱えている。政治的な感情論を避け、技術的・規制的な知見を共有する枠組みを整えられれば、安全性向上とコスト抑制の両面でメリットが期待できる。 エネルギー協力の議論では、インフラ投資と金融の役割も重要である。大規模な再エネプロジェクトや水素サプライチェーンの構築には、多額の初期投資と長期的な資金回収が必要となる。日本のメガバンクや商社、韓国の大手財閥グループは、いずれも海外資源開発や発電事業で豊富な経験を持ち、プロジェクトファイナンスの組成能力も高い。両国の金融機関が協調融資や共同投資の枠組みを構築すれば、アジア新興国での再エネ・ガス火力・送配電網などを含む包括的なエネルギー開発案件に、より柔軟に対応できる可能性がある。また、ESG投資やグリーンボンド市場の拡大を踏まえ、日韓が共通の評価基準や開示ルールを検討することは、民間資金の呼び込みにもつながる。 一方で、日韓のエネルギー協力には課題も少なくない。歴史認識問題や安全保障を巡る対立が再燃すれば、政府間の信頼関係が揺らぎ、長期的なプロジェクトの継続性に不安が生じる可能性がある。エネルギー政策そのものも、政権交代や世論の動向に左右されやすく、原子力や石炭火力の位置付けなどで方針が変わるリスクを内包している。さらに、産業競争力の観点からは、バッテリー、EV、燃料電池、船舶・プラントなど、両国企業が世界市場で直接競合する分野も多い。協力と競争の線引きをどう設計するかは、政府だけでなく企業側の戦略にも関わる難しいテーマとなる。透明性の高い情報共有と、案件ごとの役割分担の明確化が求められる局面が増えるだろう。 技術標準やデジタル化の観点からも、日韓エネルギー協力の重要性は増している。スマートグリッドや需要家側のエネルギーマネジメント、EV充電インフラなどでは、通信規格やデータフォーマットの統一が普及の鍵を握る。日本は電力システム改革を進め、広域機関の設立や容量市場の導入などを通じて、再エネの変動性に対応する仕組みを整えつつある。韓国も送配電部門の高度化や分散電源の統合管理に取り組んでおり、系統運用データや制御技術の共有は、双方の安定運用に資する可能性がある。将来的には、需要予測や設備保全にAIを活用する領域で、共同研究や実証事業を展開する余地も考えられる。 アジア地域全体を見渡すと、日韓のエネルギー協力は第三国への波及効果を持ち得る。東南アジア諸国は、経済成長に伴う電力需要の増加と、石炭依存からの脱却という二重の課題に直面している。日本は長年、発電設備や省エネ技術の供与を通じて域内支援を行ってきたが、近年は韓国企業も積極的に発電所建設や送電網整備に参入している。両国が競争一辺倒ではなく、低炭素技術や系統安定化ソリューションなどで役割分担を図れば、受け入れ国側にとっても選択肢が広がる。地域全体のエネルギートランジションを支える枠組みとして、日韓主導の官民連携プラットフォームを構想する動きも出てくる可能性がある。 今後の日韓エネルギー協力を持続的なものとするには、政府レベルの合意だけでなく、産業界や研究機関、地方自治体を巻き込んだ多層的なネットワーク構築が重要である。例えば、港湾都市同士が水素・アンモニア輸入拠点の整備で連携したり、産業クラスター間で脱炭素技術の共同実証を行ったりする取り組みが考えられる。大学や研究機関による共同研究は、CCUSや次世代蓄電池、パワーエレクトロニクスなど、長期的な技術基盤の強化につながる。こうした分散した協力プロジェクトを束ね、情報共有やベストプラクティスの整理を行う仕組みがあれば、個別案件の成果を日韓全体のエネルギー戦略に反映しやすくなる。エネルギーと産業政策、気候変動対策を一体的に捉える視点が、両国に共通する課題として浮かび上がっている。 エネルギーを巡る国際環境は、今後も不確実性が高い状態が続くとみられる。化石燃料価格の変動や地政学リスク、再エネコストの低下速度、カーボンプライシングの広がりなど、複数の要因が複雑に絡み合う中で、日韓がエネルギー協力を強化することは、単にコストや調達リスクを分散するためだけでなく、アジアにおける脱炭素と経済成長の両立モデルを提示する試みとも位置付けられる。協力の成果が直ちに目に見える形で表れるとは限らないが、技術・制度・金融を含む総合的な枠組みを積み上げていくことが、長期的なエネルギー安定と産業競争力の確保につながる。日韓両国が、政治情勢の変動に左右されにくい実務的な協力基盤をどこまで構築できるかが、今後の焦点となるだろう。

日韓、エネルギー協力を強化 Read More »