
日本の長期金利、3%台が視野に 国債市場が映す「金利ある世界」の定着
日本の10年国債利回りが3%台を意識する水準まで上昇している。9月1日の入札では平均利回り2.995%、最高利回り3.011%を記録。日銀の金融政策正常化、財政負担、銀行・企業・家計、株式市場への波及から、日本で進む「金利ある世界」への転換を読み解く。
日本の長期金利、3%台が視野に 国債市場が映す「金利ある世界」の定着 Read More »
マーケット
日本の10年国債利回りが3%台を意識する水準まで上昇している。9月1日の入札では平均利回り2.995%、最高利回り3.011%を記録。日銀の金融政策正常化、財政負担、銀行・企業・家計、株式市場への波及から、日本で進む「金利ある世界」への転換を読み解く。
日本の長期金利、3%台が視野に 国債市場が映す「金利ある世界」の定着 Read More »
2026年9月3日の東京外国為替市場で円相場が一時1ドル=157円台まで上昇した。日銀の高田創審議委員が示した機動的な利上げへの姿勢を受け、市場では連続利上げの可能性や為替介入への警戒が強まっている。円急伸の背景と今後の焦点を整理する。
円相場、一時157円台に上昇 市場が意識し始めた日銀「利上げ加速」の可能性 Read More »
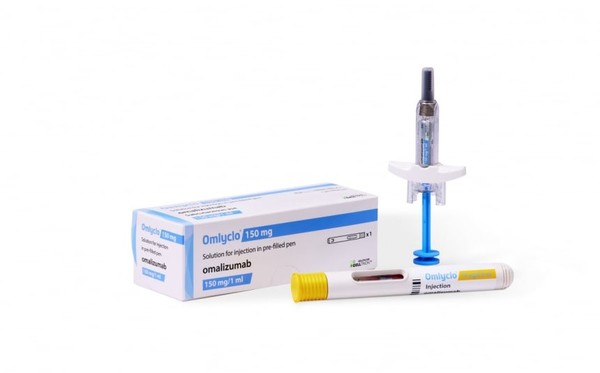
韓国のバイオ医薬品企業セルトリオンは、アレルギー疾患治療薬「オムリクロー(一般名オマリズマブ)」の300㎎製剤を欧州市場に本格投入し、供給拡大に踏み切った。300㎎投与が必要な患者に対し、従来の150㎎製剤を2回注射する代わりに1回で同量を投与できるのが特徴で、投薬手順と患者負担の軽減を前面に打ち出す。 同社は欧州で初めてのオマリズマブのバイオシミラーとして「オムリクロー」を展開しており、用量の拡充と投与デバイスの多様化で製品競争力を高める構えだ。既存の75㎎・150㎎に300㎎が加わり、治療状況や必要用量に合わせた選択肢が広がる。供給地域はドイツ、英国、フランスなど主要国へと順次拡大している。 オマリズマブは免疫グロブリンE(IgE)に選択的に結合するモノクローナル抗体で、アレルギー反応の経路に関与する。欧州ではアレルギー性喘息、慢性特発性じんま疹、鼻茸を伴う慢性副鼻腔炎などで用いられる。欧州医薬品庁(EMA)は、「オムリクロー」が参照製品と構造・純度・生物学的活性の各面で高い類似性を示し、臨床試験でも有効性・安全性の同等性が確認されたと評価している。 承認経緯は次の通りだ。2024年5月に欧州連合(EU)欧州委員会から75㎎/150㎎のプレフィルドシリンジ(PFS:事前充填式注射器)が承認され、その後2025年11月に300㎎/2mLのPFSが追加承認を取得した。今回の供給拡大は、この300㎎製剤を含めたラインアップの充実を背景に進む。 300㎎の単回製剤は、同一用量でも注射回数を減らせる点が直接的な優位性となる。注射回数の削減は患者の不快感や通院負担の軽減につながり、医療現場における投与オペレーションの簡素化にも資する。一方で、実際の投与量や間隔は疾患、体重、血中IgE濃度などに基づき医師が判断する必要がある。 セルトリオンはデバイス面でも選択肢を広げ、PFSに加えてオートインジェクター(自動注射器)形態でも提供する。価格に偏りがちなバイオシミラー市場で、投与利便性を競争軸に取り込む戦略だ。保管条件も差別化要素としており、冷蔵で最長2年間、最高25℃の室温で最長7日間の保管が可能で、所定条件下では室温曝露後に再冷蔵できる設計だという。長期在庫を抱える病院・薬局や自己注射の患者にとって運用上の利点となりうる。 市場浸透のスピードも注目される。市場調査会社のデータを基に同社が公表した数値では、欧州での本格発売(2025年9月)から約半年後の2026年1~3月期におけるオマリズマブ市場シェアは約16%に達した。国・地域ごとの動向では、英国で国民保健サービス(NHS)の複数地域入札を獲得したほか、デンマークでは2026年初に同社集計で98%、イタリアは15州で供給を拡大し一部地域で単独契約を得たとする。スペインでは州政府入札の獲得や個別病院への供給拡大により、一部市場でシェアが90%を上回ったという。これらの国別シェアは同社公表の数値である点は留意が必要だ。 セルトリオンは欧州での直販体制を構築し、病院および政府系の入札市場を継続的に開拓してきた。既存のバイオシミラー製品で培った流通・営業網に「オムリクロー」を重ねる形で展開することで、新規製品ごとに販路を一から整える負担を抑えている。 欧州の公的保険制度や国別の薬価・入札設計はバイオシミラーの採用に大きく影響するため、今後の実売は価格競争や後続品の登場時期に左右される可能性がある。ただ、欧州初のオマリズマブ・バイオシミラーという先行性に、75/150/300㎎の用量多様化と複数デバイスの組み合わせを加えた点は、初期の処方獲得を後押しする材料となる。300㎎製剤の拡販が、300㎎投与レジメンの患者における「1回化」を促し得るかが当面の焦点だ。 バイオ医薬の採用は臨床上の利便性や供給安定性も評価軸となりつつある。欧州でのオマリズマブ市場におけるこうした製品設計の競争は、グローバル展開を志向する企業にとって示唆が多い。日本の産業界にとっても、デバイスや保管性まで含めた差別化によってバイオシミラーの提供価値を高める取り組みは、今後の戦略立案の参照点となるだろう。
セル트リオン、欧州市場で300㎎「オムリクロー」投入 一回注射で投薬負担軽減へ Read More »
8日の上海外国為替市場で、人民元の対米ドル相場は反落した。16時30分時点では1ドル=6.7844元と、前週末の同時点に比べ0.0132元の元安・ドル高で推移している。 足元の水準は、年初から続いてきた元安基調の延長線上に位置しつつも、当局の管理の下で一定のレンジに収まっているとの見方が多い。市場参加者の間では、米金融政策の行方と中国国内の景気動向が交錯するなかで、人民元の方向感が出にくい状況が続いているとの声が聞かれる。 取引レンジは比較的落ち着いているが、実需と投機の思惑が交差し、日中の値動きは神経質になりやすい局面だ。中国人民銀行(中央銀行)は、人民元相場について管理フロート制を採用しており、毎営業日公表する基準値(中間値)を通じて市場にシグナルを送っている。 今回の反落局面でも、当局が設定する基準値と市場実勢との乖離が注目されており、元安圧力をどの程度許容しているかが焦点となっている。一般に、基準値が市場実勢よりも元高方向に設定される場合、当局が元安進行を抑制したい意向をにじませていると受け止められることが多い。 逆に、市場実勢に近い水準での設定が続けば、需給に沿った自然な調整を容認しているとの見方が強まる。今回の6.7844元という水準も、こうした当局のスタンスを読み解くうえで一つの手掛かりとされている。 人民元の対ドル相場を取り巻く環境として、米連邦準備制度理事会(FRB)の金融政策が引き続き大きな影響を与えている。米国のインフレ指標や雇用統計の結果次第では、利下げ開始の時期やペースに対する市場の見方が変化し、ドル全体の方向性が揺れ動く。 ドルが世界的に買われる局面では、新興国通貨全般に売り圧力がかかりやすく、人民元も例外ではない。特に、海外投資家は人民元をアジア通貨全体のセンチメントを測る指標の一つとして位置付けており、ドル高局面ではリスク回避的な売りが出やすい。 今回の小幅な元安も、こうしたグローバルな金利・為替環境の影響を反映した動きとみられる。一方で、中国国内の景気や政策運営も人民元相場の重要な決定要因だ。 輸出の伸び悩みや不動産市場の調整など、実体経済が抱える課題はなお多く、当局は成長と安定のバランスを探る局面が続いている。景気下支えのための金融緩和や流動性供給が続けば、金利差を通じて人民元に下押し圧力がかかる可能性がある。 ただし、過度な元安は資本流出懸念や輸入物価の上昇を通じて金融・物価の安定を損ないかねない。このため、中国人民銀行は、景気対策と通貨価値の維持という二つの課題の間で、微妙なかじ取りを迫られている。 実需面では、輸出企業と輸入企業の為替ニーズが相場形成に影響を与えている。輸出企業にとっては、一定の元安は採算改善につながる一方、急激な変動は価格戦略やヘッジコストの面で不確実性を高める。 輸入企業や海外からの部材調達に依存する製造業にとっては、元安はコスト増要因となり、価格転嫁の余地が限られる業種では収益圧迫につながりかねない。こうした企業サイドの思惑が、スポット取引やフォワード取引を通じて日々の需給に反映される。 6.7844元という水準は、直近のレンジ内に収まるものの、企業の為替感応度を意識させる水準として意識されている。国際的な視点では、人民元は依然として資本取引に制約があるものの、貿易決済通貨としての存在感を高めている。 中国は一帯一路構想などを通じて、人民元建て取引の拡大を模索しており、アジアや中東、アフリカなどで人民元決済の採用事例が増えている。こうした流れは、長期的には人民元の国際化を後押しし、為替市場の厚みを増す方向に働くとみられる。 一方で、短期的な相場変動に対する当局の管理色が強いことから、完全に市場原理に委ねられた通貨とは言い難い面もある。今回のような小幅な反落局面でも、海外投資家は当局のスタンスや規制動向を慎重に見極めようとしている。 香港やシンガポールなどオフショア市場で取引される人民元(CNH)の動きも、上海市場のオンショア人民元(CNY)と並んで注目される。オフショア市場は資本規制の影響が相対的に小さいため、市場参加者の期待やリスク認識がよりストレートに反映されやすい。 オンショアとオフショアの相場に乖離が生じる場合、市場では当局の管理姿勢や資本フローの動きを測る材料とされることが多い。今回の6.7844元というオンショアの水準に対し、オフショア市場がどの程度の水準で取引されているかは、投資家心理を読み解くうえで重要な手掛かりとなる。 乖離が拡大すれば裁定取引の動きも強まり、短期的なボラティリティ要因となり得る。為替相場の変動は、株式や債券、不動産など他の資産市場にも波及する。 人民元安が進行すれば、輸出関連企業の業績期待を通じて株価を押し上げる一方、海外からの資金流入が鈍ることで市場全体のリスク許容度を低下させる可能性もある。債券市場では、為替と金利の両面から海外投資家の投資スタンスが左右され、人民元建て国債の保有動向が注目される。 個人や企業の資産運用の観点からも、人民元の方向性は外貨建て資産への配分やヘッジ戦略の設計に影響を与える。6.7844元という水準自体は大きな節目ではないものの、こうした連関を意識する投資家にとっては、日々の変動がポートフォリオ調整のきっかけとなり得る。 今後の人民元相場を展望するうえでは、米中の金利差、成長率の差、そして地政学的なリスク要因が引き続きカギを握る。米国の金融政策が転換点を迎え、ドル高圧力が和らげば、人民元を含む新興国通貨全般にとっては一定の支援材料となる。 一方、中国国内で景気対策が強化され、金利低下や信用供給の拡大が進めば、短期的には元安圧力が高まる可能性もある。当局がどの程度のボラティリティを許容しつつ、為替と金融の安定を維持していくのかが、今後の焦点となる。 市場では、6.7元台後半という現在の水準を起点に、政策と外部環境次第で上下どちらにも振れ得る「分岐点」とみる向きも出ている。実務面では、企業や投資家は為替リスク管理の重要性を改めて認識している。 輸出入企業は、フォワード契約やオプション取引を活用し、一定期間の為替レートを固定・ヘッジする動きを強めている。機関投資家や資産運用会社も、人民元建て資産への投資配分を見直し、為替ヘッジ付き商品やマルチカレンシー戦略を組み合わせるケースが増えている。 こうしたリスク管理の高度化は、市場の成熟度を高める一方、短期的な相場変動を抑制する効果も期待される。6.7844元という足元の水準は、こうした実務的な対応を検討するうえでの一つの前提条件として意識されている。 総じて、8日の上海外国為替市場でみられた人民元の対ドル反落は、単独のニュースとしては小幅な変動にとどまる。ただ、その背後には、米金融政策の不透明感、中国経済の構造調整、国際的な人民元利用拡大といった複数の要因が複雑に絡み合っている。 中国人民銀行による基準値設定や市場介入のスタンスは、今後も国内外の投資家から注視され続けるだろう。為替市場は、多数の要因が同時に作用するダイナミックな場であり、6.7844元という一つの数字も、その時々の経済・金融環境を映し出す鏡として位置付けられる。 市場参加者は、短期的な値動きにとらわれ過ぎず、政策やマクロ環境の変化を踏まえた中長期的な視点から人民元相場を見極める必要がある。
人民元、対ドルで反落 16時30分時点は6.7844元 Read More »
日経平均株価が7万円の大台を目前に急失速し、日本株市場の空気が一変している。 人工知能(AI)や半導体関連への資金集中が相場を押し上げてきたが、その偏りが調整局面で一気に意識され始めた格好だ。 8日の東京市場では日経平均が続落し、終値は前日比2563円安の6万4024円と、2026年としては2番目の下げ幅を記録した。 米国の堅調な雇用指標を背景に金利上昇懸念が高まり、成長期待の高いハイテク株に逆風が吹いたことが主因とされる。 ただ、足元の値動き以上に重要なのは、これまでの上昇相場を支えてきた「日本株の構造変化」期待が本物なのかどうかが、改めて試される局面に入ったという点だ。 その構造変化を占ううえで、今後の株主総会シーズンに対する市場の視線が例年以上に厳しくなっている。 背景には、コーポレートガバナンス改革の浸透とともに、アクティビスト(物言う株主)の存在感が高まっていることがある。 従来の日本企業では、配当や自社株買いといった短期的な株主還元を求める声に対し、防御的な姿勢を取るケースが少なくなかった。 しかし最近のアクティビストの主張は、「還元額の多寡」よりも「ROE(自己資本利益率)の持続的な向上」を重視する方向にシフトしつつある。 単なる現金のばらまきではなく、事業ポートフォリオの見直しや資本効率の改善を通じて企業価値を高めるよう迫る動きが目立ち始めている。 ROEは、株主から預かった資本をどれだけ効率的に利益に結び付けているかを示す指標であり、海外投資家が日本株を評価する際の重要な物差しとなっている。 日本企業の平均ROEは、欧米企業と比べてなお見劣りする水準にとどまっており、その改善余地が「日本株の割安感」として長らく指摘されてきた。 東京証券取引所がPBR(株価純資産倍率)1倍割れ企業に対し、資本コストや株価を意識した経営を求める要請を強めたことで、経営陣の意識は確実に変わりつつある。 ただ、PBRやROEの改善を一時的な自社株買いで取り繕うのか、それとも事業構造の改革を通じて持続的に高めていくのかで、評価は大きく分かれる。 アクティビストが「還元よりROE」と強調するのは、まさにこの点を正面から問うためだ。 AI・半導体関連株の急伸は、日本市場に新たな成長ストーリーをもたらした一方で、企業の中長期戦略を見極める視点を曖昧にしがちな側面もあった。 生成AI向けデータセンター投資や先端半導体製造装置への需要拡大といったテーマは、市場に分かりやすい期待を提供する。 しかし、株価が先行して上昇する局面では、事業の収益性や投下資本の回収可能性といった基本的な検証が後回しになりやすい。 今回の急落を受け、投資家は改めて「どの企業がAI・半導体ブームを一過性の追い風に終わらせず、構造的な収益力向上につなげられるのか」という視点で銘柄を選別し始めている。 株主総会は、そのシナリオを経営陣が具体的に示せるかどうかを確認する場となる。 アクティビストの提案内容も、かつてのような単純な増配要求から、事業ポートフォリオの再構築や非中核事業の売却、M&A戦略の見直しなど、より踏み込んだものへと変化している。 特に、AI・半導体関連の設備投資が膨らむなかで、投下資本の採算性をどう確保するかは、資本効率の観点からも重要な論点だ。 過剰投資に陥れば、数年後に減損損失としてROEを押し下げるリスクがある一方、投資を抑制し過ぎれば成長機会を逃す可能性もある。 アクティビストは、こうしたトレードオフを前提に、資本コストを上回るリターンが見込めるかどうかを定量的に示すよう経営陣に迫るケースが増えている。 株主総会での議論は、単なる賛否の応酬ではなく、資本配分の合理性を検証するプロセスとしての性格を強めている。 一方で、企業側の対応も変わりつつある。 従来はアクティビストの提案を「短期志向」と一括りにして退ける姿勢が目立ったが、最近は対話を通じて自社の課題を整理し、経営戦略に反映させる動きが広がっている。 特に、ROEやPBRの改善に向けた中期的な数値目標を開示し、その達成プロセスを株主と共有する企業が増えてきた。 こうした企業は、AI・半導体といった成長テーマを追うにしても、単に売上高の拡大を掲げるのではなく、利益率や資本効率の観点を組み込んだストーリーを示そうとしている。 市場は、アクティビストの提案をきっかけに自ら変革のシナリオを描ける企業を、調整局面でも相対的に評価する傾向を強めている。 もっとも、アクティビストの要求が常に企業価値向上につながるとは限らない。 短期的な株価上昇を狙った過度なレバレッジ活用や、大規模な自社株買いを求める提案には、財務の健全性や長期的な成長投資を損なうリスクもある。 重要なのは、経営陣が自社の事業特性や産業構造を踏まえたうえで、どの提案を受け入れ、どの提案を退けるのかを、株主に対して論理的に説明できるかどうかだ。 AI・半導体偏重の相場環境では、短期的なテーマ性に流されやすいが、そこであえて資本効率と財務規律を重視する姿勢を示せるかが、企業の信認を左右する。 株主総会は、こうした説明責任を果たす場としての重みを増している。 海外投資家の視点から見ると、日本株の魅力は「マクロ環境の安定」と「企業統治の改善」が組み合わさったときに高まるとされる。 足元では、為替や金利の変動に加え、世界的なAI投資ブームの持続性に対する不透明感が意識されている。 そのなかで、日本企業がROEの持続的な改善に向けた具体策を示せれば、短期的な相場の振れを超えた投資対象としての位置付けを強めることができる。 逆に、株主総会での議論が形式的にとどまり、資本効率や事業ポートフォリオの見直しに踏み込めない企業は、相場全体が調整する局面で真っ先に見切られやすい。 日経平均が7万円手前で失速した現状は、こうした選別の加速を予告しているとも言える。 今後の焦点は、アクティビストの提案を契機に、どれだけ多くの企業が自らの変革ストーリーを主体的に描けるかだ。 AI・半導体という成長テーマを追うにしても、それを支える人材投資や研究開発、サプライチェーンの強靭化など、長期的な競争力の源泉に目を向ける必要がある。 ROEの向上は、その結果として現れるべきものであり、単なる数値目標ではない。 株主総会の場で、経営陣がどこまで踏み込んだ議論を行い、具体的な行動計画を示せるかが、日本株市場全体の信頼性を左右する。 日経平均が再び7万円の大台をうかがう局面が訪れるかどうかは、こうした企業変革の意志が本物かどうかにかかっている。
アクティビスト「還元よりROE」 株主総会が問う企業変革の意志 Read More »
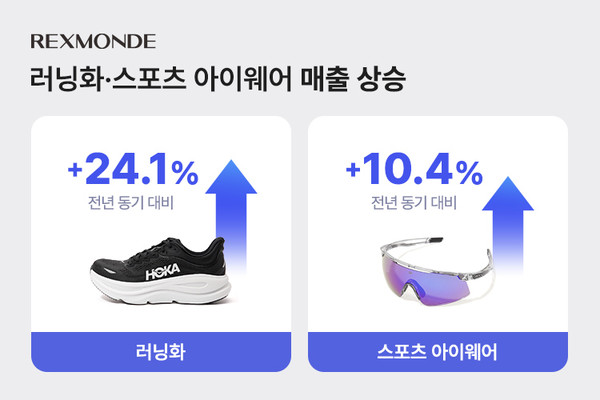
ランニングシューズは前年同期比24.1%増、スポーツアイウェアも10.4%増加プレミアムEC市場でアクティブウェア消費が拡大 プレミアムECプラットフォームのレックスモンド(代表 チャン・ソンドク)は、アクティブウェア市場の成長を背景に、今年のランニングシューズおよびスポーツアイウェア関連売上が前年同期比でそれぞれ24.1%、10.4%増加したと発表した。 韓国のファッション市場では近年、スポーツと日常を横断するアクティブウェア需要が広がっている。機能性を重視しながらも、日常のスタイリングに取り入れやすい商品への関心が高まり、ランニングシューズや機能性アイウェアはスポーツ用品の枠を超えたライフスタイルアイテムとして定着しつつある。 こうした消費傾向の変化を受け、レックスモンドはグローバルソーシング力を基盤に関連ブランドのラインアップを拡充している。特にランニングカテゴリーでは、On Running(オンランニング)やHOKA(ホカ)など主要ランニングブランドが安定した販売を続け、カテゴリー全体の成長をけん引している。 同社はさらに、Optimistic Runners(オプティミスティック・ランナーズ)など新たなランニング系ブランドも追加し、プレミアムランニング市場での競争力を高めている。健康管理や趣味としてのランニング人口が増えるなか、専門性とデザイン性を兼ね備えたシューズへの需要が継続していることが背景にある。 アウトドア分野でも、ARC’TERYX(アークテリクス)やFJÄLLRÄVEN(フェールラーベン)などプレミアムアウトドアブランドを中心に堅調な販売が続いている。アウトドア活動だけでなく、都市生活の中でも着用できる衣類やシューズに対する関心が高まっており、関連商品群は安定した需要を維持しているという。 アイウェア市場でも、機能性とファッション性を兼ね備えた製品への関心が拡大している。レックスモンドは、Rudy Project(ルディプロジェクト)やDistrict Vision(ディストリクトビジョン)などパフォーマンス系ブランドを中心に販売を伸ばす一方、金子眼鏡やLASH(ラッシュ)などハイエンドおよびコンテンポラリーブランドを追加し、アイウェアカテゴリーの構成を強化している。 レックスモンドの関係者は、「実用性とスタイルを同時に重視する最近の消費トレンドに合わせ、ブランドラインアップを継続的に強化している」とし、「今後も変化する市場ニーズに対応し、競争力のあるブランドを発掘することで、顧客の選択肢を広げていく」と述べた。 今回の売上増加は、韓国のプレミアムEC市場において、ランニング、アウトドア、アイウェアを中心とするアクティブライフスタイル消費が拡大している流れを示している。スポーツ用途と日常ファッションの境界が曖昧になるなか、機能性とデザイン性を同時に備えたブランドの競争力は、今後さらに重要になるとみられる。
レックスモンド、ランニング・アイウェア需要拡大で関連売上が二桁成長 Read More »
ロボット開発のTelexistence(テレイグジスタンス、TX、東京・大田)は10日、米エヌビディアなどが推進するフィジカルAI(人工知能)の開発支援プログラムを通じて、コンビニエンスストアのレジで袋詰め作業などを担うヒト型ロボットを公開したと発表した。 米国時間の5月27日にデモンストレーション動画を公開しており、今回その内容と位置付けを改めて示した格好だ。公開されたロボットは、人間の介入なしに一連の作業をこなす自律型のヒューマノイドで、コンビニ店舗のバックヤードではなく、客の目に触れるレジ周辺での利用を想定している。 TXは、これまで遠隔操作型ロボットでコンビニの棚出しや品出しを自動化してきたが、今回はより人間の動きに近い形で、対面業務の一部を担うロボットの可能性を示した形となる。 デモ動画では、ロボットが左手でペットボトルとおにぎりをつかみ、右手に持った機械でバーコードを読み取った後、袋に詰める一連の動作を自律的に実行する様子が映し出されている。単純なピッキングではなく、商品形状の違いや向き、バーコード位置のばらつきに対応しながら、適切な順序で袋詰めする点がポイントだ。 コンビニのレジ業務は、単に商品をスキャンするだけでなく、温度帯の違いへの配慮や、袋のサイズ選択、客との簡単なコミュニケーションなど、暗黙知に支えられた作業が多いとされる。今回のデモは、その中でも比較的定型化しやすい「スキャンと袋詰め」の部分に焦点を当て、ロボットがどこまで自律的に対応できるかを示したものといえる。 TXが今回のロボットで中核技術として位置付けるのが、視覚情報や言語情報を行動に変換する「VLA(ビジョン・ランゲージ・アクション)モデル」だ。これは、カメラから得られる映像データと、作業指示やマニュアルなどの言語情報を統合し、ロボットの具体的な動きに落とし込むためのモデルである。 従来の産業用ロボットは、あらかじめ定義された座標や手順に従って動作することが多く、環境変化への柔軟な対応は得意ではなかった。VLAモデルを用いることで、ロボットは周囲の状況を視覚的に認識し、言語的なタスク指定を解釈しながら、その場で最適な行動シーケンスを生成することを目指している。 フィジカルAIという概念は、生成AIなどのソフトウェア領域で進んできたAIの高度化を、現実世界でモノを動かすロボットに結び付ける取り組みとして注目されている。エヌビディアはGPUや開発プラットフォームを通じて、ロボット向けの大規模モデル学習やシミュレーション環境の整備を進めており、TXはそのエコシステムの中で実機ロボットの開発を加速させている形だ。 今回のプログラムでは、クラウド上での学習環境や、ロボット制御向けのソフトウェアスタックが提供され、TXは自社のハードウェアと組み合わせることで、コンビニ業務に特化したフィジカルAIの検証を行ったとみられる。TXはプログラム終了後もエヌビディアなどとの協力関係を継続するとしており、今後も同様の枠組みで学習データの拡充やモデルの高度化を進める構えだ。 コンビニ業界では、人手不足と人件費の上昇が長期的な課題となっており、深夜帯や地方店舗を中心に、レジ要員の確保が難しくなっている。セルフレジやセミセルフレジの導入が進んだものの、袋詰めや年齢確認、支払いトラブル対応など、完全な無人化には至っていない領域が残る。 今回TXが示したようなヒト型ロボットが、レジ横で袋詰めを担えるようになれば、店舗スタッフは接客や品出し、調理など、より付加価値の高い業務に時間を振り向けやすくなる可能性がある。一方で、客がロボットによる袋詰めをどの程度受け入れるか、動作速度やミス率がどこまで人間に近づけるかといった点は、今後の実証で検証が必要となる。 TXは、これまでにも大手コンビニチェーンのバックヤードで、遠隔操作型ロボットによる棚出し作業の実証を進めてきた経緯がある。遠隔操作型は、人間のオペレーターがロボットを操作することで、柔軟な判断を保ちながら省人化を図れる一方、オペレーターの人件費や通信インフラのコストが課題となる。 今回の自律型ヒューマノイドは、こうした遠隔操作のノウハウを生かしつつ、よりAIによる自律性を高める方向へのシフトを示している。完全自律と遠隔支援を組み合わせたハイブリッド運用も想定され、通常は自律的に動作し、想定外の状況やトラブル時のみ人間が介入するような運用モデルが現実的とみられる。 TXは、今回のフィジカルAIプログラムを通じて得た知見を基に、2029年までの実用化を視野に入れているとされる。ここでいう実用化は、単発のデモや限定店舗での試験導入にとどまらず、複数店舗で継続運用できるレベルの信頼性とコストバランスを意味する。 コンビニ店舗は、立地条件や客層、取り扱い商品が多様であり、ロボット側には高い汎用性が求められる。TXは、VLAモデルに現場データを継続的に学習させることで、店舗ごとの違いや季節要因、キャンペーン時の特殊な商品構成などにも対応できるようにする狙いがあるとみられる。 技術面では、視覚認識の精度向上と、ヒューマノイドのハードウェア設計が鍵となる。ペットボトルやおにぎりといった比較的扱いやすい商品だけでなく、弁当や惣菜、柔らかいパン、割れやすい菓子など、多様な商品を適切な力加減で扱う必要があるためだ。 ロボットハンドのセンサーやアクチュエーターの性能に加え、VLAモデルが「どの商品をどの順番で、どの袋に入れるか」を判断するロジックも重要になる。エヌビディアのGPUを活用した大規模モデルの推論能力は、こうした複雑な判断をリアルタイムで行ううえで不可欠とされ、店舗内のエッジサーバーとクラウドを組み合わせた構成が検討されているとみられる。 社会的な観点では、ヒト型ロボットがコンビニのレジ周辺に立つ光景が、どの程度自然に受け入れられるかが焦点となる。日本では、既に清掃ロボットや案内ロボットが商業施設に導入されているが、レジという顧客接点の中心にロボットを配置する事例はまだ多くない。 ヒト型であることは、既存の店舗インフラを大きく変えずに導入できる利点がある一方、人間らしさの度合いによっては違和感を覚える利用者も出てくる可能性がある。TXは、ロボットの外観や動き、音声インターフェースの設計を通じて、店舗ブランドや客層に応じた「ちょうどよい存在感」を探ることになりそうだ。 コンビニ各社にとって、ロボット導入は単なる省力化策にとどまらず、店舗オペレーション全体の再設計を促す可能性がある。例えば、ロボットが袋詰めを前提とした商品配置やレジカウンターの形状に見直すことで、作業効率を高められる余地がある。 さらに、ロボットが取得する映像や動作ログを分析すれば、混雑時間帯のパターン把握や、客の購買行動の傾向分析など、新たなデータ活用の糸口にもなり得る。ただし、プライバシー保護やデータの取り扱いに関するルール整備が前提となり、店舗運営とIT部門、ロボットベンダーの連携が不可欠になる。 TXが掲げる2029年までの実用化スケジュールは、技術開発だけでなく、コスト構造や保守体制の構築も含めた総合的な課題解決を前提としている。ロボット1台あたりの導入費用と、想定される稼働時間、人件費削減効果を比較し、投資回収期間をどこまで短縮できるかが、チェーン全体での本格展開の判断材料となる。 加えて、故障時の対応やソフトウェアアップデート、現場スタッフへの教育など、運用フェーズの負荷をどう抑えるかも重要な検討事項だ。TXは、エヌビディアなどとの協力を通じて、ハードとソフトを一体で提供するプラットフォーム型のビジネスモデルを模索しているとみられ、コンビニ以外の小売業や物流現場への横展開も視野に入る。 フィジカルAIを活用したヒト型ロボットは、まだ実証段階にあるものの、労働力人口の減少が続く日本において、現場のオペレーションを維持するための一つの選択肢として現実味を帯びつつある。TXの今回の取り組みは、コンビニという日常生活に密着した場を舞台に、AIとロボット技術をどこまで実務レベルに落とし込めるかを問う試金石となる。 今後、実店舗でのパイロット導入や、利用者の反応を踏まえた改良が進めば、2029年というマイルストーンの妥当性もより具体的に見えてくるだろう。テレイグジスタンスがエヌビディアらと構築するフィジカルAIの開発基盤が、どこまで汎用性を持ち、他分野のロボット活用にも波及していくのか、業界内外の関心が高まりつつある。
テレイグジスタンス、コンビニ袋詰めロボを公開 29年までに実用化 Read More »

香港株式市場で買い優勢の展開が続いている。米国株高を背景に投資家心理が改善し、中国の大型テクノロジー企業や電気自動車(EV)関連銘柄を中心に資金流入が広がった。 2日午前の香港市場ではハンセン指数が上昇し、主要銘柄が相場を押し上げた。市場では前日のニューヨーク株式市場の上昇が好感され、アジア市場全体にリスク選好の動きが広がったとの見方が出ている。 上昇を主導したのは中国のインターネット関連企業や消費関連企業だった。フードデリバリー大手の美団(Meituan)やEV大手BYDなどが買われ、市場全体のセンチメント改善につながった。 米国市場ではAI関連投資への期待が引き続き強く、ハイテク株を中心に堅調な値動きが続いている。この流れが香港市場にも波及し、中国テック企業への投資マネー流入を後押ししている。 また、中国政府による景気刺激策への期待も投資家心理を支えている。消費回復支援や不動産市場安定化政策などが実施されれば、中国企業の業績改善につながるとの見方がある。 一方で、米中対立や中国経済の回復ペースに対する不透明感は依然として残る。特に不動産市場の低迷や内需回復の鈍さは市場の懸念材料となっている。 市場関係者の間では、香港株の上昇基調が続くかどうかは今後発表される中国経済指標や米国金融政策の動向が重要な判断材料になるとの見方が広がっている。
香港株が続伸 米株高追い風に中国テック・EV関連株へ資金流入 Read More »

外国為替市場で円安圧力が続いている。円相場は1ドル=160円の節目に接近し、市場関係者の警戒感が高まっている。背景には中東情勢の不透明感による原油価格の高止まりと、日米金利差の継続がある。 日本はエネルギー資源の多くを輸入に依存しており、原油価格上昇は貿易収支の悪化要因となる。市場では原油高が続くことで日本経済への負担が増し、円売り圧力につながっているとの見方が広がっている。 一方で160円水準は市場心理上の重要な節目とされる。過去には急速な円安局面で政府・日銀が為替介入を実施した経緯があり、投機的な円売りを抑制する要因となっている。 現在の為替市場では米国の高金利政策がドル買いを支えている。日本銀行は金融政策正常化を進めているものの、依然として日米金利差は大きく、円買い材料は限られている。 企業活動への影響も広がっている。輸出企業には追い風となる一方、輸入原材料やエネルギーコストの上昇が中小企業や家計の負担を増やしている。物価上昇圧力も依然として強い。 今後の焦点は中東情勢の行方と米国金融政策である。原油価格の動向次第では円相場がさらに下落する可能性もあり、市場は政府・日銀の対応を注視している。 円安が続くなか、日本経済は輸出競争力向上と輸入コスト増加という相反する影響の間で難しいかじ取りを迫られている。
円安進行で160円目前 中東情勢と原油高が市場を揺らす Read More »

ソフトバンクG、最大750億ユーロ規模のAIインフラ構想原子力を軸とする低炭素電源を背景に「計算資源の輸出」を狙う ソフトバンクグループが、生成AI時代のインフラ競争でフランスに照準を合わせている。AI半導体や大規模言語モデルの開発競争が注目されてきたが、孫正義会長兼社長が次に見据えるのは電力だ。AIデータセンターは、もはやサーバーを並べる施設ではない。安定した電源、冷却設備、通信網、土地、金融を一体で組み上げる巨大な産業インフラになっている。 データセンター専門メディアのDCDなどによると、ソフトバンクはフランスで最大750億ユーロ規模のAIデータセンター投資を計画している。全体では約5GWの能力を想定し、第1段階では450億ユーロを投じて2031年までに3.1GW規模のAIデータセンターを整備する案が報じられている。候補地としては、フランス北部のオー=ド=フランス地域にあるダンケルク、ボスケル、ブシャンなどが挙がっている。 この構想の土台にあるのが、フランスの電力構造である。AIデータセンターは膨大な電力を安定的に必要とする。大規模な学習や推論を担う施設では、電力需要のピークや冷却負荷も大きく、電力価格と供給安定性が立地競争力を左右する。フランスは原子力を中心とする低炭素電源を持ち、欧州の中でも大規模データセンターを誘致しやすい条件を備えている。 フランス送電網運用会社RTEによると、2025年のフランスの総発電量は547.5TWhで、低炭素電源による発電量は521.1TWhと過去最高を記録した。化石燃料による火力発電は75年ぶりの低水準だった。AIインフラを誘致するうえで、この低炭素かつ安定した電力供給は大きな武器となる。 孫氏が描く「計算資源の輸出」という発想も、ここから生まれる。AIサービスは必ずしも利用者のいる国で計算する必要はない。電力が安く安定し、高速通信網を備えた地域でAIの処理を行い、その結果を他国の企業や利用者に提供することができる。製造業の時代に電力が工場を動かしたように、AI時代には電力がデータセンターを通じて知能サービスへと変換される。 フランス政府にとっても、この構想は大きな意味を持つ。マクロン政権は欧州のAI主権を強化しようとしている。フランス大統領府は、AIアクション・サミットを契機に、フランス国内のインフラ関連プロジェクトで1090億ユーロ超の投資が発表されたとしている。また、Mistral AI、Hugging Face、Dataikuなど、欧州を代表するAI企業や研究拠点がフランスに集積している点も強調している。 ただし、ソフトバンクの投資がそのまま欧州の完全なAI自立につながるわけではない。巨大AIデータセンターは、米国企業が主導する半導体供給網やクラウドサービスと深く結びついている。英フィナンシャル・タイムズは、フランスの大型データセンター構想がAI主権を後押しする一方、実際には米国製チップや米大手クラウド企業への依存が残る可能性を指摘している。 資金面のハードルも高い。最大750億ユーロという投資額は、AIインフラ案件としても極めて大きい。データセンター本体だけでなく、送電網への接続、変電設備、冷却システム、土地取得、許認可、長期電力契約、サーバー更新費用まで含めると、実際の負担はさらに膨らむ可能性がある。初期段階の稼働が2031年以降になるとの見方もあり、技術や需要の変化をどう見極めるかが問われる。 それでも、ソフトバンクがフランスを選ぶ理由は明確だ。AI競争のボトルネックが、モデルや半導体だけでなく、インフラそのものに移っているからだ。生成AIの利用が広がるほど、企業はGPU、メモリー、ストレージ、通信網、そして安定した電力を必要とする。最近の研究でも、AIデータセンターの急増が電力システムに構造的な負荷をかけ、北米、西欧、アジア太平洋地域に計算能力が集中する可能性が示されている。 ソフトバンクの狙いは、単にデータセンターを建設することではない。傘下に半導体設計会社Armを持ち、OpenAIとの大規模AIインフラ構想にも関わり、エネルギー、通信、ロボティクスを組み合わせてAI時代の基盤事業者になるという構想がある。フランス投資は、その中で「電力と立地」を押さえる重要な一手といえる。 日本企業にとっても示唆は大きい。AI時代の競争力は、半導体やソフトウエアだけで決まらない。サーバーを何十万台も動かす電力、発熱を処理する冷却、国境を越えてデータを運ぶ通信網まで含めた総合力が問われる。AIインフラの主戦場は、研究所やチップ工場だけではなく、発電所と送電網の近くにも広がっている。 ソフトバンクのフランス投資は、AI産業の重心がどこへ移りつつあるのかを映している。これまでAI競争は、モデルと半導体の競争として語られてきた。次の段階では、電力、土地、冷却、ネットワークを誰が先に確保するかが勝敗を分ける。孫氏がフランスで見たのは、単なるデータセンター用地ではない。電力を知能に変える、新しい産業プラットフォームである。
孫正義氏がフランスに見た商機 AIデータセンター競争の焦点は「電力」へ Read More »