経済

2

日本国債市場に様子見ムード 中東情勢と米金利動向が焦点

日本の債券市場では長期金利が高水準で推移するなか、投資家の慎重姿勢が続いている。中東情勢の不透明感や原油価格の動向が市場心理を左右しており、売りと買いが交錯する展開となっている。 指標となる新発10年国債利回りは前日と同水準で推移し、大きな方向感は見られなかった。市場ではインフレ懸念と景気減速への警戒感が同時に存在している。 原油価格の高止まりは日本経済にとって重要なリスク要因だ。エネルギー輸入依存度の高い日本では、原油価格上昇が物価を押し上げる可能性があり、長期金利上昇圧力につながる。 一方で米国経済の減速懸念も市場に影響している。最近発表された米雇用関連指標の一部には鈍化傾向が見られ、米連邦準備制度理事会(FRB)の利下げ期待を支える材料となっている。 日本銀行は金融政策正常化を進めているが、追加利上げのタイミングについては慎重な姿勢を維持している。市場では今後の物価指標や賃金動向が政策判断に影響を与えるとの見方が多い。 債券市場ではインフレ懸念が売り材料となる一方、世界経済減速への警戒感が安全資産需要を支えており、相場の方向感が定まりにくい状況が続いている。 市場関係者は今後の焦点として、中東情勢の変化と米国金利政策を挙げる。これらの要因が原油価格やインフレ期待を左右し、日本国債市場の方向性を決定づける可能性がある。 日本の長期金利動向は国内金融市場だけでなくアジア市場全体にも影響を与えるため、投資家の関心は引き続き高い。

日本国債市場に様子見ムード 中東情勢と米金利動向が焦点 Read More »

chatgpt image 2026년 6월 2일 오후 02 47 00

原発再稼働審査、2段階方式へ

災害リスクを先行判断、電力会社の負担軽減と安全規制の信頼が焦点に 原子力発電所の再稼働に向けた安全審査が、見直しに向けて動き出す。原子力規制委員会は、現在一体的に進めている審査を、災害リスクの評価と施設設計の確認に分ける2段階方式へ改める方針だ。地震や津波、火山などの自然災害リスクを先に審査し、その結果を踏まえて原子炉建屋や安全設備などの設計審査に入る仕組みにする。政府は2027年にも原子炉等規制法の改正案を国会に提出する方向で調整する。 現在の審査では、電力会社は自然災害リスクの評価と、それに対応する施設設計に関する資料を同時に提出する必要がある。だが、規制委の審査過程で地震動や津波の想定、地盤の評価などが見直されると、その前提に基づいて施設設計の資料も修正を迫られる。災害リスクの評価が固まらないまま設計審査を進めれば、資料の作り直しや追加説明が繰り返され、審査期間の長期化につながりやすい。 新たな方式では、まず立地や自然条件に関わるリスク評価を先行させる。そのうえで、評価結果に応じた安全設備や防護対策、施設設計の審査に移る。電力会社にとっては、前提条件が定まった後に設計資料を整えられるため、事務負担や手戻りを減らしやすくなる。規制当局にとっても、論点を段階ごとに整理できる利点がある。 見直しの背景には、原発再稼働をめぐる審査の長期化がある。東京電力福島第1原発事故後、日本の原発は新規制基準への適合が再稼働の前提となった。新規制基準は、重大事故対策や自然災害への備えを強化したもので、原子力規制委員会は「基準を満たせば絶対的な安全が確保されるわけではなく、原子力の安全には終わりがない」と説明している。 一方で、審査が長期化すれば、電力会社の経営計画や地域の雇用、電力供給計画にも影響が出る。資源エネルギー庁も、福島第1原発事故後に原子力発電所の安全ルールが見直され、追加的な安全対策を経たうえで一部の原発が再稼働に至っていると説明している。 今回の制度変更は、こうした厳格な安全確認を維持しながら、審査の進め方を合理化する狙いがある。 ただし、2段階方式への移行は慎重な説明を必要とする。原発再稼働をめぐっては、審査の効率化が「規制の緩和」と受け止められやすい。とりわけ地震や津波、火山活動などの災害リスクは、立地地域の住民にとって最も敏感な問題だ。手続きの負担を軽くすることが、結果として安全確認の簡略化につながるのではないかという懸念が出る可能性がある。 そのため、制度見直しの焦点は、審査を早くすることそのものではない。重要なのは、災害リスクの評価をどこまで透明に行い、その結果を施設設計へどのように反映するかである。第1段階で示されたリスク評価が不十分であれば、第2段階の施設設計審査も信頼を得られない。逆に、リスク評価の根拠や判断過程が明確になれば、審査の全体像はこれまでより分かりやすくなる可能性もある。 電力会社にとっては、再稼働の見通しを立てやすくなる半面、初期段階のリスク評価で厳しい指摘を受ければ、計画全体の見直しを迫られることになる。2段階方式は、事業者にとって必ずしも楽な制度とは限らない。むしろ、災害リスクの評価が最初の関門としてより重い意味を持つことになる。 政府にとっても、原発再稼働はエネルギー政策の重要課題だ。燃料価格の変動、脱炭素化、電力需要の増加を背景に、原子力を安定電源として活用する必要性を訴える声は強まっている。一方で、福島第1原発事故の記憶はなお重く、再稼働には安全性への信頼と地元理解が欠かせない。審査制度の見直しは、電力供給の現実と安全規制の信頼をどう両立させるかという問題に直結する。 今後の論点は、法改正の中身と運用ルールだ。災害リスクの第1段階審査で何を確認するのか、どの時点で次の施設設計審査へ進めるのか、途中で新たな知見が出た場合にどのように前段階へ戻るのか。こうした手順が曖昧なままでは、制度変更への不信感が残る。 原発の安全審査は、単なる行政手続きではない。事故時に影響を受ける地域社会、電力を使う消費者、脱炭素化を進める産業界、そして将来世代に関わる問題である。2段階方式は、審査の効率化につながる可能性を持つ一方、規制の透明性と説明責任をこれまで以上に求める制度でもある。 原発再稼働を進めるうえで、事業者の負担軽減は重要な課題だ。しかし、それだけでは国民の理解は得られない。災害リスクを先に見極め、そのうえで施設設計の妥当性を確認する新制度が、効率化と安全性の両立につながるのか。規制委と政府には、制度の目的と限界を丁寧に説明する姿勢が求められる。

原発再稼働審査、2段階方式へ Read More »

9dfcc22f 7c06 495c 8181 810ee990e0d5

円安進行で160円目前 中東情勢と原油高が市場を揺らす

外国為替市場で円安圧力が続いている。円相場は1ドル=160円の節目に接近し、市場関係者の警戒感が高まっている。背景には中東情勢の不透明感による原油価格の高止まりと、日米金利差の継続がある。 日本はエネルギー資源の多くを輸入に依存しており、原油価格上昇は貿易収支の悪化要因となる。市場では原油高が続くことで日本経済への負担が増し、円売り圧力につながっているとの見方が広がっている。 一方で160円水準は市場心理上の重要な節目とされる。過去には急速な円安局面で政府・日銀が為替介入を実施した経緯があり、投機的な円売りを抑制する要因となっている。 現在の為替市場では米国の高金利政策がドル買いを支えている。日本銀行は金融政策正常化を進めているものの、依然として日米金利差は大きく、円買い材料は限られている。 企業活動への影響も広がっている。輸出企業には追い風となる一方、輸入原材料やエネルギーコストの上昇が中小企業や家計の負担を増やしている。物価上昇圧力も依然として強い。 今後の焦点は中東情勢の行方と米国金融政策である。原油価格の動向次第では円相場がさらに下落する可能性もあり、市場は政府・日銀の対応を注視している。 円安が続くなか、日本経済は輸出競争力向上と輸入コスト増加という相反する影響の間で難しいかじ取りを迫られている。

円安進行で160円目前 中東情勢と原油高が市場を揺らす Read More »

2

削除率0.1%が示したSNSの課題 日本で進むプラットフォーム透明化

SNS事業者による投稿管理の実態が、日本で初めて本格的に明らかになった。情報流通プラットフォーム対処法(情プラ法)の施行に伴い、主要プラットフォーム各社が削除対応や利用者からの通報件数などを公表したことで、SNS運営の透明性と責任を巡る議論が活発化している。 公表資料によると、Xは日本国内の利用者から年間約7600万件の通報を受けた一方、削除や非表示などの措置は全体の約0.1%にとどまった。膨大な通報件数と実際の対応件数との大きな差が注目を集めている。 もっとも、通報件数の多さがそのまま違反投稿数を意味するわけではない。重複通報や自動通報、不適切ではない投稿への通報も含まれるためだ。しかし利用者保護の観点からは、対応基準の透明性を求める声が強まっている。 日本政府は近年、誹謗中傷や偽情報拡散への対策を強化している。情プラ法では大規模プラットフォーム事業者に対し、削除手続きの整備や運用状況の公表を義務付けた。従来は企業ごとに異なっていた運用実態が可視化されることで、社会的な監視機能を高める狙いがある。 一方、プラットフォーム各社は表現の自由とのバランスを重視している。過度な削除は利用者の発言機会を奪う可能性があり、慎重な判断が求められるからだ。特にXはグローバル規模で「言論の自由」を重視する姿勢を示しており、その運営方針が日本国内でも議論を呼んでいる。 メタやLINEヤフー、TikTokなども削除対応の透明化を進めているが、今後は単なる件数公表だけでなく、どのような基準で判断しているかが重要になるとみられる。 AIによる自動検知技術は急速に進化しているものの、誹謗中傷や差別表現など文脈理解が必要な案件では人による審査が欠かせない。利用者保護と表現の自由を両立させる仕組みづくりが、今後のプラットフォーム運営における最大の課題となりそうだ。 情プラ法の施行は、日本のインターネット政策における大きな転換点と位置付けられている。各社の対応状況が継続的に公開されることで、SNS業界全体の透明性向上につながるかが注目される。

削除率0.1%が示したSNSの課題 日本で進むプラットフォーム透明化 Read More »

chatgpt image 2026년 6월 2일 오후 01 50 38

米国産原油の対日輸出が急増 ホルムズ不安で日本の調達構造に変化

ホルムズ危機で日本の原油調達に転機 米国産輸入が過去最高水準に中東依存の日本、米国産原油へシフト エネルギー安全保障に新局面 中東情勢の悪化によりホルムズ海峡の通航リスクが高まる中、日本の原油調達に大きな変化が起きている。米国から日本向けに輸出される原油が急増し、5月の輸出量は日量80万バレル規模に達した。イランへの軍事攻撃が起きる前の水準と比べて3倍を超える規模で、3カ月連続で過去最高を更新したとみられる。 日本は長年、原油の大半を中東に依存してきた。サウジアラビア、アラブ首長国連邦、クウェート、カタールなどからの輸入が中心であり、その多くはホルムズ海峡を通過する。ホルムズ海峡はペルシャ湾とインド洋を結ぶエネルギー輸送の要衝で、ここで通航が制限されれば、日本の製油所、発電、化学産業、物流、消費者物価にまで影響が及ぶ。 今回、米国産原油の対日輸出が急拡大した背景には、こうした中東依存リスクへの警戒がある。米国はシェールオイルの生産拡大によって世界有数の原油供給国となっており、メキシコ湾岸を中心に輸出能力を高めてきた。中東からの供給が不安定化する局面では、米国産原油が日本にとって重要な代替供給源となる。 もっとも、米国産原油への切り替えは単純ではない。米国メキシコ湾岸から日本までの輸送距離は長く、タンカーの確保や運賃の上昇が調達コストを押し上げる可能性がある。さらに、原油には産地ごとに性質の違いがあり、硫黄分や重さによって製油所での処理効率が変わる。中東産原油を前提に運用してきた設備では、米国産原油の比率を急に高めた場合、製品の歩留まりや精製計画の見直しが必要になることもある。 それでも日本企業が米国産原油の調達を増やすのは、供給の安定性を優先せざるを得ないためだ。ホルムズ海峡の不安定化が続けば、たとえ原油価格が一時的に落ち着いても、輸送保険料やタンカー運賃、在庫積み増しコストが上昇する。エネルギー価格の不安定化は、企業収益だけでなく、電気料金、ガソリン価格、石油化学製品の価格にも波及する。 今回の動きは、日本のエネルギー安全保障政策にも再考を迫る。これまで日本は中東産油国との外交関係を重視し、安定的な原油確保を進めてきた。しかし、地政学リスクが高まる局面では、特定地域に依存する調達構造そのものが脆弱性となる。米国産原油の輸入拡大は、短期的な危機対応であると同時に、日本が調達先の多角化を急がなければならない現実を示している。 日本にとって難しいのは、米国産原油の拡大がエネルギー安全保障を強める一方で、対米依存を高める側面もあることだ。中東依存を下げることはリスク分散につながるが、米国の輸出政策、港湾能力、国際海運市場、為替相場の影響をより強く受けるようになる。エネルギー調達は単なる市場取引ではなく、外交、安全保障、産業政策と密接に結びつく。 日本企業に求められるのは、米国産原油を一時的な代替品として見るのではなく、調達ポートフォリオ全体の中で位置づけ直すことだ。中東、北米、東南アジア、オセアニアなど複数地域からの調達を組み合わせ、原油の種類、輸送ルート、在庫水準、製油所の対応力を総合的に見直す必要がある。政府も国家備蓄の活用、民間備蓄の運用、シーレーン防護、産油国外交を一体で進めることが求められる。 ホルムズ海峡の緊張は、日本にとって遠い中東の問題ではない。原油タンカーの航路が揺らげば、その影響は国内のエネルギー価格や企業活動、家計負担に直結する。米国産原油の対日輸出急増は、日本の原油調達が危機対応型へ移りつつあることを示す象徴的な動きである。 日本は今後も中東産原油を完全に手放すことはできない。しかし、今回の事態は「安い原油を安定的に買える時代」が揺らいでいることを浮き彫りにした。エネルギー安全保障の焦点は、価格だけでなく、どこから、どの航路で、どの程度のリスクを抱えて調達するのかへと移っている。

米国産原油の対日輸出が急増 ホルムズ不安で日本の調達構造に変化 Read More »

chatgpt image 2026년 6월 2일 오후 01 30 42

インドネシア、石炭・パーム油輸出に国家管理強化 日本企業に広がる契約見直しリスク

資源大国インドネシアが輸出統制へ 石炭・パーム油調達に揺れる日本企業プラボウォ政権の資源管理強化、石炭・パーム油の国際供給網に波紋 インドネシア政府が石炭やパーム油など主要資源の輸出管理を強化する方針を打ち出し、日本を含む海外企業の間で警戒感が広がっている。インドネシアは世界有数の石炭・パーム油輸出国であり、電力、食品、化学、生活用品など幅広い産業の供給網に関わる。政府による統制が実際の取引価格や輸出手続き、既存契約にどこまで及ぶのかが不透明なため、企業は対応を迫られている。 プラボウォ政権が掲げるのは、天然資源に対する国家の管理強化だ。政府は資源輸出の実態をより正確に把握し、輸出価格の過少申告や税収漏れ、外貨収入の国外流出を防ぐ狙いがあるとしている。対象には石炭、パーム油、鉄合金などが含まれるとみられ、今後は国営企業や政府指定の仕組みを通じて輸出の監督を強める方向だ。 ただ、企業側にとって問題は政策の目的そのものよりも、導入の速さと制度設計の不透明さにある。すでに民間企業同士で結ばれている長期供給契約がそのまま維持されるのか、契約相手や決済の流れが変更されるのか、価格算定に政府の関与が入るのかといった点は、調達コストと供給安定性に直結する。輸出許可や船積み手続きに新たな審査が加われば、納期の遅れや追加費用が生じる可能性もある。 日本企業にとって影響が大きいのは石炭とパーム油だ。日本の石炭調達はオーストラリア依存が大きい一方、インドネシアも重要な供給国の一つである。発電用燃料や産業用エネルギーの調達に関わる電力会社、商社、物流企業にとって、インドネシア産石炭の輸出条件が変われば、価格交渉や代替調達の見直しが避けられない。 パーム油も同様に、日本の食品、洗剤、化粧品、バイオ燃料など多様な分野と結びついている。日本のパーム油調達はマレーシアとインドネシアへの依存度が高く、インドネシア側の制度変更は原料価格だけでなく、製品価格やサプライチェーン管理にも影響を及ぼしかねない。特に中小の食品・日用品メーカーにとっては、急な調達条件の変更が収益を圧迫する要因となる。 今回の動きは、インドネシア国内の単なる行政改革にとどまらない。資源保有国が輸出の主導権を握り、国際市場でより大きな利益を確保しようとする「資源ナショナリズム」の流れと見ることができる。インドネシアは過去にもニッケル鉱石の輸出規制を通じて国内加工産業への投資を呼び込み、資源を梃子に産業政策を進めてきた。プラボウォ政権はこの経験を踏まえ、石炭やパーム油など他の主要品目にも国家管理の考え方を広げようとしている。 一方で、国家管理の強化には副作用もある。政府の監督によって取引の透明性が高まる可能性がある一方、手続きの複雑化や行政判断の遅れ、価格形成への政治的介入が生じれば、輸入企業はインドネシア産原料をリスクの高い調達先と見なすようになる。買い手がオーストラリア、マレーシア、南アフリカなど他国への調達分散を進めれば、長期的にはインドネシア側の輸出競争力にも影響しかねない。 日本企業が今後注視すべきなのは、政策発表そのものではなく、具体的な実施規則である。既存契約の扱い、国営企業や政府指定機関の関与範囲、価格決定の基準、輸出許可に必要な手続き、船積み遅延時の責任分担が明確にならなければ、実務上の混乱は続く可能性がある。 石炭は電力コストに、パーム油は食品や生活用品の価格に直結する。インドネシアの輸出管理強化は、日本企業にとって遠い資源国の政策変更ではなく、国内のエネルギー価格や消費財価格にもつながる供給網リスクである。日本企業は今後、インドネシア政府の制度運用を見極めながら、調達先の分散、契約条項の再確認、在庫戦略の見直しを急ぐ必要がある。

インドネシア、石炭・パーム油輸出に国家管理強化 日本企業に広がる契約見直しリスク Read More »

2

賃上げしなければ人が来ない時代へ 日本企業、人件費増でも待遇改善を加速

日本企業の間で賃金引き上げの動きが一段と広がっている。長年続いた低賃金構造からの転換が進む中、人件費負担が増加しても人材確保を優先する企業が増えている。 2026年の賃金動向調査では、多くの企業が前年より人件費総額の増加を見込んでいる。背景には深刻化する人手不足と採用競争の激化がある。 特に若手人材の確保を目的とした初任給引き上げが目立つ。大手企業を中心に新卒初任給を大幅に引き上げる動きが相次ぎ、既存社員との賃金バランスを維持するためベースアップも同時に進められている。 日本の労働市場では近年、転職に対する心理的ハードルが低下している。若年層を中心に待遇改善を目的とした転職が一般化しつつあり、企業は優秀な人材の流出防止を重要課題としている。 2025年春闘では連合の集計で平均5%を超える賃上げが実現し、30年以上ぶりの高水準となった。物価上昇と人手不足が重なり、企業は賃上げを避けられない状況となっている。 一方で、中小企業への影響は深刻だ。大企業と比べて価格転嫁が難しく、原材料高と人件費増加の双方に直面している。利益確保と賃上げの両立が経営課題となっている。 政府や日本銀行は、賃金上昇が消費拡大につながる好循環の定着を期待している。しかし企業側では固定費増加への警戒感も強く、賃上げを持続できるかが今後の焦点となる。 労働力人口の減少が続く日本では、人材確保そのものが競争力を左右する時代に入りつつある。企業にとって賃上げはコストではなく、成長のための投資という考え方が広がり始めている。

賃上げしなければ人が来ない時代へ 日本企業、人件費増でも待遇改善を加速 Read More »

chatgpt image 2026년 5월 26일 오전 10 07 38

日本国債市場、超長期金利の上昇に一服感原油安と需給改善がイールドカーブの過熱を抑える

中東リスク後退でインフレ警戒が緩和30年債売りの一巡が示す債券市場の転換点 日本の国債市場で、超長期金利の上昇にいったん歯止めがかかっている。5年債と30年債の利回り差は5月中旬にかけて拡大していたが、その後は縮小に転じた。背景には、米国とイランの交渉進展期待による原油価格の反落がある。エネルギー価格の上昇が国内インフレを再び押し上げるとの警戒感が和らぎ、長い年限の国債を売る動きが弱まった。 市場で注目されているのは、短期から中期の金利よりも、20年債や30年債といった超長期ゾーンの変化である。25日時点で5年債利回りは1.96%、30年債利回りは3.94%とされ、両者の差はなお大きい。ただ、今月19日をピークにその差は縮小方向へ動いた。これは、金利上昇の中心だった超長期債に、買い戻しや押し目買いが入り始めたことを示す。 国債の利回りは、債券価格と逆方向に動く。投資家が長期債を売れば価格は下がり、利回りは上がる。逆に、長期債への需要が戻れば価格は上がり、利回り上昇は抑えられる。財務省は国債金利情報として主要年限の実勢金利を公表しており、イールドカーブは市場の金利観や需給を映す基礎指標となる。 今回の変化は、単なる一日の値動きではない。日本では日銀の金融政策正常化、政府の国債発行計画、生命保険会社や年金基金の投資姿勢が重なり、超長期債の需給が不安定になっていた。特に30年債は、財政拡張への警戒や将来インフレへの不安が強まる局面で売られやすい。長い期間の債券ほど、将来の金利や物価見通しの変化に敏感だからである。 ただ、足元ではその売り圧力に一巡感が出ている。財務省は国債管理政策について、国債の円滑な発行と中長期的な調達コストの抑制を基本目標とし、市場との対話や保有者層の多様化に取り組むとしている。超長期債の需給が崩れれば、政府の資金調達コストにも影響するため、30年債の動きは財政運営にとっても重要な信号となる。 原油価格の反落も大きい。中東情勢の緊張が強まると、日本では輸入物価の上昇を通じてインフレ再燃への警戒が高まる。日本はエネルギー資源の多くを海外に依存しており、原油や液化天然ガスの価格変動は電気料金、ガソリン価格、企業の物流費に波及する。市場が原油高を警戒すれば、将来のインフレを織り込む形で長期金利が上がりやすくなる。 そのため、米国とイランの交渉が合意に近づくとの期待は、債券市場にとって買い材料となった。ホルムズ海峡をめぐる緊張が和らげば、原油供給への不安は後退する。インフレ加速のリスクが低下すれば、長期債を売る理由も弱まる。株式市場では中東リスク後退が買い材料になりやすいが、債券市場では同じ材料が長期金利の上昇抑制につながる。 もっとも、金利差の縮小は日本経済への安心感だけを意味しない。5年債と30年債の差が大きい状態は、市場が将来の財政負担や物価上昇、日銀の政策変更を強く意識していることを示す。日銀は2026年も金融政策決定会合ごとに政策運営方針を公表しており、国債買い入れの予定や金融市場調節の変化は債券市場の重要材料であり続ける。 日本相互証券は主要年限の新発債利回りを公表しており、新発10年債利回りは長期金利の代表的な指標とされる。一方、30年債などの超長期金利は、より長い将来の物価・財政・需給見通しを反映しやすい。今回のように30年債利回りの上昇が止まる局面では、投資家が将来リスクを再評価している可能性がある。 超長期債の需給には、構造的な変化もある。かつては生命保険会社が長期負債に対応するため、30年債や40年債を安定的に買う存在だった。しかし金利上昇局面では、投資家は急いで買うより、より高い利回りを待つ姿勢を取りやすい。価格下落リスクが残る局面では、需要が一時的に薄くなる。この需給の緩みが、最近の超長期金利上昇を大きくした。 足元でその緩みが和らいだのは、利回り水準そのものが投資家にとって再び魅力を持ち始めたためでもある。30年債利回りが4%近辺に近づけば、長期運用を行う投資家にとっては一定の投資妙味が出る。将来の金利上昇に対する警戒が残っていても、利回り水準が十分に高いと判断されれば、買いが入りやすくなる。これは超長期債市場が一方向の売りから、価格水準を見ながら売買する段階に入ったことを示す。 ただし、長短金利差の拡大が完全に終わったとは言い切れない。日本では物価上昇率、賃金動向、日銀の追加利上げ観測、政府の補正予算、国債発行計画が引き続き金利を左右する。中東情勢が再び悪化すれば、原油価格とインフレ期待が再上昇し、超長期債は再び売られる可能性がある。今回の金利差縮小は、構造変化というより、過度な売りの修正と見るのが自然である。 投資家にとって重要なのは、イールドカーブの形が何を示しているかである。短中期金利が日銀の政策見通しを反映しやすい一方、超長期金利は財政、インフレ、需給、海外金利の影響を大きく受ける。5年債と30年債の差が広がる局面では、将来の不確実性に対する上乗せ金利が膨らんでいる。今回の差の縮小は、その上乗せ部分が一部巻き戻された動きといえる。 企業や家計にも影響は及ぶ。超長期金利の上昇は、住宅ローン、企業の長期資金調達、インフラ投資、保険商品設計に波及する。国債利回りが高止まりすれば、政府の利払い費だけでなく、民間の借り入れコストにも影響が出る。逆に、金利上昇が落ち着けば、金融市場の過度な不安は和らぐ。ただし、金利が以前の低水準に戻ると見るのは早い。 今回の局面は、日本の債券市場が新しい金利環境に適応している過程でもある。長く続いた超低金利の時代には、国債市場の主要な関心は日銀の買い入れと金利抑制だった。現在は、物価、財政、海外情勢、投資家需給がより直接的に利回りを動かすようになっている。市場は日銀依存から、より多くの材料を織り込む段階へ移っている。 今後の焦点は三つある。第一に、中東情勢の緩和が原油価格の安定につながるかである。第二に、30年債など超長期債の入札や投資家需要がどの程度回復するかである。第三に、日銀が国債買い入れや政策金利の運営をどう調整するかである。この三つがそろえば、長短金利差の拡大にはさらにブレーキがかかる可能性がある。 一方で、どれか一つが崩れれば、再び金利上昇圧力は強まる。原油高が戻ればインフレ期待が上がる。国債入札が不調なら需給不安が再燃する。日銀の追加利上げ観測が強まれば短中期金利も上がる。債券市場の落ち着きは、まだ安定した均衡ではなく、複数の不安材料が一時的に弱まった結果と見るべきである。 日本国債市場は、超長期債の売りが一巡したことでひとまず落ち着きを取り戻した。だが、長短金利差はなお高い水準にあり、財政・物価・金融政策への警戒は残る。原油安と需給改善は市場に休息を与えたが、構造的な課題を解消したわけではない。日本の金利市場は、低金利時代の延長ではなく、金利ある世界のリスク管理を迫られている。

日本国債市場、超長期金利の上昇に一服感原油安と需給改善がイールドカーブの過熱を抑える Read More »

chatgpt image 2026년 5월 26일 오전 09 54 32

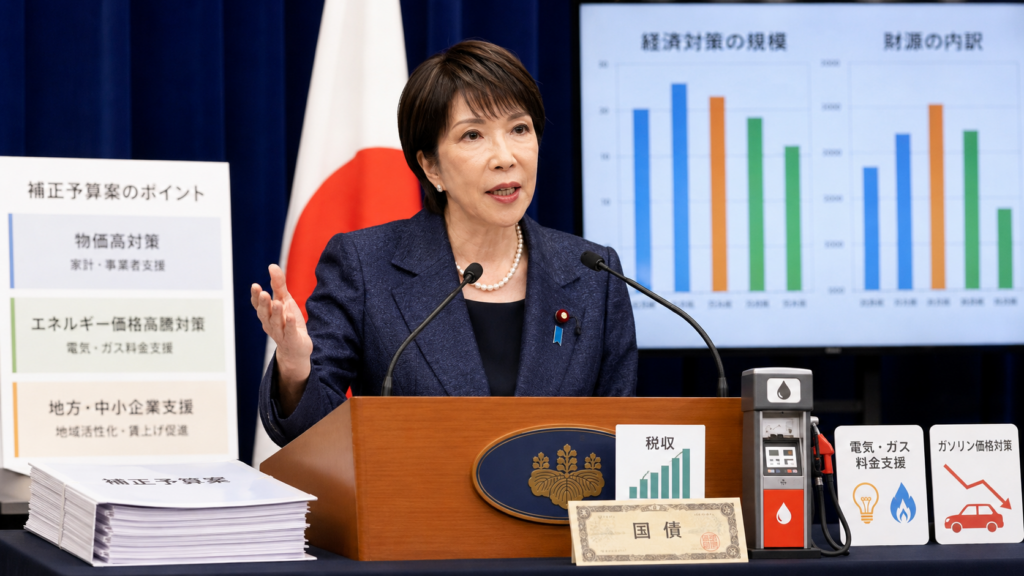
補正予算3兆円超、赤字国債増発は回避へ税収増の余力を先取りする「物価対策」の限界

中東情勢の長期化でガソリン・電気・ガス支援を追加市場の信認を守りながら家計負担を抑えられるか 高市早苗首相は25日、2026年度補正予算案を編成する方針を表明した。一般会計の歳出規模は3兆円を超える見通しで、長引く中東情勢の混乱を受け、ガソリンや電気・ガス料金の負担軽減を柱に据える。政府は赤字国債の発行額を増やさずに対応すると説明している。物価高対策を急ぎながら、国債市場の信認を損なわないための財政運営が問われている。 今回の補正予算は、エネルギー価格の上昇リスクに備える性格が強い。中東情勢が不安定化すれば、原油や液化天然ガスの調達価格が上がり、一定の時間差を置いて電気・ガス料金や物流費に波及する。首相官邸が4月7日に公表した会見でも、政府は中東情勢による経済への影響を注視し、必要な対応をためらわず実施すると説明していた。 政府はすでに、原油価格高騰を受けて燃料油価格を抑える緊急的な激変緩和措置を講じている。高市首相は4月7日の会見で、ガソリン、軽油、重油、灯油などの価格抑制策を実施し、ガソリン価格が措置前の190.8円から3月30日時点で170.2円まで低下したと説明した。さらに、支援を切れ目なく続けるため、2025年度予備費を使って1兆円超の基金規模を確保したとも述べている。 今回の補正予算は、こうした予備費対応だけでは長期化するリスクに備えきれないとの判断を示すものだ。中東情勢が短期で収束すれば、既存の基金や予備費で一定の対応が可能だった。しかし、原油価格、海上輸送、代替調達、国内流通の目詰まりが同時に問題化すれば、より大きな財政措置が必要になる。補正予算の編成は、政府がエネルギー価格問題を一時的な物価対策ではなく、経済安全保障上の課題として扱い始めたことを示している。 焦点は財源である。政府は赤字国債の発行額を増やさない方針を強調している。日本の財政はすでに国債残高の大きさが市場の関心事となっており、追加の赤字国債発行は長期金利や財政規律への不安を招きかねない。物価対策を行うために国債をさらに増やせば、家計支援と市場信認が衝突する。今回の補正予算は、その衝突を避けるための政治的・財政的な折衷案といえる。 ただし、赤字国債を増やさないことが財政余力の十分さを意味するわけではない。今回の財源は、税収増に伴う余裕分や決算剰余金、既存基金の活用などを組み合わせる形になるとみられる。これは新たな借金を抑える一方で、将来使えるはずだった財政上の「貯金」を前倒しで使う構図である。短期的には国債市場への悪影響を抑えられるが、次の危機に備える余力は薄くなる。 2026年度当初予算の規模自体も大きい。首相官邸の4月7日の説明によると、2026年度一般会計予算の総額は122.3兆円と過去最大となった。一方で、政府は新規国債発行額を2年連続で30兆円未満に抑え、公債依存度も低下させたと説明している。 財務省も2026年度予算政府案の資料を公表しており、予算全体の枠組みや歳入歳出の概算を示している。 この数字は、政府が二つの制約の間で動いていることを示す。ひとつは、物価高、エネルギー、少子化、防衛、半導体、GXなどへの支出需要である。もうひとつは、金利上昇局面で国債発行を増やしにくい財政制約である。高市政権は「責任ある積極財政」を掲げ、危機管理投資や成長投資を重視すると説明している。だが、積極財政を続けるには、財源の裏付けと支出の優先順位がこれまで以上に問われる。 中東情勢への備えも補正予算の重要な背景である。首相官邸の説明では、日本には約8か月分の石油備蓄があり、ホルムズ海峡を通らないルートでの原油代替調達にも取り組んでいる。4月には前年実績比で2割以上、5月には過半の代替調達にめどがついたとも説明された。 しかし、備蓄や代替調達があることと、価格上昇を完全に抑えられることは別問題である。 家計にとっては、ガソリン価格と電気・ガス料金が最も見えやすい負担となる。燃料費が上がれば、通勤、物流、食品価格、冬場の暖房費にも影響する。政府が補正予算で支援策を追加するのは、生活防衛の側面がある。一方で、価格補助は終了時に反発を招きやすく、長期化すれば財政負担が固定化する。補助金は痛みを和らげるが、エネルギー価格そのものを下げる政策ではない。 企業にとっても影響は大きい。運輸、製造、小売、農業、医療、介護など、燃料や電力を多く使う業種では、エネルギー価格の上昇が収益を圧迫する。特に中小企業は価格転嫁が難しく、補助金の有無が資金繰りに直結する場合がある。補正予算が家計支援に偏るのか、企業活動の継続支援まで含むのかは、今後の制度設計で重要になる。 国債市場の視点では、政府が赤字国債増発を避けたことは一定の安心材料である。日本銀行の金融政策正常化が意識されるなか、国債発行の増加は長期金利の上昇圧力となり得る。政府が国債発行額を抑える姿勢を示すことは、市場との対話として意味がある。ただし、市場は表面上の国債発行額だけでなく、将来の支出構造や税収の持続性も見る。税収増を先取りする財政運営が続けば、財政の柔軟性は低下する。 今回の補正予算には、政治的な意味もある。物価高対策は有権者に分かりやすい政策であり、ガソリンや電気・ガス料金の支援は生活実感に直結する。だが、支援が続けば続くほど、どの時点で縮小するのかという問題が残る。政府が支援終了を急げば家計負担が増え、支援継続を選べば財政負担が増す。補正予算は国民生活を守る政策であると同時に、出口戦略を伴わなければ将来の財政問題にもなる。 今回の対応で見えてくるのは、日本の財政が危機対応のたびに余力を削っているという現実である。税収増がある時期には支出を増やしやすい。しかし、税収は景気や物価に左右される。物価上昇によって増えた税収を物価対策に使う構図は、短期的には理解されやすいが、恒久的な財源とは言いにくい。経済が減速すれば、同じ手法を繰り返すことは難しくなる。 日本の財政運営にとって、今回の補正予算は小さくない試金石である。赤字国債を増やさずに3兆円超の歳出を組むことは、表面上は財政規律を守る形になる。だが、将来の剰余や税収増を先に使えば、次の物価高、災害、外交安全保障上の危機に使える余地は狭まる。財政の信頼は、借金を増やさないことだけでなく、将来の選択肢をどれだけ残すかにも左右される。 補正予算の議論で必要なのは、支援の規模だけではない。誰を、どの期間、どの財源で支えるのかを明確にすることだ。低所得世帯、地方の交通利用者、中小企業、医療・介護施設など、エネルギー価格上昇の影響は均一ではない。広く薄く補助するのか、影響の大きい層に絞るのかで、財政負担と政策効果は変わる。限られた財源を使う以上、対象設定の精度が問われる。 高市政権が掲げる「責任ある積極財政」は、今回の補正予算で具体的な評価を受けることになる。必要な支出を避けない姿勢は、危機対応として重要である。だが、積極財政が責任あるものになるには、財源、期間、効果検証、出口の設計が欠かせない。エネルギー価格対策を続ける場合でも、単年度の補正予算を繰り返すだけでは制度の安定性は高まらない。 中東情勢が長引けば、追加対応の必要性は再び浮上する。ホルムズ海峡の安全、原油調達先の分散、LNG価格、海上保険料、為替相場が複合的に動けば、国内物価への影響も広がる。今回の補正予算は危機への備えであると同時に、日本のエネルギー安全保障と財政運営の弱点を映す鏡でもある。 政府が赤字国債の増発を避ける方針を示したことは、短期的には市場への配慮として評価できる。しかし、税収増の「貯金」を先取りする形で補正予算を組むのであれば、財政余力は確実に小さくなる。今後問われるのは、今回の3兆円超をどう使うかだけではない。次の危機に備える財政の余白をどう残すかである。 補正予算は、国民生活を守るための緊急対応である。同時に、将来世代にどのような財政構造を残すのかを決める政策でもある。中東情勢、エネルギー価格、国債市場、家計支援は一つの線でつながっている。今回の補正予算は、日本が物価高と財政規律を同時に管理できるかを測る最初の大きな局面となる。

補正予算3兆円超、赤字国債増発は回避へ税収増の余力を先取りする「物価対策」の限界 Read More »