経済

3846

中小企業の採用難、賃上げだけでは限界人財の定着・育成と価格転嫁が「稼ぐ力」を左右する局面に

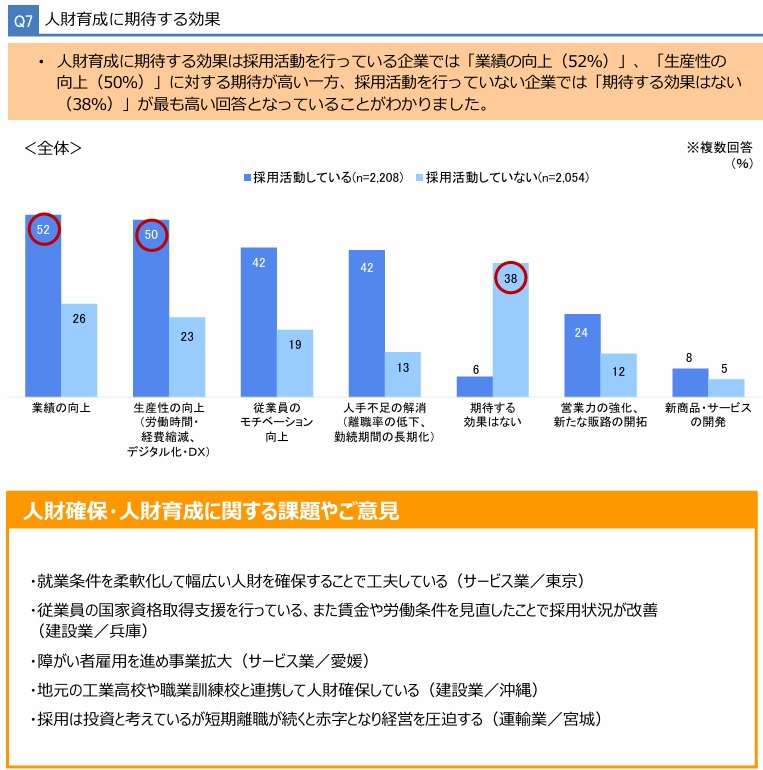
中小企業の採用難、賃上げだけでは限界人財の定着・育成と価格転嫁が「稼ぐ力」を左右する局面に 日本の中小企業が、人手不足と物価上昇という二つの圧力に直面している。採用活動を行っても必要な人数を確保できず、同時に原材料費、燃料費、人件費の上昇を十分に価格へ転嫁できない企業が少なくない。中小企業経営の課題は、単に人を採ることから、限られた人財を定着させ、育成し、収益を生み出す構造へ変える段階に入っている。 大同生命保険が公表した2026年5月度の「大同生命サーベイ」によると、全国5068社の中小企業経営者を対象に「中小企業の人財戦略・物価上昇の経営への影響」を調査した。調査は2026年5月1日から28日にかけて、訪問またはZoom面談で実施された。現在の業況を示す業況DIはマイナス12.3ポイントで、前月から0.1ポイント悪化し、5カ月連続で低下した。一方、将来DIはマイナス5.9ポイントで、前月から0.7ポイント改善したものの、なお低調な水準にとどまった。 同調査で特に目立つのは、採用意欲があるにもかかわらず、人員を確保できない企業の多さである。2025年度に採用活動を行った企業は約半数に上ったが、そのうち約7割で採用人数が充足しなかった。従業員規模が大きいほど採用意向は強く、21人以上の企業では約9割が採用活動を行ったにもかかわらず、6割以上が「採用できたが不足」または「採用できなかった」と回答した。 2026年度についても、採用予定またはすでに採用した企業は24%、採用を検討中の企業は25%となり、合計49%の企業に採用意向があった。11〜20人規模の企業では73%、21人以上では87%が採用意向を示しており、中小企業でも労働力確保の動きは続いている。ただし、採用意欲の強さがそのまま採用成功につながっていない点に、現在の労働市場の難しさがある。 この傾向は、大同生命の調査に限られない。帝国データバンクが2026年4月に実施した調査では、正社員の人手不足を感じている企業は50.6%となり、4月としては4年連続で半数を超えた。非正社員の不足感は28.3%だったが、正社員不足は依然として高水準である。業種別では、情報サービス、運輸・倉庫、メンテナンス・警備・検査、建設などで不足感が強く、7業種で正社員不足の割合が6割を超えた。 人手不足の質も変わっている。かつては単純に人員数が足りないという問題が中心だったが、現在は業務に合う技能を持つ人材が採れないという問題が重なっている。帝国データバンクの調査では、情報サービス業でAIやDX関連案件が増える一方、AIが生成したコードを安定運用する設計人材など、より高度なスキルを持つ人材の確保が難しくなっているとの企業の声が示された。 大同生命サーベイでも、人手不足への対応策として「採用条件の改善」「従業員のリスキリング」「従業員のマルチタスク化」が上位に挙がった。採用条件の改善は賃金や処遇の見直しを意味するが、それだけで大企業との人材獲得競争に勝つことは容易ではない。むしろ、既存社員の技能向上、複数業務への対応、資格取得支援、柔軟な就業条件の導入が、中小企業にとって現実的な人財戦略になりつつある。 人財確保の現場では、地域密着型の工夫も広がっている。大同生命の調査には、就業条件を柔軟化して幅広い人財を確保するサービス業、国家資格取得を支援する建設業、障がい者雇用を事業拡大につなげる企業、地元の工業高校や職業訓練校と連携する企業の事例が寄せられた。こうした取り組みは、大規模な採用広告や高額な賃上げに依存しにくい中小企業にとって、地域ネットワークを活用した人財確保策といえる。 しかし、人手不足だけが経営課題ではない。物価上昇とコスト増加も、中小企業の収益を圧迫している。大同生命サーベイでは、国際情勢に伴う物価上昇について、約9割の企業が経営への影響に不安を感じているとされた。特に自社の業況を「悪い」と判断している企業では、強い不安を感じる割合が高く、収支の赤字化や事業縮小への懸念が目立った。 経営への具体的な影響としては、固定費の節約、収支の赤字化、燃料・原材料不足が上位に挙がった。業況が悪い企業では「収支の赤字化」が50%に達し、「廃業や大幅な事業縮小」との回答も24%に上った。これは、物価高が単なる費用増ではなく、事業継続そのものを揺さぶる段階に入っている企業があることを示している。 中小企業にとって重要なのは、コスト上昇をどこまで価格に転嫁できるかである。経済産業省が2026年3月時点の価格交渉促進月間フォローアップ調査として公表した結果では、価格転嫁率は54.2%だった。コスト要素別では、原材料費の転嫁率が55.7%、労務費が50.0%、エネルギーコストが48.9%となった。一定の改善は見られるが、上昇したコストのすべてを販売価格や取引価格に反映できているわけではない。 価格転嫁が進まない背景には、取引関係の力学がある。中小企業は大企業に比べて交渉力が弱く、取引先との関係維持を優先して値上げをためらう場合が多い。とりわけ建設、運輸、製造、小売などでは、燃料費や資材費の上昇が直撃する一方、価格転嫁の遅れが利益を圧迫する。帝国データバンクの調査でも、運輸・倉庫業では売上が伸びても人件費、燃料、資材価格の上昇により増収減益が続き、価格転嫁が追いついていないとの声が示された。 こうした状況は、日本の中小企業政策が重視する「稼ぐ力」とも直結する。中小企業庁の2026年版中小企業白書は、「強い中小企業」に向けた稼ぐ力の強化をテーマに掲げ、労働生産性、人材確保・活用、収益力の向上を重要課題として整理している。人手不足と価格上昇が同時に進む局面では、従来のコスト削減型経営だけでは限界がある。 大同生命サーベイの自由回答にも、現場の苦境と工夫が同時に表れている。材料費高騰分を顧客に転嫁できず自社で負担している企業、部品の注文制限で製造を抑えざるを得ない企業、燃料・資材高騰で工事中断を懸念する企業がある一方、新規仕入れルートの開拓、生成AIを活用した営業管理コスト削減、先行在庫確保による供給不足リスク回避に取り組む企業もあった。 この点で、生成AIの活用は中小企業にとって単なる流行語ではなくなりつつある。人員を急に増やせない企業にとって、営業管理、顧客対応、見積作成、在庫管理、社内文書作成などの業務効率化は、人手不足への現実的な対応策になる。もっとも、AI導入だけで収益構造が変わるわけではない。業務プロセスの見直し、社員教育、データ管理、顧客対応の標準化が伴って初めて、生産性向上につながる。 人財戦略でも同じことがいえる。採用難の時代には、新規採用だけに依存する経営は不安定になりやすい。既存社員が複数業務を担える体制、資格取得を支援する制度、シニア人材や外部人材を柔軟に活用する仕組み、短時間勤務や副業人材を受け入れる制度が必要になる。大同生命サーベイを監修した神戸大学経済経営研究所の柴本昌彦教授も、採用できる人を待つだけでなく、今いる人財の力を引き出す視点が重要だと指摘している。 一方、価格転嫁と収益構造の見直しも避けられない。柴本教授は、コスト削減だけで対応するには限界があり、価格転嫁、取引条件の見直し、調達先の分散、高付加価値の商品・サービスへの転換を通じて収益構造を見直すことが重要だと述べている。これは、中小企業が「安く請ける」構造から、「価値を説明して適正価格を受け取る」構造へ移る必要があることを意味する。 日本の中小企業にとって、今後の競争力は人件費を抑えることではなく、人財一人あたりの付加価値を高めることに移っていく。賃上げは必要だが、賃上げを継続するためには収益力が必要である。収益力を高めるには、価格交渉、商品・サービスの高付加価値化、業務効率化、人財育成を同時に進めなければならない。採用難と物価高は別々の課題ではなく、企業の稼ぐ構造を問い直す一つの問題である。 行政や金融機関の役割も大きい。価格交渉を進める制度整備、リスキリング支援、DX導入支援、事業承継、人材マッチング、地域金融による経営改善支援は、中小企業の構造転換を支える基盤になる。特に地方の中小企業では、地域の学校、商工団体、金融機関、自治体が連携して人財確保と販路拡大を支援する仕組みが重要になる。 今回の大同生命サーベイが示したのは、日本の中小企業が厳しい景況感の中でも、採用、人財育成、価格転嫁、調達改革、AI活用に取り組み始めている現実である。ただし、その取り組みはまだ個別企業の努力に依存している面が大きい。今後は、企業自身の経営改革に加え、取引慣行の改善、地域ネットワークの再構築、政策支援の実効性が問われる。 中小企業の競争力は、採用人数の多さだけで決まらない。人財が定着し、学び直し、複数の役割を担い、適正な価格で価値を提供できるかが重要になる。人手不足と物価高が続く日本経済において、中小企業の課題は「人を採る経営」から「人を生かして稼ぐ経営」へ移っている。今回の調査は、その転換点を映し出している。

中小企業の採用難、賃上げだけでは限界人財の定着・育成と価格転嫁が「稼ぐ力」を左右する局面に Read More »
食費かさむ主因、パンからコメに 12年ぶりに消費額逆転

食費かさむ主因、パンからコメに 12年ぶりに消費額逆転

総務省が公表した家計調査の最新結果で、主食をめぐる構図が大きく変わった。1世帯あたりの年間支出額で、長らくトップだったパンをコメが逆転し、12年ぶりに「最もお金のかかる主食」の座に返り咲いたためだ。 2025年度のコメ支出額は4万3573円と、統計を遡れる2000年度以降で初めて4万円台に乗せた。一方のパンは3万4468円にとどまり、伸び率の差が主食支出の順位を押し上げた格好だ。 背景には「令和のコメ騒動」とも呼ばれる価格高騰があり、家計や流通の現場に静かな影響を広げている。家計調査では、2000年代以降、パン支出がコメを上回る傾向が続いてきた。 共働き世帯の増加や朝食の簡便化志向を受け、調理の手間が少なく保存もしやすいパンが都市部を中心に浸透したことが大きい。食生活の欧風化も追い風となり、コンビニの惣菜パンやベーカリーの高付加価値商品が市場を広げてきた経緯がある。 こうした流れの中で、コメは「主食の座」を維持しつつも、支出額ではパンに後れを取る時期が長く続いていた。今回の逆転は、消費者の嗜好変化というより、価格要因が前面に出た結果とみるのが妥当だ。 2025年度のコメ支出額は前年度比41.3%増と、異例の伸びを記録した。物価上昇局面にあるとはいえ、単年度で4割超という増加率は、単なるインフレの延長線上とは言い難い水準だ。 これに対し、パンの支出額は0.9%増にとどまり、ほぼ横ばいに近い。主食全体の消費量が大きく増えたわけではないとみられる中で、コメの支出だけが突出して膨らんだ構図が浮かび上がる。 家計側から見れば「パンを減らしてコメを増やした」というより、「コメを同じように買っていたら支出が膨らんだ」という感覚に近いだろう。コメ価格高騰の要因としては、天候不順による収量減と、生産コストの上昇が指摘されている。 近年は猛暑や長雨などの影響で品質や収穫量が不安定になり、産地によっては等級落ちや収量減が相次いだ。加えて、肥料や燃料、包装資材などの価格が世界的な資源高の影響で上昇し、生産者や流通業者のコスト負担が増している。 これまで小売段階での価格転嫁は抑えられてきたが、限界を超えた形で一気に表面化した面もある。いわゆる「令和のコメ騒動」は、需給のひっ迫とコスト高が重なった結果といえる。 政策面の影響も無視できない。政府は長年、主食用米の作付面積削減を促し、飼料用米や麦、大豆などへの転作を支援してきた。 食生活の多様化でコメ需要が減少傾向にある中、過剰生産を防ぐ狙いがあったが、需要の底堅さを見誤ると供給余力が薄くなるリスクも抱える。近年のように天候要因が重なると、在庫や備蓄で吸収しきれず、価格が急騰しやすい構造になりやすい。 消費者物価指数でも、令和に入ってからコメの上昇率が他の食料品より目立つ局面が増えており、構造的なひっ迫感が意識されている。コメとパンの価格差が縮む中で、消費者の主食選択はこれまで以上に価格に敏感になりつつある。 従来は「コメは安定した主食、パンは少し高くても利便性で選ぶ」という棲み分けがあったが、コメの値上がりでその前提が揺らぎ始めた。実際の食卓では、朝はパン、昼は麺類、夜はコメといった「主食ミックス」が一般化しており、家庭ごとにコストと手間、嗜好を組み合わせた最適解を探る動きが続くとみられる。 価格が上がったからといってコメを一気に手放すわけではないが、まとめ買いやセール活用など、購入行動の工夫がより重視されるようになっている。主食を巡る家計管理は、単純な「コメかパンか」という二者択一から、ポートフォリオ管理に近い発想へと移行しつつある。 小売・流通の現場でも、コメを取り巻く環境変化への対応が進む。スーパーやドラッグストアでは、5キロ袋だけでなく少量パックや無洗米、冷凍米飯など、用途別に細分化した商品構成を強化している。 価格高騰局面では、単価の高さが目立ちにくい少量パックや、調理の手間を省ける冷凍米飯が一定の支持を集めやすい。業務用米の分野でも、外食や中食向けにコストパフォーマンスを訴求した銘柄の提案が増えている。 流通各社にとっては、値上げ一辺倒ではなく、容量や加工度合いを変えることで実質的な負担感を抑える工夫が求められている。飲食店や給食施設も、原材料費の変動を踏まえたメニュー構成の見直しを迫られている。 パンを使ったメニューは小麦価格や輸入コストの影響を受けやすく、コメの高騰と合わせて原価管理は一段と難しくなっている。学校給食や社員食堂などでは、パン食の頻度を調整しつつ、コメを使った丼物や混ぜご飯など、ボリューム感を出しやすいメニューでコストを吸収する動きも出ている。 外食チェーンでは、定食メニューのご飯大盛り無料やおかわり自由を維持しつつ、サイドメニューやトッピングで単価を確保する戦略が目立つ。サブスクリプション型の定食サービスを導入し、一定額で主食を含む食事を提供する取り組みも、価格変動リスクを平準化する手段として注目されている。 消費者側の対策も多様化している。特売日を狙った10キロ単位のまとめ買いや、精米したての米を少量ずつ定期購入するサブスクリプションの利用など、家計と品質のバランスを取る工夫が広がる。 炊いたご飯を小分けにして冷凍し、パンや麺とローテーションさせながら主食を回す家庭も増えている。食料品のECサイトでは、ブランド米や産地直送米の定期便が「割高だが品質が安定している」として一定の支持を集めており、価格だけでなく安心感やトレーサビリティを重視する層も目立つ。 主食の選択は、単なる節約だけでなく、健康志向や地域応援といった価値観とも結びつきつつある。農政面では、需給バランスの安定化に向けた議論が続く。 備蓄米の放出や入札制度の運用見直しなど、短期的な価格急騰を抑える手段はあるものの、根本的には生産者が持続的にコメ作りを続けられる収益構造の確立が課題だ。 生産資材費や輸送コストの高止まりが続く中、単純な価格抑制策だけでは生産意欲の低下を招きかねない。中長期的には、需要に応じた柔軟な作付け調整や、高付加価値米と業務用米のすみ分けなど、多層的な市場構造の整備が求められる。 家計への影響を最小限に抑えつつ、国内のコメ生産基盤を維持するためには、農政と流通政策の連携が不可欠だ。今後の見通しとしては、天候の回復や世界的な穀物市況の落ち着きが、コメ価格の下押し材料となる可能性がある。 一方で、気候変動の影響は中長期的に続くとみられ、毎年の収量や品質が安定する保証はない。物流の人手不足や燃料費の変動も、コメを含む食料品価格の不確実性を高める要因となる。 こうした中で、消費者は価格と品質、利便性を総合的に判断しながら主食を選ぶ姿勢を強めていくとみられる。パンからコメへと「最もお金のかかる主食」が入れ替わった事実は、家計にとっての主食の位置づけが、量から価値、そしてリスク管理へと変わりつつあることを映し出している。

食費かさむ主因、パンからコメに 12年ぶりに消費額逆転 Read More »

食費かさむ主因、パンからコメに 12年ぶりに消費額逆転

食費かさむ主因、パンからコメに 12年ぶりに消費額逆転

最もお金のかかる主食が12年ぶりに入れ替わった。総務省の家計調査によると、2人以上世帯のコメ支出額が2025年度に初めて年間4万円を超え、パンを上回った。 コメの1世帯あたり支出額は4万3573円と、前年度から41.3%という大幅な伸びを記録している。一方でパンは3万4468円と、前年から0.9%増にとどまり、伸び率の差がそのまま主食の順位の逆転につながった。 2012年度以来となる「主食トップ」の座の交代は、物価高のなかで家計の構造変化と供給不安が重なった結果といえる。 背景には「令和のコメ騒動」と呼ばれるコメ価格の急騰がある。近年の天候不順や高温、作付け調整の影響に加え、肥料や燃料など生産コストの上昇が重なり、卸売価格がじわじわと上がってきた。 さらに、在庫の読み違いや一部産地の不作が報じられたことで、消費者や流通業者の「買い急ぎ」が発生し、スポット的に価格が跳ね上がる局面も見られた。こうした供給側と需要側の不安心理が連鎖し、家計のコメ支出額を押し上げた構図だ。 市場関係者の間では、短期的な需給の歪みが長期的な価格水準の見直しにつながる可能性も指摘されている。コメの支出額が増えた要因は、単純な消費量の増加というより、単価上昇の寄与が大きいとみられる。 家計調査の数量データや民間のPOSデータを照合すると、購入量は横ばいから微減傾向にある一方、10キロあたりの購入単価は明確に上昇している。外食や中食の利用が定着するなかで、家庭で炊くコメの量は長期的には減っているが、物価高の影響で「一度に買う量を減らしつつ、単価の高い銘柄や小容量パックを選ぶ」行動も見られる。 結果として、支出総額は増えているのに、体感としては「コメをたくさん食べているわけではない」というギャップが生まれている。家計にとっては、節約の余地が見えにくい支出項目になりつつある。 パンの支出額が相対的に伸び悩んでいる点も注目される。パンは小麦価格の国際的な変動や円安の影響を受けやすく、過去数年で値上げが相次いだ。 スーパーの食パンやロールパン、菓子パンなどは内容量の縮小や実質値上げが進み、消費者の間では「以前ほど気軽にまとめ買いしなくなった」という声も多い。加えて、健康志向の高まりから糖質や小麦グルテンを控える動きも一部で広がり、パンの購入頻度を意識的に減らす世帯も出てきている。 こうした複合要因が、パンの支出額を小幅な増加にとどめていると考えられる。主食の支出構造の変化は、食品メーカーや小売業の戦略にも影響を与える。 コメ関連では、精米だけでなく、パックご飯や冷凍米飯、レトルト丼の素など、付加価値の高い商品群が拡大している。価格上昇局面でも、調理の手間を省ける商品や、少量で保存性の高い商品は一定の支持を維持している。 一方、パン市場では、プレミアム食パンや高付加価値の菓子パンから、価格を抑えたプライベートブランド商品まで、二極化が進んでいる。家計の圧迫感が強まるなかで、消費者は「ここにはお金をかける」「ここは抑える」といった選別をよりシビアに行っており、その結果がコメとパンの支出額の差として表れている。 「令和のコメ騒動」は、単なる一時的な品薄や価格高騰にとどまらず、国内の食料安定供給の課題も浮き彫りにした。コメは長年、減反政策や在庫調整を通じて価格と需給の安定が図られてきたが、人口減少や食生活の多様化で構造的な需要減が続いていた。 そこに気候変動リスクや国際情勢による肥料・エネルギー価格の高止まりが重なり、従来の前提が崩れつつある。農業現場では、高齢化や担い手不足も深刻で、生産量を柔軟に増減させる余力が限られている。 こうした制約のなかで、急な需要変動が起きると、価格に跳ね返りやすい状況になっている。家計側の視点では、主食価格の上昇は「逃げ場の少ない負担」としての性格が強い。 外食やレジャーであれば、頻度を減らすことで比較的分かりやすく支出を調整できるが、コメやパンといった主食は完全に削ることが難しい。実際、家計調査でも、主食の購入頻度は大きく変わらない一方で、他の食材や嗜好品の支出を抑える動きが確認されている。 節約の対象が副菜や菓子、飲料などに集中し、食事のバランスや栄養面への影響を懸念する専門家もいる。主食の価格動向は、単なる家計負担の問題にとどまらず、国民の健康や食文化にも波及しうるテーマになりつつある。 今後の焦点は、コメ価格の高止まりが続くのか、それとも一時的なピークにとどまるのかという点だ。農水省や業界団体は、作付け面積の調整や在庫の活用などを通じて、供給の安定化を図ろうとしている。 ただ、気候変動の影響は読みづらく、猛暑や豪雨が続けば、品質や収量への影響は避けられない。加えて、エネルギーや物流コストの上昇が続けば、生産から流通までの各段階でコスト転嫁の圧力が高まる。 家計にとっては、コメの支出額が一度4万円台に乗ったことで、「主食はこれくらいかかるもの」という新たな水準が定着する可能性もある。一方で、デジタル技術やデータ活用による効率化の余地も指摘されている。 需要予測の高度化や、産地と小売を直接結ぶオンライン取引の拡大により、過剰在庫や局所的な品薄を抑えられる可能性がある。ECサイトやサブスクリプション型の定期購入サービスを通じて、消費者が価格と品質を比較しやすくなれば、過度な「買い急ぎ」や不安心理の連鎖を和らげる効果も期待できる。 実際、コメの定期配送サービスや、銘柄を選べるサブスク型のサービスを提供する事業者も増えている。こうした新しい流通モデルが広がれば、「令和のコメ騒動」のような急激な価格変動の影響を、部分的に吸収できる可能性がある。 パン市場でも、原材料やエネルギーコストの上昇を背景に、価格戦略の見直しが続いている。大手製パンメーカーは、値上げと同時に製品ラインアップの整理や高付加価値商品の強化を進めており、単純な「安売り競争」からの脱却を模索している。 コンビニやスーパーでは、プライベートブランドのパンを通じて、一定の価格帯を維持しつつ品質を訴求する動きが目立つ。消費者側も、朝食をパンからコメに切り替える、あるいはシリアルやヨーグルトなど別の選択肢を組み合わせるなど、主食のポートフォリオを柔軟に変えるようになっている。 こうした行動変容が、パンの支出額の伸びを抑え、結果としてコメとの逆転を後押しした面もある。今回の支出額逆転は、単に「コメが高くなった」「パンが伸び悩んだ」という表層的な現象にとどまらない。 物価高と所得停滞が続くなかで、家計がどのように優先順位を付け、何を守り、何を削るのかという選択の結果が、主食の支出構造として可視化されたともいえる。 コメが再び「最もお金のかかる主食」となったことは、日本の食卓におけるコメの存在感の強さを改めて示す一方、その価格が家計を圧迫する水準まで上がっている現実も突きつけた。 今後、農政や流通、食品産業の取り組みがどこまで価格と供給の安定につながるかが問われる。家計にとっても、主食の選び方や購入方法を見直しながら、限られた予算のなかで食の質をどう維持するかが、より重要なテーマになっていきそうだ。

食費かさむ主因、パンからコメに 12年ぶりに消費額逆転 Read More »

石油製品の供給、相談9500件 国交相「不安解消に万全」

石油製品の供給、相談9500件 国交相「不安解消に万全」

金子恭之国土交通相が9日の閣議後会見で明らかにした約9500件という相談件数は、石油製品の供給を巡る不安が、特定の業界にとどまらず広範に広がっていることを示している。 中東情勢の悪化は、原油価格の変動だけでなく、シンナーや燃料油といった加工段階の石油製品の流通にも影響を及ぼしやすい。 とりわけ日本の建設・住宅・自動車整備分野は、塗料や溶剤、軽油・重油などの安定供給を前提に工程を組み立てており、わずかな遅延でも工期やコストに跳ね返る構造だ。 相談の多さは、現場が在庫や代替調達だけでは吸収しきれないリスクを感じ始めていることの表れといえる。 政府側が「供給不安の解消に万全を期す」と強調した背景には、こうした現場の逼迫感がある。 国土交通省が4月に設置した相談窓口は、サプライチェーンの末端に近い事業者の声を吸い上げる役割を担う。 今回公表された約9500件には、窓口開設前の3月中旬以降に寄せられた相談も含まれており、情勢悪化の初期段階から不安が蓄積していたことがうかがえる。 石油元売りや商社レベルでは、在庫や調達先の分散などで一定の調整余地がある一方、中小の建設会社や工務店、自動車整備工場は、特定の仕入れ先に依存するケースが多い。 こうした事業者は、納期の遅れや数量制限が発生すると、即座に現場の工程見直しを迫られる。 相談窓口の設置は、こうしたボトムアップの情報を政策側に反映させる試みとして位置付けられる。 相談内容として多かった「一部製品が入手しにくい」「納期が示されない」といった声は、需給バランスが急激に崩れたというより、流通過程の不透明感が増していることを示している。 石油製品は、精製から輸送、保管、二次加工、販売に至るまで多段階のサプライチェーンを経るため、どこか一つの段階で調整が滞ると、末端には「いつ届くか分からない」という形で表れる。 特にシンナーや塗料用溶剤は、化学メーカーや商社の在庫戦略、輸入コンテナの遅延など複数要因が絡みやすい。 現場から見れば、実際の不足量よりも「見通しが立たないこと」自体がリスクとなり、余分な在庫確保や工期の長め設定につながる。 結果として、建設コストや住宅価格への波及も懸念される。 約9500件のうち約850件が具体的な対応を求める内容だった点も注目される。 単なる情報提供や状況確認ではなく、「代替品の活用方法を知りたい」「特定地域への優先供給を検討してほしい」といった実務的な要望が含まれているとみられる。 これは、現場が単に不安を訴える段階から、具体的なリスクマネジメントと行政支援を組み合わせた解決策を求める段階に移行していることを意味する。 国交省としても、相談内容を類型化し、地域や業種ごとの課題を整理することで、より的確な支援策や調整方針を検討しやすくなる。 相談窓口は、単発の問い合わせ対応にとどまらず、政策形成の基礎データとしての役割も持ち始めている。 金子国交相が「引き続き現場の声を聞くことで把握した状況にきめ細かく対応する」と述べたのは、こうした情報の蓄積と分析を前提とした発言といえる。 建設や住宅、自動車整備といった分野は、地域経済や雇用への波及効果が大きく、資材や燃料の供給不安が長期化すれば、地方の中小企業ほど影響が深刻になりやすい。 特に地方圏では、代替サプライヤーの選択肢が限られ、輸送距離も長くなるため、供給網の調整が難しい。 国交省が現場の声を重視する姿勢を示すことは、こうした地域間格差を意識した対応の必要性を示唆している。 きめ細かな対応には、単に全国一律の方針を示すだけでなく、地域や業種ごとの事情を踏まえた運用が求められる。 今回の対応で特徴的なのは、国土交通省と経済産業省が連携し、供給網の各段階で調整に取り組んでいると明言した点だ。 経産省はエネルギー政策や産業政策を所管し、石油精製・元売り・輸入といった上流から中流のプレーヤーとの接点が多い。 一方、国交省は建設業や物流、インフラ整備など、石油製品の需要側に近い分野を所管している。 両省が連携することで、上流の供給状況と下流の需要実態を突き合わせながら、優先順位付けや輸送ルートの調整など、より実効性のある対策を取りやすくなる。 省庁横断の対応は、エネルギー安全保障と産業活動の維持を両立させる上で重要性を増している。 中東情勢の悪化は、原油の供給リスクとして語られることが多いが、実際にはシンナーや塗料、燃料油など、日常的な産業活動を支える多様な石油製品に波及する。 日本の建設現場では、コンクリート型枠用の剥離剤や防水材、塗装材など、石油由来の資材が多数使われている。 住宅リフォームや自動車整備でも、溶剤や塗料、洗浄用のケミカル製品が欠かせない。 これらは単価こそ大きくないものの、欠品すると作業全体が止まる「ボトルネック資材」になりやすい。 今回の相談件数の多さは、こうしたボトルネックの存在を改めて浮き彫りにしている。 供給不安が顕在化すると、企業側は在庫を積み増すことでリスクを抑えようとするが、それ自体が市場全体のひっ迫感を強める要因にもなり得る。 特に中小企業は資金力に限りがあり、過度な在庫保有は財務負担となるため、どこまで在庫を持つべきかの判断が難しい。 行政が供給状況や見通しを適切に発信できれば、過度な買い急ぎや不必要な在庫積み増しを抑制し、市場の安定につながる可能性がある。 国交省の相談窓口は、個別の困りごとに対応するだけでなく、現場の不安を和らげる情報インフラとしての役割も期待される。 金子氏の「供給不安の解消に万全を期す」という発言には、こうした情報面での対応も含まれているとみられる。 今後の焦点は、情勢の変化が長期化した場合に、どこまで構造的な対策に踏み込めるかだ。 短期的には、在庫の重点配分や輸送の優先順位付けなど、運用面での調整が中心となるが、中長期的には特定地域やルートへの依存度を下げる調達多様化も課題となる。 建設や住宅、自動車整備の現場でも、代替材料の採用や省資源化の取り組みが一段と重要になる可能性がある。 ただし、代替品の導入には品質検証や安全基準の確認が不可欠であり、行政によるガイドライン整備や技術的な支援も求められる。 国交省と経産省の連携が、単なる緊急対応にとどまらず、産業構造のレジリエンス向上につながるかが問われる。 一連の動きは、日本のエネルギー・資材調達が地政学リスクの影響を受けやすい構造にあることを改めて示している。 石油製品の供給網は、平時には意識されにくいが、ひとたび混乱が生じると、建設スケジュールや住宅引き渡し、自動車の修理納期など、生活に近い領域に影響が及ぶ。 今回の約9500件という相談の蓄積は、どの製品がどの地域・業種でボトルネックになりやすいかを把握する貴重なデータにもなり得る。 行政がこれを一過性の事案として処理するのではなく、将来の危機対応力を高めるための材料として活用できるかどうかが重要だ。 現場の声を起点にした政策形成が進めば、供給不安に対する社会全体の耐性も徐々に高まっていくだろう。

石油製品の供給、相談9500件 国交相「不安解消に万全」 Read More »

英国の洋上風力開発で協力、1.9兆円規模 日英首脳会談で合意へ

英国の洋上風力開発で協力、1.9兆円規模 日英首脳会談で合意へ

日英両政府が14日に予定する首脳会談で、洋上風力発電分野の協力強化で合意する見通しとなった。 日本企業4社が参画し、今後10年間で最大1.9兆円規模の英国での事業展開を目指す枠組みが柱となる。 英国は欧州の中でも洋上風力の導入量で先行しており、既存のプロジェクトや制度設計の蓄積が大きい。 一方、日本は再生可能エネルギー拡大の中核として洋上風力を位置づけるが、事業経験やサプライチェーン整備では欧州勢に後れを取ってきた。 今回の合意は、英国の先行ノウハウと日本企業の技術・資本を組み合わせ、双方のエネルギー戦略を補完する狙いがあるとみられる。 合意案では、日英政府間で洋上風力発電に関する協力枠組みを新たに立ち上げることが盛り込まれる。 具体的には、事業への投資促進や技術開発の連携、風車や基礎構造物、送電設備などのサプライチェーン構築を共同で後押しする方向だ。 洋上風力は、設計から建設、運転・保守に至るまで多くの産業分野が関わるため、安定した供給網の確立が事業採算性を左右する。 欧州では既に部材や施工船の不足がコスト上昇要因となっており、英国としても新たな供給源の確保は喫緊の課題だ。 日本側にとっても、海外案件への参画を通じて規模の経済を確保し、国内案件のコスト低減や技術高度化につなげる思惑がある。 日本企業4社が参画する英国での事業展開は、10年間で最大1.9兆円規模という大きな投資計画となる。 洋上風力は1案件あたり数百億〜数千億円規模の投資を要するインフラ事業であり、長期的な収益回収が前提となる。 為替や金利、電力価格の変動リスクに加え、建設コストや資材価格の高騰も事業採算を圧迫しやすい。 そうした中で、政府間の協力枠組みが投資環境の安定化や制度面の見通し向上に寄与すれば、民間企業にとって参入判断がしやすくなる。 1.9兆円という規模感は、日本の再エネ関連投資としても上位に位置づけられ、エネルギー転換と産業政策を兼ねたプロジェクトとして注目される。 英国は北海を中心に浅い海域が多く、着床式洋上風力の適地が広いことから、早くから導入を進めてきた。 近年は水深の深い海域にも対応できる浮体式の開発も進み、技術・運営の両面で実績を積み上げている。 入札制度や送電網整備、系統接続ルールなど、制度設計の経験も豊富で、事業者にとってはリスクを織り込みやすい市場とされる。 一方で、近年は資材価格の上昇や金利高の影響で、一部の案件が採算悪化に直面し、入札の見直しや契約再交渉が相次いでいる。 日本企業が参画するにあたっては、こうした市場環境の変化を前提に、リスク分担や契約条件の精査が不可欠となる。 日本側にとって、英国での洋上風力事業への本格参画は、国内市場の制約を補う意味合いも持つ。 日本近海は水深が深い海域が多く、浮体式技術の確立が鍵となるが、商業規模での実績はまだ限られる。 港湾インフラや送電網整備も途上であり、環境アセスメントや漁業との調整など、開発プロセスに時間を要することが多い。 海外での経験を通じて、プロジェクトマネジメントや施工ノウハウを蓄積し、それを国内案件に還元する循環を作れるかが問われる。 英国との協力枠組みは、単なる輸出案件ではなく、国内エネルギー政策の実行力を高めるための「実地研修」の場としての性格も帯びてくる。 サプライチェーン構築の協力は、製造業や海洋関連産業にとっても重要なテーマとなる。 風車のブレードやタワー、ナセルといった主要部材に加え、海底ケーブルや変電設備、施工船など、多様なプレーヤーが関わる。 日本企業は素材や精密機器、電力機器などで強みを持つ一方、洋上風力向けに特化した量産体制や国際規格への対応では課題も残る。 英国市場向けの供給を通じて、国際的な品質・コスト要件に合わせた製品開発や生産プロセスの最適化が進めば、将来的に他地域への展開も視野に入る。 逆に対応が遅れれば、欧州や中国勢との競争で存在感を発揮できないリスクもあり、今回の枠組みは産業構造の転換を迫る契機にもなり得る。 今回の首脳会談では、エネルギー分野に加え、半導体分野での協力も確認される。 最先端品の量産を目指す日本のラピダスと、英国の新興企業との協業が盛り込まれる見通しだ。 ラピダスは次世代半導体の国内生産体制構築を掲げ、政府支援の下で研究開発と工場建設を進めている。 英国側は設計やEDA(電子設計自動化)、IPコアなど、ファブレス型の半導体ビジネスで強みを持つ企業が多く、設計と製造の連携強化が期待される。 洋上風力と半導体という異なる分野の協力を同時に進めることで、エネルギーとデジタルの両面から産業競争力を高める構図が浮かび上がる。 半導体協業は、エネルギー転換の観点からも無関係ではない。 再生可能エネルギーの大量導入には、電力系統の高度な制御や需要予測、蓄電システムの最適運用が欠かせず、その基盤には高性能な半導体デバイスがある。 パワー半導体や制御用プロセッサ、通信チップなど、洋上風力の発電設備や送配電網にも多くの半導体が組み込まれている。 ラピダスと英新興企業の連携が、将来的にエネルギー関連機器向けの高付加価値チップ開発につながれば、日英協力のシナジーは一段と広がる可能性がある。 もっとも、最先端半導体の量産には巨額投資と長期的な技術ロードマップが必要であり、短期的な成果を前提としない現実的な期待値の設定が求められる。 日英両政府が今回の首脳会談でエネルギーと半導体の協力を打ち出す背景には、国際情勢の変化もある。 エネルギー安全保障の観点から、特定地域への依存を減らし、再生可能エネルギーと原子力を組み合わせた多様な電源構成を模索する動きが強まっている。 同時に、半導体は安全保障上の戦略物資と位置づけられ、サプライチェーンの分散と同盟国間の連携が重要性を増している。 日英は安全保障面での連携を強めてきた経緯があり、経済安全保障の文脈でも協力を深めることで、包括的なパートナーシップを構築しようとしている。 洋上風力と半導体の協力は、その具体的な実装の一つと位置づけられる。 もっとも、1.9兆円規模の洋上風力投資計画や最先端半導体の協業が、計画通りに進む保証はない。 再エネ事業では、規制変更や地域合意の難航、建設コストの変動など、予見しづらい要因が多い。 半導体分野でも、技術トレンドの変化や市場環境の急変が投資判断に影響を与え得る。 政府間の協力枠組みは、こうした不確実性を完全に取り除くものではないが、情報共有や制度調整のチャネルを整えることで、リスク管理の精度を高める役割を担う。 今後は、首脳会談での合意を起点に、具体的なプロジェクトや投資案件がどこまで積み上がるかが問われる段階に入る。 日本にとって、今回の合意はエネルギー転換と産業競争力強化を同時に進める試金石となる。 洋上風力では、英国との協力を通じて国際案件の経験を積み、国内導入拡大に必要な人材や技術、ビジネスモデルを磨けるかが焦点だ。 半導体では、ラピダスを軸としたエコシステム構築に、英国の設計力やスタートアップの機動力をどう取り込むかが問われる。 いずれの分野も、単発のプロジェクトにとどまらず、長期的な産業戦略の一部として位置づけることが重要になる。 日英両政府と企業が、首脳会談での合意を実効性のある協力へとつなげられるかが、今後数年の大きな焦点となりそうだ。

英国の洋上風力開発で協力、1.9兆円規模 日英首脳会談で合意へ Read More »

ファンド勢の円売り、対ドルで過去最大 原油高と金利差拡大響く

ファンド勢の円売り、対ドルで過去最大 原油高と金利差拡大響く

ヘッジファンドなど投機筋による円売りが一段と加速している。米商品先物取引委員会(CFTC)が公表した建玉報告によれば、2日時点の対ドルでの円の売り持ち高が24万4416枚と、遡及可能な2001年以降で過去最大を更新した。 名目規模では約3兆円に相当し、直近数カ月の水準からみても明確な増加が確認できる。市場では、原油高と日米金利差の拡大が重なり、円安トレンドが当面続くとの見方が投機筋のポジションに反映されたとの受け止めが広がっている。 為替市場の流動性が比較的落ち着きやすい夏場に、ここまでポジションが積み上がるのは異例との声も出ている。CFTCの建玉報告は、シカゴ・マーカンタイル取引所(CME)などに上場する通貨先物・オプションのポジションを週次で集計したもので、ヘッジファンドなどの「非商業部門」の動向を把握する代表的な指標となっている。 今回の円売り持ち高の急増は、過去の円安局面と比べても際立っており、2013年のアベノミクス初期や2022年の急速な円安時に記録した水準を上回った。売りと買いの差であるネットポジションも大きく売りに傾いており、方向感としては明確に「円安・ドル高」を織り込む形だ。 もっとも、CFTCデータは先物市場に限定されるため、実需筋や店頭取引の動きまでは反映していない点には留意が必要とされる。とはいえ、グローバルマクロ系ファンドなどのスタンスを示す材料として、実務家の間での注目度は高い。 背景としてまず挙げられるのが、原油価格の上昇だ。日本はエネルギー資源の多くを輸入に依存しており、原油高は貿易収支の悪化を通じて円売り圧力になりやすい。 足元では中東情勢の不透明感や主要産油国による減産姿勢などを受け、国際指標であるWTI原油先物や北海ブレントがじりじりと高値圏を維持している。輸入価格の上昇は企業収益や家計負担にも影響し、国内景気の先行きに対する慎重な見方を誘発しやすい。 こうした構図が、相対的に成長率が高く資源国通貨に近い性格を持つドルへの資金シフトを促し、円売り・ドル買いの流れを強めているとの指摘がある。もう一つの大きな要因が、日米金利差の拡大である。 米連邦準備制度理事会(FRB)はインフレ抑制を優先し、高金利水準を想定より長く維持する姿勢を示している。一方、日本銀行はマイナス金利を解除し長期金利の変動許容幅を広げたものの、実効的な金融環境は依然として緩和的だ。 物価上昇率が目標水準を上回る局面が続いているにもかかわらず、賃金や需要の持続性に対する慎重姿勢から、急速な利上げには踏み切っていない。結果として、ドル建て資産を保有するインセンティブが高まり、為替ヘッジをかけない形でのドル投資を選好する動きが、円売り圧力として表面化している。 ヘッジファンドなど投機筋は、こうしたマクロ環境の変化を踏まえ、裁定機会を狙う形でポジションを積み増している。典型的なのが、低金利通貨を売って高金利通貨を買うキャリートレード戦略であり、円はその代表的な調達通貨として長年利用されてきた。 現在のように日米金利差が大きい局面では、為替変動が一定の範囲に収まる限り、金利差分の収益を狙いやすい。CFTCデータに表れた過去最大の円売り持ち高は、こうしたキャリートレードの積み上がりを反映しているとみられる。 ただし、ボラティリティが急上昇した場合には、一斉にポジション解消が進み、逆方向の値動きが増幅されるリスクも内包している。市場関係者の間では、今回の円売りの水準が「行き過ぎ」かどうかを巡り、見方が分かれている。 過去のデータを振り返ると、投機筋のポジションが極端に偏った局面では、その後に反転局面が訪れることも少なくない。実需筋の輸出企業は、一定の水準でドル売り・円買いの予約を進める傾向があり、足元の円安水準ではヘッジ需要が増えやすい。 一方で、国内投資家の中には、海外債券やインフラ資産への投資を拡大する動きもあり、為替ヘッジを抑えた運用が選好されれば、構造的な円売り要因となる。こうした実需と投機の力学が、今後の相場の方向性を左右しそうだ。 原油高と円安の組み合わせは、日本経済にとって複雑な影響をもたらす。輸入物価の上昇は企業のコスト負担を高め、価格転嫁が進めば消費者物価の押し上げ要因となる。 一方で、円安は輸出企業にとって採算改善につながり、海外売上比率の高い製造業などには追い風となる側面もある。株式市場では、自動車や電機など輸出関連銘柄に対する評価が相対的に高まりやすく、内需関連とのパフォーマンス格差が意識されている。 もっとも、エネルギー価格の上昇が長期化すれば、企業収益全体への圧迫要因となり、賃金や設備投資のモメンタムに影響する可能性も否定できない。金融政策の観点からは、日銀がどのタイミングで追加的な正常化に踏み出すかが焦点となる。 円安が進行する局面では、輸入インフレを通じて物価上昇圧力が高まりやすく、金融緩和の継続とのバランスが難しくなる。市場では、長期金利の誘導目標の見直しや国債買い入れの減額ペースなどが、今後の議論の対象になるとの見方がある。 ただし、急激な金利上昇は住宅ローンや企業の資金調達コストを押し上げ、景気の下押し要因となるため、政策当局は慎重なスタンスを崩していない。こうした日銀の慎重姿勢が、結果的に円売りポジションの積み上がりを容認する構図になっているとの指摘もある。 国際的な視点では、主要国の通貨政策や資本フローの変化も無視できない。欧州では景気減速懸念を背景に利下げ議論が進み、ユーロも対ドルで上値の重い展開が続いている。 新興国通貨の中には、高金利を背景に資金を引き付けている通貨もあるが、政治リスクや流動性の観点から、機関投資家は依然としてドルを中核に据えざるを得ない状況だ。その中で、円は安全資産としての評価を維持しつつも、低金利通貨としての位置づけが強まり、短期的な売買対象になりやすくなっている。 地政学リスクが顕在化した際には、円買い戻しが一時的に強まる可能性もあるが、現状ではそうした局面は限定的にとどまっている。今後の為替相場を展望するうえで、投機筋のポジション動向は引き続き重要な手掛かりとなる。 CFTCのデータは週次で更新されるため、ヘッジファンドのスタンス変化を比較的タイムリーに把握できる。市場では、米経済指標やFRB高官の発言、原油価格の動きなどに応じて、円売りポジションがどの程度調整されるかが注目されている。 もし米国の利下げ観測が強まり、長期金利が低下に転じれば、日米金利差縮小を織り込む形で円買い戻しが進むシナリオも想定される。一方で、インフレの粘着性が意識され、米金利高止まり観測が続く場合には、円安基調が長期化する可能性もある。 企業や個人投資家にとっては、こうした為替環境の変化を前提にしたリスク管理が求められる。輸出入企業は、為替予約やオプション取引を通じて収益の変動幅を抑える取り組みを強化しているが、ボラティリティが高まる局面ではヘッジコストも上昇しやすい。 個人投資家の間では、外貨建て資産への投資が広がる一方、為替差損リスクへの理解が十分とはいえない面も指摘される。円安局面で外貨資産を積み増した場合、将来的な円高局面で評価損が拡大する可能性があるため、中長期の資産配分戦略が重要になる。 為替相場の短期的な変動に一喜一憂するのではなく、金利差や物価動向を踏まえた冷静な判断が求められている。今回、ヘッジファンドなど投機筋による対ドルでの円売り持ち高が過去最大に達したことは、原油高と日米金利差拡大という現在のマクロ環境を象徴する動きといえる。 円安基調が続くとの見方が強まる一方で、ポジションが極端に偏った局面では、何らかのきっかけで逆方向の動きが増幅されるリスクも常に存在する。為替市場は、政策当局の発言や予想外の経済指標、地政学リスクなど、多様な要因に敏感に反応する。 投機筋の動向を単純にトレンドの追認材料とみなすのではなく、潜在的な転換点を示すシグナルとしても位置づける視点が重要だ。原油価格と金利動向、そして各国の政策対応をにらみながら、円の行方を巡る市場の神経質な展開は当面続きそうだ。

ファンド勢の円売り、対ドルで過去最大 原油高と金利差拡大響く Read More »

bcfc774b 9192 41f0 a617 184b884754ad

アジア経済が世界成長を牽引 エネルギーリスク克服が次の課題に

アジア経済の存在感が世界で一段と高まっている。半導体や電気自動車(EV)、人工知能(AI)関連産業の発展を背景に、世界経済を支える重要な成長エンジンとしての役割が拡大している。 中国やインドに加え、東南アジア各国の成長も続いており、アジア市場は生産拠点と消費市場の両面で重要性を増している。 半導体分野では台湾や韓国が中心的な役割を担い、中国はEVやバッテリー産業で大きな影響力を持つ。インドも人口規模と経済成長を背景に投資先として注目を集めている。 一方で、エネルギー安全保障は依然として大きな課題だ。多くのアジア諸国は中東からの原油や天然ガス輸入に依存しており、地域情勢の不安定化は経済活動に直接影響を与える可能性がある。 近年の中東情勢の緊張は原油価格の変動要因となっており、製造業中心のアジア経済にとって無視できないリスクとなっている。 専門家は、持続的な成長を実現するためにはエネルギー調達先の多様化や再生可能エネルギー投資の拡大が必要だと指摘している。 世界経済におけるアジアの重要性は今後も高まるとみられるが、その成長を支える基盤の強化が重要な課題となりそうだ。

アジア経済が世界成長を牽引 エネルギーリスク克服が次の課題に Read More »

f

転職より定着を選ぶ時代へ 「ビッグステイ」が日本の雇用市場に与える影響

米国で広がる「ビッグステイ(Big Stay)」の動きが、日本の雇用市場でも注目を集めている。より良い条件を求めて転職するのではなく、現在の勤務先にとどまりながらキャリア形成を図る働き方が新たな潮流として浮上している。 ビッグステイは、新型コロナ禍後に話題となった「グレート・レジグネーション(大量退職時代)」とは対照的な現象とされる。景気の先行き不透明感や雇用環境の変化を背景に、安定性を重視する労働者が増えているためだ。 米国では企業が人材流出を防ぐため、既存社員への昇給やキャリア支援を強化している。その結果、一部では転職者よりも同じ企業に残った社員の賃金上昇率が高くなるケースも見られる。 日本でも人手不足の深刻化を背景に、人材の確保から定着へと企業戦略が変化しつつある。賃上げや福利厚生の充実、柔軟な働き方の導入などを通じて従業員の離職防止を図る企業が増えている。 特にデジタル人材やAI関連人材の確保が重要課題となるなか、企業にとっては新規採用以上に既存人材の維持が経営課題となりつつある。 専門家の間では、日本でも独自の形で「日本版ビッグステイ」が進む可能性があるとの見方が出ている。ただし、米国と比べて長期雇用文化が根強く残る日本では、その現れ方は異なる可能性も指摘されている。 今後は転職市場の動向だけでなく、企業がどのように人材を育成し、定着させるかが競争力を左右する重要な要素となりそうだ。

転職より定着を選ぶ時代へ 「ビッグステイ」が日本の雇用市場に与える影響 Read More »

ab54b68c bd56 40ea ba8e 83ba94b679a7

日米が先端技術協力を拡大 AI・量子研究で新たな連携体制

日本と米国が人工知能(AI)を活用した先端科学研究の分野で協力を強化する。量子技術や核融合、バイオ分野など将来の産業競争力を左右する領域で共同研究体制を構築し、研究開発の加速を目指す。 今回の協力では、日本の研究機関や大学が米国の先端研究ネットワークに参加し、スーパーコンピューターや大規模な科学データを活用できる環境が整備される。研究者同士の交流も拡大し、国境を越えた研究開発が進む見通しだ。 AIを科学研究へ応用する取り組みは世界的に注目を集めている。大量のデータ解析や実験の自動化によって、新しい発見や技術革新のスピード向上が期待されている。 特に量子コンピューティングや核融合エネルギーは次世代産業の中核技術として位置付けられている。各国が巨額の投資を進めるなか、日本と米国は共同研究による競争力向上を目指している。 背景には世界的な技術覇権競争の激化がある。AIや半導体を巡る国際競争が続くなか、日米両国は技術分野での連携を安全保障上の重要課題として捉えている。 研究開発の成果はエネルギー、医療、製造業など幅広い分野への応用が期待されている。専門家は今回の協力が将来の技術標準や産業構造にも影響を与える可能性があると指摘する。 日米による新たな研究協力体制は、世界の科学技術競争の方向性を占う重要な取り組みとして注目されている。

日米が先端技術協力を拡大 AI・量子研究で新たな連携体制 Read More »

3b6140db fa62 4931 bb8e 71cb09e42809

予測市場が企業経営を変える AI時代に注目集まる集合知の力

企業経営において「予測市場」が新たな意思決定ツールとして注目されている。社員や関係者が将来の出来事の発生確率を予測し、その結果を経営判断に活用する仕組みだ。 予測市場は経済学の理論を応用したシステムで、多くの参加者の知識や経験を集約できる点が特徴とされる。個人の意見よりも市場全体の判断の方が高い精度を示すケースも少なくない。 海外ではIT企業を中心に導入事例が増えている。新製品の成功確率や売上目標の達成可能性など、さまざまなテーマで活用されている。 企業統治の観点からも期待は大きい。現場が持つ情報を経営層が把握しやすくなり、リスク管理の精度向上につながる可能性があるためだ。 近年はAI技術の進歩によってデータ分析能力が飛躍的に向上している。しかし、人間が持つ経験や直感を完全に代替することは難しいとの見方もある。 そのためAIと人間の集合知を組み合わせる手法に注目が集まっている。予測市場はその代表例として期待されている。 一方で市場参加者の偏りや情報管理の課題も指摘されている。制度設計を誤れば予測精度が低下するリスクもある。 それでも不確実性の高い時代において、予測市場は企業の競争力向上を支える新たな経営インフラとして存在感を高めている。

予測市場が企業経営を変える AI時代に注目集まる集合知の力 Read More »