4~6月期は約4兆円の需要超過、7四半期連続プラス デフレ脱却と日銀の利上げ余地をどう見るか
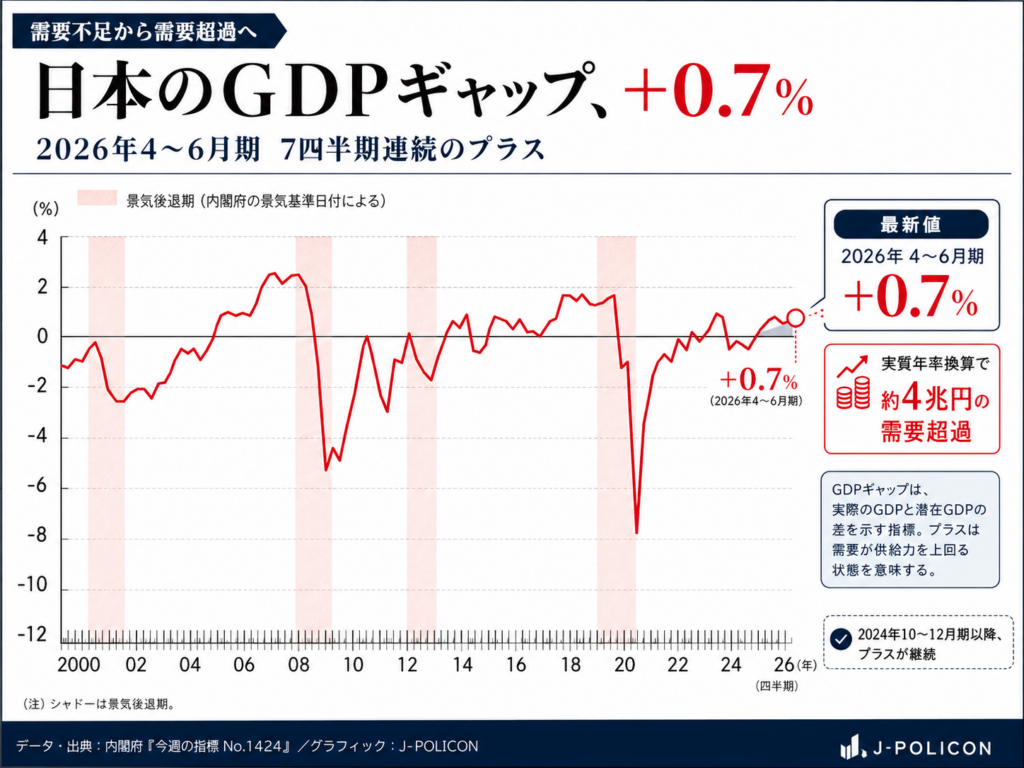
日本経済の需給バランスを示すGDPギャップが、2026年4~6月期もプラスを維持した。内閣府が9月1日に公表した推計では、GDPギャップはプラス0.7%となり、実質年率換算では約4兆円の需要超過となった。2024年10~12月期以降、7四半期連続でプラスが続いており、日本経済が長年抱えてきた「需要不足」の状態から離れつつあることを示している。
GDPギャップは、実際の需要と、日本経済が物価を過度に押し上げずに生産できる潜在的な供給力との差を示す指標である。マイナスであれば需要不足、プラスであれば需要が供給力を上回る状態を意味し、日本政府がデフレ脱却を判断する際にも重要な材料の一つとして使われてきた。
今回のプラス0.7%という数字は、日本経済が完全に強い成長局面へ入ったことを意味するわけではない。それでも、需要不足が常態化した時代とは異なる経済環境が定着し始めている可能性を示す点で重要である。
GDPギャップとは何を示すのか
GDPギャップは、実際のGDPと潜在GDPの差を比率で表したものである。潜在GDPとは、労働力や設備、生産性などを最大限に近い形で活用した場合に、日本経済が持続的に生み出せる生産力を示す。
実際のGDPが潜在GDPを下回れば、企業には余剰設備や余剰人員が生じやすく、商品やサービスを値上げする力も弱くなる。これが長期間続けば、企業は価格を下げて需要を確保しようとし、賃金も上がりにくくなるため、デフレ圧力が強まりやすい。
反対に、需要が供給力を上回れば、企業は増えた需要に対応するため生産能力や人員を増やす必要があり、価格や賃金にも上昇圧力がかかりやすい。
このためGDPギャップは、単なるGDP成長率とは異なり、「現在の経済が持っている供給能力に対して需要が強いのか弱いのか」を測る指標として使われる。
4~6月期はプラス0.7%
内閣府が9月1日に公表した「2026年4-6月期GDP1次速報後のGDPギャップの推計結果」によると、4~6月期のGDPギャップはプラス0.7%となった。内閣府は同日、この推計を反映したGDPギャップと潜在成長率のデータも更新している。
金額に換算すると、実質年率で約4兆円の需要超過に相当する。つまり、日本経済が現在持つ生産能力を需要が約4兆円上回っているという推計になる。
さらに注目されるのは、GDPギャップのプラスが一時的な現象ではなくなりつつある点である。内閣府によると、2024年10~12月期から2026年4~6月期まで7四半期連続でプラスが続いた。
日本経済では長く需要不足が問題とされてきただけに、この連続的なプラスは経済構造の変化を考えるうえで重要な意味を持つ。
実質GDPは3期連続プラス成長
今回のGDPギャップ改善の背景には、実際の経済活動が潜在的な供給力を上回るペースで推移していることがある。
内閣府が8月17日に公表した2026年4~6月期GDP1次速報では、実質GDPが前期比0.3%増となり、3四半期連続のプラス成長となった。名目GDPは前期比1.2%増で、実額では年率換算687.7兆円となっている。
城内実経済財政政策担当相も8月27日の会見で、4~6月期の実質GDPが年率換算で1.1%増となり、最終需要の基調はしっかりしているとして、日本経済の緩やかな回復が続いているとの認識を示した。
GDPギャップがプラスを維持している背景には、こうした経済活動の持ち直しがある。
「需要超過」はインフレ圧力を意味する
GDPギャップがプラスになると、一般的には物価上昇圧力が強まりやすい。
需要が供給能力を上回れば、企業は商品やサービスを値下げして販売量を増やす必要が小さくなる。むしろ原材料費や人件費の上昇を価格に転嫁しやすくなり、需給が逼迫する業種では価格を引き上げても需要を維持できる場合が増える。
労働市場でも同じことが起きる。企業が需要に対応するため人員を確保しようとすれば、人手不足が強まり、賃金を引き上げなければ採用や定着が難しくなる。
現在の日本で賃上げとサービス価格上昇が同時に進んでいる背景には、こうした需給環境の変化もある。
デフレ脱却判断で重要になるGDPギャップ
GDPギャップが注目される最大の理由の一つが、日本政府によるデフレ脱却判断との関係である。
日本政府はデフレ脱却を単一の指標だけで判断しているわけではなく、消費者物価、GDPデフレーター、単位労働コスト、GDPギャップなど複数の経済指標を総合的に確認してきた。
その中でもGDPギャップは、経済全体の需給がデフレ方向なのかインフレ方向なのかを見る材料になる。
需要不足が続いていれば、企業が継続的に価格を引き上げることは難しい。反対にGDPギャップが安定してプラスを維持すれば、物価や賃金が上昇する経済環境が持続しやすくなる。
7四半期連続のプラスは、その意味でデフレ脱却を判断するうえでも無視できない変化である。
ただし「プラス=好景気」ではない
GDPギャップがプラスになったからといって、すべての家計や企業が景気の良さを実感するわけではない。
GDPギャップは日本経済全体を一つの数字で表した推計値であり、地域や産業、企業規模による違いまでは示さない。都市部では人手不足が深刻でも、一部地方では需要が弱いことがあり、大企業が高い利益を上げていても、中小企業ではコスト上昇に苦しんでいる場合がある。
前に取り上げた賃金上昇率の分析でも、2023年以降は企業規模や地域によって賃金の伸びに大きな差が生じていることが確認されている。
GDPギャップのプラスは日本経済全体として需要が強いことを示すが、その恩恵が均等に広がっていることまで意味するわけではない。
供給力が伸びなければ「需要超過」は成長制約になる
GDPギャップがプラスであることには、もう一つ重要な意味がある。
需要が強くても供給能力が増えなければ、企業は需要に応えられず、価格だけが上昇する可能性がある。
日本では少子高齢化によって労働力人口の制約が強まり、人手不足が多くの産業で経営課題になっている。物流、外食、建設、介護、宿泊などでは、需要があっても必要な人材を確保できず、事業拡大が難しいケースも増えている。
この状態では、GDPギャップのプラスは経済の強さを示す一方で、「供給力不足」という別の問題も浮かび上がらせる。
需要を抑えるだけではなく、設備投資や省力化、デジタル化、人材育成、生産性向上によって潜在GDPそのものを引き上げることが重要になる。
潜在成長率を上げられるか
GDPギャップを理解するうえでは、潜在成長率も重要になる。潜在成長率とは、労働、資本、生産性といった供給側の条件からみた日本経済の中長期的な成長力を示す。
需要が強くても潜在成長率が低いままであれば、経済はすぐに供給制約へぶつかり、物価だけが上昇する可能性がある。一方、生産性向上や設備投資によって供給能力が拡大すれば、需要が増えてもインフレを過度に高めずに実質成長を続ける余地が広がる。
内閣府はGDPギャップと潜在成長率を月例経済報告関連データとして定期的に更新しており、9月1日にも最新値を公表した。
日本が今後目指すべきなのは、需要超過を単に維持することではなく、需要と同時に供給力も引き上げる成長である。
日銀にとってGDPギャップはどう見えるのか
GDPギャップが継続的にプラスとなれば、日本銀行の金融政策にも影響する。
需要不足が大きい状況で金利を引き上げれば、消費や設備投資をさらに弱める可能性がある。しかし需要が供給力を上回り、賃金と物価が持続的に上昇する環境であれば、政策金利を正常化する余地は相対的に大きくなる。
もっとも、日本銀行はGDPギャップだけを見て政策を決めるわけではない。物価上昇率、賃金、期待インフレ率、海外経済、金融市場など幅広い要素を確認する必要がある。
特に現在は、中東情勢を背景とした原油価格上昇が物価を押し上げる可能性もある。需要が強いために物価が上がっているのか、輸入コストが上がったためなのかによって、金融政策上の意味は大きく異なる。
「需要主導の物価高」か「輸入インフレ」か
現在の日本で最も難しい問題の一つが、物価上昇の中身を見分けることである。
GDPギャップがプラスであれば、国内需要の強さによる物価上昇圧力が存在していると考えられる。一方、中東情勢による原油高や輸入価格の上昇も、消費者物価を押し上げる可能性がある。
城内経済財政政策担当相も、4~6月期について原油などの輸入価格上昇により海外への所得流出が増え、消費者物価の押し上げや実質所得の下押しに注意する必要があると説明している。
同じインフレでも、国内需要と賃金が伸びるなかで起きる物価上昇と、海外から輸入したエネルギー価格による物価上昇では、家計や企業への影響が異なる。
GDPギャップだけで政策判断を完結できない理由もここにある。
金利引き上げには「余地」と「リスク」が同居する
GDPギャップがプラス0.7%となり、7四半期連続の需要超過が続いていることは、日銀が金融正常化を進めるうえで追い風となる材料の一つである。
需要不足の状態であれば、利上げによる景気下押しへの懸念が大きい。しかし需要超過が続いているなら、一定程度金利を引き上げても経済が吸収できる可能性は高まる。
一方で、現在の日本では住宅ローンや企業借入、国債利払いなど、金利上昇の影響も広がり始めている。長期金利は3%を意識する水準となり、個人向け国債の金利も2%前後まで上昇した。
金融政策を正常化する余地が生まれる一方、利上げそのものが企業投資や家計消費を冷やし、GDPギャップを再び縮小させる可能性もある。
政府の財政政策にも問いを投げかける
GDPギャップがプラスであることは、財政政策にも重要な意味を持つ。
需要不足が大きい局面では、政府支出や減税によって需要を補う政策に一定の合理性がある。しかしすでに需要が供給力を上回っている場合、大規模な需要刺激策を追加すれば、実質成長より物価上昇につながる可能性が高くなる。
もちろん、すべての財政支出が需要刺激策になるわけではない。半導体工場への投資支援やAI、省力化、人材育成、エネルギーインフラなど、供給力を高める政策であれば潜在GDPを押し上げる効果が期待できる。
GDPギャップがプラスになった日本では、財政政策も「需要を増やす」ことから「供給力を高める」ことへ重点を移す必要性が高まる。
デフレ後の日本経済が直面する新しい課題
日本では長く、需要不足をどう埋めるかが経済政策の中心課題だった。低金利、大規模な金融緩和、財政支出なども、需要を支え、デフレから抜け出すことを大きな目的としてきた。
しかしGDPギャップが7四半期連続でプラスとなった現在、政策上の問いは変わり始めている。
需要が足りないことより、需要に見合う供給力をどのように増やすかが重要になる。人手不足をどう補うか、企業の設備投資をどう促すか、生産性をどう高めるかという課題が、これまで以上に重要になる。
プラス0.7%というGDPギャップは、その転換を象徴する数字といえる。
「デフレ脱却」の次に何を目指すのか
2026年4~6月期のGDPギャップはプラス0.7%、金額では約4兆円の需要超過となり、プラスは7四半期連続となった。日本経済が長く苦しんだ需要不足は、少なくともマクロの数字では大きく後退している。
ただし、これをもって日本経済の問題が解決したと考えるのは早い。
需要超過が続けば賃金と価格が上昇しやすくなる一方、供給力が十分に伸びなければ人手不足や物価高が成長を妨げる。日銀には金融正常化の余地が生まれるが、金利上昇が住宅や企業投資を圧迫する可能性もある。
日本経済の課題は「需要を作ること」から、「需要を成長に変えられる供給力を作ること」へ移り始めている。
GDPギャップが示しているのは、デフレ脱却が近づいた可能性だけではない。その先の経済政策が、これまでとは違う設計を求められているということである。