固定5年は2.24%、固定3年は1.96% 超低金利後の日本で変わる個人マネーの置き場所
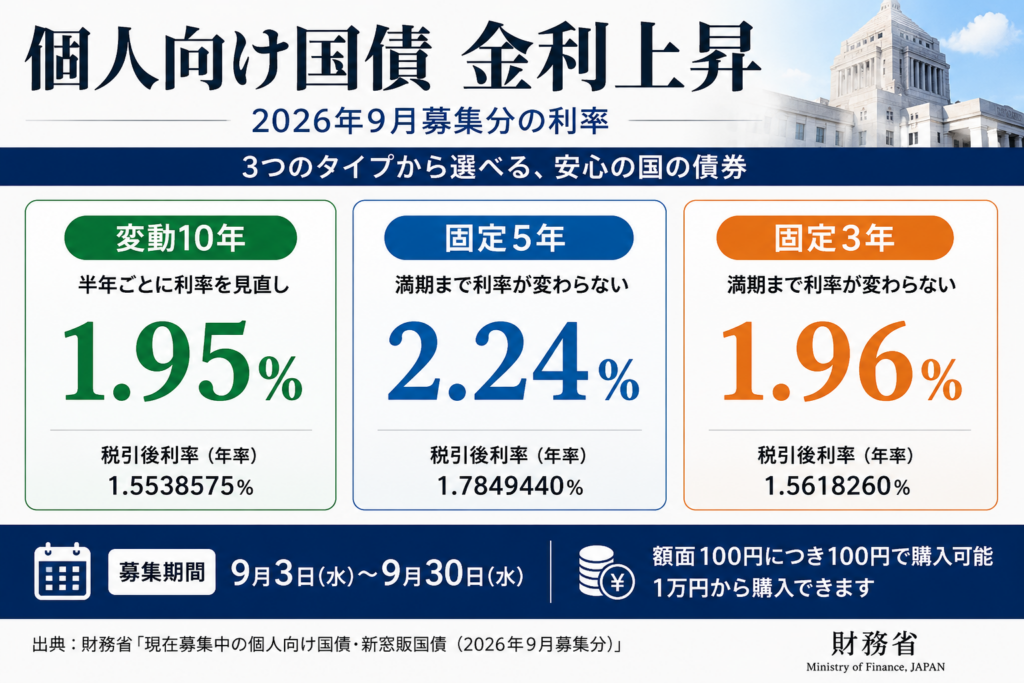
日本の個人向け国債の金利が、これまでとは明らかに異なる水準へ上昇している。財務省が9月に募集する個人向け国債では、変動10年の第198回債が年1.95%、固定5年の第186回債が年2.24%、固定3年の第196回債が年1.96%となった。募集期間は9月3日から30日までで、いずれも額面100円につき100円で購入できる。
数年前まで、元本確保を重視する家計にとって国債や預金は「資産を減らさないための商品」という色彩が強く、積極的に利回りを取りにいく金融商品とは言いにくかった。しかし金利が1~2%台まで上昇すると事情は変わる。株式や投資信託ほどの価格変動リスクを負わずに一定の利息を受け取れるため、個人の資産配分において国債の存在感が再び高まり始めている。
変動10年1.95%、固定5年2.24%
9月募集分の個人向け国債を見ると、固定5年の利率が最も高く年2.24%となった。固定3年は年1.96%、変動10年は初回適用利率が年1.95%で、税引き後ではそれぞれ1.7849440%、1.5618260%、1.5538575%となる。
変動10年は半年ごとに利率が見直されるため、今後の市場金利が上昇すれば受け取る利息も増える可能性がある。一方、固定5年と固定3年は購入時に決まった利率が満期まで続くため、将来的に金利が低下した場合でも現在の利率を維持できる。
同じ個人向け国債でも、今後さらに金利が上がると考えるか、それとも現在の利率を固定しておきたいかによって選択肢は異なる。超低金利の時代には意識する必要が小さかった「金利見通し」が、家計の資産運用判断に戻ってきた。
1年前とは金利水準が大きく違う
現在の水準を理解するには、1年前と比較すると分かりやすい。2025年9月に募集された変動10年の第186回債は初回適用利率が年1.06%、固定5年は年1.12%だった。変動10年は約0.9ポイント、固定5年は1ポイントを超える幅で利率が上昇したことになる。
2026年に入ってからも上昇は続いている。2月募集分では変動10年が1.48%、固定5年が1.66%だったが、5月には変動10年が1.67%、固定5年が1.89%まで上昇した。9月にはさらにそれぞれ1.95%、2.24%へ上がっており、個人向け国債の金利水準が段階的に切り上がってきたことが分かる。
この変化の背景には、日本国債市場全体の金利上昇がある。個人向け国債の利率は市場金利を基準として決められるため、国債利回りが上昇すれば個人向け商品の条件にも反映される。
10年国債利回り3%接近が家計にも波及
9月1日に実施された10年利付国債第383回の入札では、平均利回りが2.995%、最高利回りが3.011%となった。10年国債市場で3%が現実的な水準になったことで、個人向け国債や金融機関の預金金利にも上昇圧力がかかりやすくなっている。
個人向け国債は、一般の市場性国債とは仕組みが異なる。市場価格の変動によって日々の価格が上下する商品ではなく、個人が保有しやすいように設計されており、1万円から購入できる。発行後1年を経過すれば国による中途換金も可能で、その際には直前2回分の利子相当額が差し引かれる仕組みになっている。
そのため長期金利の上昇がそのまま個人向け国債の利率になるわけではないが、市場金利が上がるほど商品としての利回りも改善しやすい。
預金との比較が現実的なテーマに
家計にとって最も身近な比較対象は銀行預金である。これまでは普通預金だけでなく定期預金の金利も極めて低く、「預金か国債か」を利回りで比較する意味はそれほど大きくなかった。
しかし個人向け国債の固定5年が2%を超えると、状況は変わる。今後、銀行側も預金金利の引き上げを進めるとみられるが、家計は安全資産の中でも金利条件や期間、途中解約のしやすさを比較して資金を置く必要が出てくる。
例えば数年間使う予定のない資金であれば、固定金利型の国債で利率を確保するという選択肢が現実味を帯びる。一方、近いうちに使う可能性がある生活資金まで国債へ移せば、発行後1年間は原則換金できないという制約が問題になる。
金利が高くなったからといって、すべての預金を国債へ移すという単純な判断にはならない。
変動10年と固定5年、何が違うのか
9月募集分では固定5年の2.24%が変動10年の1.95%を上回っている。この数字だけを見ると固定5年の方が有利に見えるが、両者は金利の決まり方が違うため、単純に比較することはできない。
変動10年は半年ごとに利率が見直される。今後も日本銀行が利上げを続け、長期金利が上昇すれば適用利率も引き上げられる可能性があるため、金利上昇局面に対応しやすい。
固定5年は購入時の利率が満期まで変わらないため、現在の2.24%を5年間確保できる。逆に今後さらに金利が上昇しても利率は変わらないが、金利が下がれば現在の高い利率を維持できる点が強みになる。
どちらが有利になるかは、今後の日銀政策と市場金利の動きによって変わる。
「安全資産でも利息が付く」時代へ
日本の個人金融資産では、現金・預金が長く大きな割合を占めてきた。その背景には安全性を重視する家計行動だけでなく、どの安全資産を選んでも金利差が小さかったという事情もある。
金利がほぼゼロであれば、わざわざ長期間資金を固定するメリットは小さい。しかし1%、2%という利回りが付くようになると、運用期間による利息の差は無視できなくなる。
例えば100万円を年2%で5年間運用した場合、単純計算では税引き前で年間2万円、5年間で10万円程度の利息になる。実際には税金や商品条件を考慮する必要があるものの、ゼロ金利時代とは家計にとっての意味が大きく異なる。
資産を増やすためには株式などのリスク資産を持つしかないという環境から、安全資産でも一定の収益を期待できる環境へ日本は戻りつつある。
NISA資金が国債へ戻るのか
もっとも、個人向け国債の金利上昇がそのまま株式や投資信託から大規模な資金流出を引き起こすとは限らない。NISAは長期的な資産形成を目的とする制度であり、株式や投資信託には国債より高い収益を期待できる一方、価格下落のリスクがある。
重要なのは、家計が「預金か株式か」という二択ではなくなることだ。
日常的に使う資金は預金、数年間使わないが元本の安全性を重視する資金は国債、長期的な資産形成を目的とする資金はNISAを通じた株式や投資信託というように、目的に応じた資産配分がしやすくなる。
国債金利の上昇は、リスク資産からすべての資金を引き揚げる材料というより、家計のポートフォリオに「利回りのある安全資産」が戻ってきたことを意味する。
高齢世帯には選択肢が広がる
特に影響が大きいのは、資産を増やすことよりも守ることを重視する世帯である。退職後の高齢世帯などでは、株価変動によって資産価値が大きく下がることを避けながら、一定の利息収入を確保したいという需要が強い。
こうした家計にとって、個人向け国債の金利上昇は運用手段の選択肢を広げる。変動10年で将来の金利上昇に対応することもでき、固定5年で現在の利率を確保することもできる。
一方で、発行後1年間は原則として中途換金できないため、医療費や生活費など短期間で必要になる可能性がある資金まで投資するのは適切ではない。安全資産であっても、資金を使う時期との組み合わせが重要になる。
銀行にも預金金利引き上げ圧力
国債の利回りが上昇すると、銀行経営にも影響が及ぶ。銀行は預金で集めた資金を融資や有価証券で運用するため、市場金利が上がれば資産側の運用利回りも上昇しやすい。
その一方で、個人向け国債など競合する安全資産の利回りが高くなれば、預金金利を低いまま維持することは難しくなる。預金者がより高い利回りの商品へ資金を移す可能性があるためだ。
金利上昇局面では、金融機関同士の預金獲得競争も変化する。これまでサービスやATM網を中心に銀行を選んでいた家計が、今後は金利そのものを比較するようになる可能性がある。
個人向け国債の金利上昇は、国債市場だけでなく、銀行の預金商品にも競争圧力をかけることになる。
一般の10年国債は表面利率2.7%
さらに9月には、個人向け国債とは別に「新窓販国債」として10年国債第383回も個人向けに販売される。表面利率は年2.7%、応募者利回りは年2.943%で、募集価格は額面100円につき98円16銭、最低購入額は5万円となっている。
ただし新窓販国債は、個人向け国債とはリスク構造が異なる。市場金利の変化によって債券価格が変動するため、満期前に売却すれば元本割れが生じる可能性がある。
利回りだけを見れば新窓販国債の方が高くても、元本の安全性や中途換金条件まで含めて比較する必要がある。
金利が上昇するほど、個人投資家にとって選択肢は増えるが、その分だけ商品の違いを理解する重要性も高まる。
日本の家計は「金利を選ぶ」時代へ
9月の個人向け国債で変動10年が1.95%、固定5年が2.24%となったことは、単なる国債商品の条件変更ではない。日本の家計が長く忘れていた「金利を比較して資金の置き場所を決める」という行動が、再び意味を持ち始めたことを示している。
超低金利の時代には、普通預金、定期預金、国債の利回り差は小さく、家計が安全資産の中で積極的に商品を選ぶ必要性も低かった。しかし市場金利が上昇すれば、運用期間や流動性、金利変動への対応によって受け取れる利息に明確な差が生まれる。
一方、金利が高いという理由だけで資金を長期間固定すれば、必要なときに使えないという別のリスクも生じる。国債、預金、NISAなどをどのように組み合わせるかは、家計ごとの資金用途と運用期間によって異なる。
「金利のない日本」から「金利のある日本」への変化は、金融機関や企業だけの問題ではない。
個人の貯蓄にも、金利を見て選ぶ時代が戻り始めている。