8月の消費者態度指数は改善 賃上げの広がりと生活コスト上昇の綱引き続く
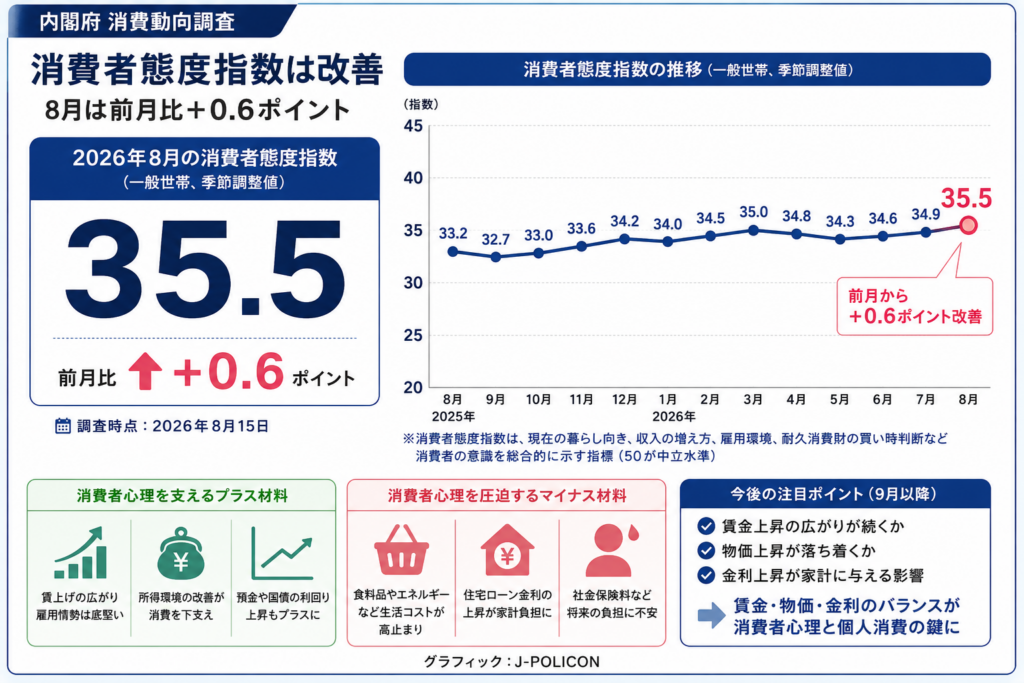
日本の消費者心理は、足元でやや持ち直している。内閣府が9月1日に公表した2026年8月の消費動向調査では、消費者態度指数が前月から改善し、家計の先行きに対する見方はわずかながら上向いた。ただし、物価高や住宅ローン金利の上昇、社会保険料などの負担が続くなかで、消費者が生活の余裕を十分に取り戻したとは言いにくい状況が続いている。
現在の家計を取り巻く環境には、プラスとマイナスの材料が同時に存在している。賃上げが続き、雇用情勢も底堅い一方で、食料品やエネルギーを中心とした生活コストは高止まりしている。さらに金利のある時代に戻りつつあることで、預金や国債の利回りは上がる反面、住宅ローンや借入を抱える世帯には負担が増える。
消費者態度指数は改善したが、楽観には遠い
内閣府の消費動向調査は、家計が今後の暮らし向きをどう見ているかを示す代表的な指標である。2026年8月の消費者態度指数は前月から改善し、景気や所得に対する見方がわずかに上向いた。
ただし、指数の水準そのものを見れば、家計が強い楽観を持っているとは言いにくい。消費者心理は改善と悪化を繰り返しながら、物価上昇や将来負担への警戒を残した状態にある。
このため現在の消費者心理は、「景気が悪化している」というより、「所得環境は改善しているが、生活コストが高く、余裕を感じにくい」という状態に近い。
賃上げは消費を支える最大の材料
家計にとって最も重要な追い風は、賃金の上昇である。日本では2023年以降、春闘を中心に高い賃上げ率が続き、人手不足を背景に企業が給与を引き上げる動きが広がっている。
名目賃金が上がれば、家計の可処分所得を押し上げ、消費を支える力になる。特にサービス消費や外食、旅行などでは、所得改善が需要に反映されやすい。
一方で、賃上げの広がり方には企業規模や地域による差がある。大企業では高い賃上げが実現しても、中小企業や地方では上昇幅が限定的な場合があり、平均賃金の改善がすべての家計に同じように届いているわけではない。
このため、消費者心理を本格的に改善させるには、賃上げ率の高さだけでなく、その広がりが重要になる。
物価高が実質的な購買力を削る
賃金が上がっても、物価がそれ以上に上がれば、家計の購買力は改善しない。現在の日本では、食料品や日用品など生活に欠かせない分野で価格上昇が続いており、家計の実感としては負担感が残りやすい。
前に取り上げたように、日本のエンゲル係数は2025年に28.6%まで上昇した。食費が家計支出に占める割合が高い状態では、食品価格の上昇が他の消費を圧迫しやすい。
家計はすでに、安い商品への切り替えや購入量の削減、外食回数の調整などで対応している。しかし節約行動を強めても、価格上昇がそれを上回れば支出総額は増える。
消費者心理の改善には、賃上げと同時に生活必需品の価格上昇が落ち着くことも重要になる。
金利上昇は家計に二つの顔を持つ
2026年の家計を考えるうえで新しい要素となっているのが金利である。長期金利の上昇や日銀の利上げ観測を背景に、個人向け国債や預金の利回りは上昇している。
これは資産を持つ家計にとってはプラスである。長く利息がほとんど付かなかった預金や国債でも一定の収益を得られるようになり、老後資金や安全資産の運用環境は改善する。
一方、住宅ローンや教育ローンなど借入を抱える世帯には負担となる。変動金利型の住宅ローンを利用している場合、金利上昇が続けば将来の返済額が増える可能性がある。
つまり金利上昇は、家計の資産構成によって受け止め方が大きく異なる。貯蓄が多い世帯には追い風、借入が多い世帯には逆風となる。
住宅費の上昇は若い世代に重い
特に影響を受けやすいのが、住宅購入期にある若年・子育て世帯である。住宅価格が高い状態で住宅ローン金利まで上昇すれば、同じ住宅を購入しても毎月の返済負担は大きくなる。
東京圏を中心に住宅取得価格が上昇しているなかで、所得の伸びより住宅費の増加が速ければ、消費余力は削られる。
住宅ローン返済額が増えれば、外食や旅行、教育、耐久消費財など、住宅以外の支出を抑える必要が出てくる。
そのため金利政策は金融市場だけの問題ではなく、消費者心理や個人消費にも直接影響する。
物価と賃金のどちらが先行するか
日本政府と日銀が目指してきたのは、賃金と物価が持続的に上昇する経済である。企業が適正な価格を設定し、その利益を賃金へ還元し、家計が増えた所得を消費に回す好循環が成立すれば、経済成長も安定しやすい。
問題は、現在の物価上昇に輸入コストの影響が残っていることだ。エネルギーや食料価格が海外要因で上昇すれば、家計は所得が増えても実質的な購買力を失いやすい。
中東情勢が原油価格を押し上げたり、円安が輸入価格を高めたりすれば、国内の賃上げ努力だけでは家計負担を十分に相殺できない。
消費者心理が安定して改善するためには、賃金上昇が物価上昇を上回る状態が継続する必要がある。
外食や旅行には「メリハリ消費」
家計がすべての支出を一律に削っているわけではない。最近の消費行動では、日常的な支出を抑える一方、旅行や外食、イベントなど特定の分野には支出する「メリハリ消費」が目立つ。
食品価格が上昇するなかでも外食産業の売上は一定の伸びを維持しており、家計は日常の買い物では節約しつつ、特別な機会には支出する行動を取っている。
この傾向は、消費者心理を単純な「節約」か「消費拡大」かで分けられないことを示している。
家計は支出そのものをやめているのではなく、優先順位をつけて選別している。
高齢世帯と若年世帯では事情が異なる
消費者心理を読む際には、世代ごとの違いも重要である。高齢世帯は住宅ローン負担が小さい場合が多く、預金金利や国債金利の上昇による恩恵を受けやすい。
一方、若い世帯は住宅費や教育費の負担が大きく、金利上昇の影響を受けやすい。賃金が上がっても、住宅ローンや子育て費用がそれ以上に増えれば、生活改善を実感しにくい。
同じ消費者態度指数でも、世代や所得層によって背景は大きく異なる。
平均値だけで家計全体の状況を判断するには限界がある。
貯蓄から運用への流れも変わる
金利上昇は消費だけでなく、家計の資産運用にも影響する。個人向け国債の金利が2%前後まで上がると、リスクを取らずに一定の利息を得られるため、資産配分を見直す家計が増える可能性がある。
これまでの超低金利では、資産を増やすためには株式や投資信託などリスク資産を持つ必要性が高かった。
しかし安全資産にも利回りが戻れば、投資家は預金、国債、株式、NISAなどを目的別に配分しやすくなる。
一方で、資金が貯蓄や債券へ向かえば、短期的には消費に回る資金が減る可能性もある。
金利のある時代は、家計に選択肢を増やすと同時に、消費と貯蓄のバランスにも影響する。
政府支援の効果はどこまで続くか
日本政府は物価高への対応として、電気・ガス料金や燃料油への支援を続けている。こうした政策は家計の負担を抑え、消費者心理の悪化を防ぐ効果を持つ。
ただし補助金は恒久的な制度ではない。支援が終了すれば、国際的なエネルギー価格や為替がそのまま家計負担に反映される可能性がある。
そのため家計が安心して消費できる環境をつくるには、補助金だけに依存するのではなく、賃金や生産性が継続的に上昇する構造をつくることが重要になる。
消費者心理の改善が政策支援による一時的なものなのか、所得改善による持続的なものなのかを見極める必要がある。
消費者心理は景気回復の最後の一押しになる
日本経済は政府判断では緩やかな回復を続けている。設備投資や企業収益、輸出、雇用など複数の指標が改善している一方、個人消費の力強さはなお限定的である。
GDPの中で家計消費が占める割合は大きく、消費者が将来への不安から支出を抑えれば、企業側の売上や投資にも影響する。
逆に所得改善への確信が広がり、消費者心理が安定すれば、家計支出が景気回復を一段と押し上げる可能性がある。
8月の消費者態度指数の改善は、その意味で前向きな材料ではある。ただし一カ月の数字だけで、家計心理が完全に転換したと判断することはできない。
9月の焦点は「賃金・物価・金利」の三つ
今後の消費者心理を見るうえで、最大の焦点は賃金、物価、金利の三つである。
賃金上昇が広い企業や地域に広がれば、家計の所得期待は改善しやすい。食品やエネルギー価格が落ち着けば、生活負担も軽くなる。
一方、日銀の利上げが続き住宅ローン金利が上昇すれば、借入世帯には新たな負担が加わる。
この三つの動きのバランスが、9月以降の家計心理を左右する。
「数字の改善」が生活実感に変わるか
2026年8月の消費者態度指数が改善したことは、日本経済にとって一つの好材料である。しかし、家計が実際に感じる豊かさは指数だけでは決まらない。
賃金が上がっても、食料や住宅費がそれ以上に上昇すれば、生活に余裕は生まれにくい。金利上昇も、資産を持つ家計と借入を抱える家計で影響が異なる。
今後重要なのは、マクロ統計の改善が家計の可処分所得と将来不安の軽減につながるかどうかである。
日本の消費者心理は、悪化一辺倒の状態からは離れつつある。しかし本格的な回復と呼ぶためには、賃金上昇が広がり、生活必需品の価格上昇が落ち着き、金利上昇の負担を家計が吸収できる状態が必要になる。
9月以降、日本経済が問われるのは「景気が回復しているか」だけではない。その回復を家計が実感できるかどうかである。