金利ある時代に再評価される住宅支援 ヒューリックなどの制度から見る企業と社員の新たな関係
日本で住宅ローン金利の上昇が続くなか、企業の福利厚生にも変化の兆しがみえている。これまで住宅関連の支援といえば、社宅や住宅手当、独身寮などが中心だったが、金利上昇局面では住宅ローンの返済負担そのものを軽減する「利子補給」の価値が相対的に高まる。企業にとって福利厚生は、単なる生活支援ではなく、人材の採用や定着を左右する報酬パッケージの一部になりつつある。
厚生労働省も、福利厚生について従業員のモチベーション向上や人材確保・定着に寄与する制度と位置付けている。住宅取得を支援する財形持家融資制度では、事業主が一定期間、従業員の返済負担を軽減する措置を講じる仕組みも用意されており、企業による住宅支援そのものは新しい制度ではない。だが、金利がほとんど意識されなかった時代から、住宅ローン金利が家計負担として再び重みを持つ時代へ移ることで、その意味は変わり始めている。
住宅ローン支援は「古い福利厚生」ではなくなった
日本企業では長く、社宅や寮、住宅手当、財形制度などを通じて従業員の住居費を支えてきた。しかし低金利が長期化したことで、住宅ローンの利息そのものを企業が支援する制度は、従業員にとって以前ほど大きなメリットとして認識されにくい時期もあった。
その環境が変わりつつある。市場金利が上昇し、銀行の住宅ローン金利にも引き上げ圧力がかかれば、同じ借入額でも毎月の返済額や総返済額は増える。特に住宅価格が高い東京圏では借入額そのものが大きくなりやすく、わずかな金利差でも家計への影響は無視できない。
こうした局面では、住宅手当だけでなく、住宅ローンの利息を直接補助する制度が実質的な可処分所得を支える福利厚生として再評価される可能性がある。
ヒューリックにみる「生活コスト」まで支える福利厚生
不動産大手のヒューリックは、従業員向け福利厚生を経営上の重要な施策として位置付けている。会社の公式採用情報では、独身寮、保育所・学童クラブ等の利用料補助、健康診断、宿泊施設補助、持株会など幅広い制度を設けており、社員が働きやすい環境を整備している。
同社は2025年の平均年間給与が2,295万円だったと公表しており、報酬水準そのものでも国内上場企業平均や不動産業界平均を大きく上回ると説明している。福利厚生についても「業界最高水準の平均給与と充実した福利厚生の継続」を掲げ、人材への投資を企業競争力の一部として扱っている。
外部の採用情報では同社の福利厚生として住宅ローン利子補給制度の記載も確認できるが、現時点でヒューリックの公式採用ページには制度の補給率や上限額、対象条件など詳細までは掲載されていない。このため、同社を具体例として見る際には「住宅ローン支援制度を持つ企業の一例」として捉え、制度内容を一般化しないことが必要だ。
企業が利息を補助する制度は以前から存在する
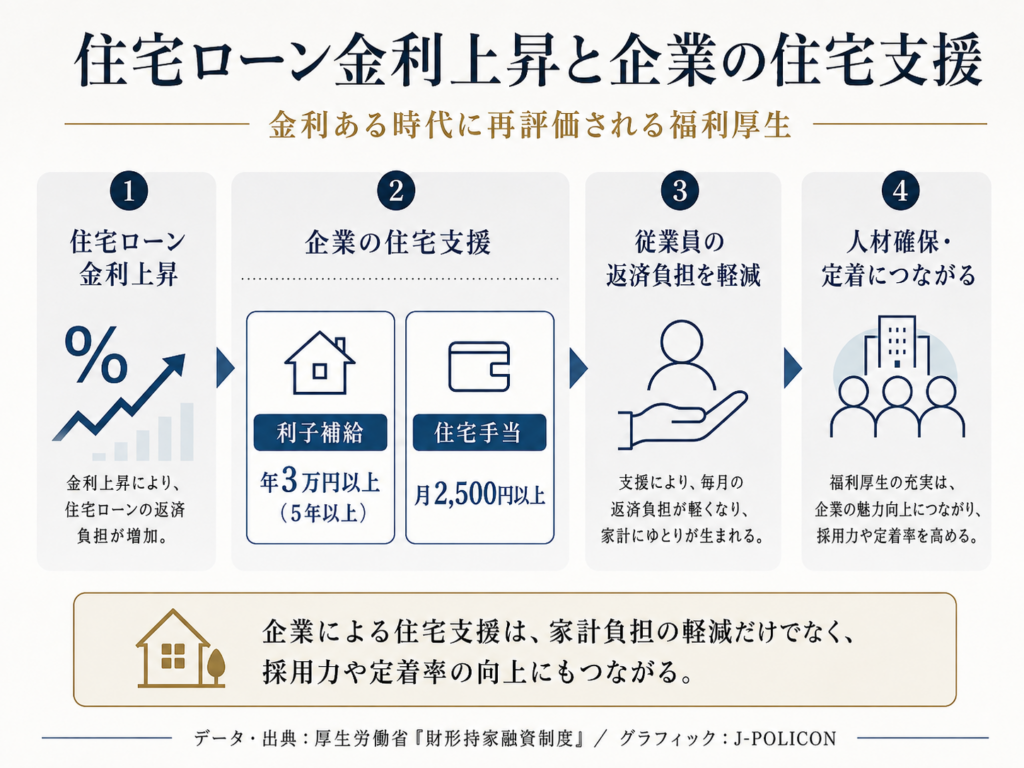
住宅ローンの利子補給という考え方そのものは、最近生まれたものではない。厚生労働省の財形持家融資制度では、企業が従業員に住宅取得資金を融資する場合、返済負担を軽減する措置を一定期間講じる仕組みが設けられている。
具体的には、事業主が5年以上にわたり年間3万円以上を利子補給金として支給する方法や、住宅手当として月2,500円以上を支給する方法などが示されている。現在の財形持家転貸融資の通常金利は2026年7月1日時点で年2.53%となっており、一定の条件を満たす場合には金利引き下げ措置も利用できる。
つまり日本には、企業が従業員の住宅金融負担を支える制度的な土台が以前から存在している。金利上昇によって変わったのは制度そのものより、従業員がその支援から得る経済的な価値である。
金利が上がるほど補助の価値は大きくなる
住宅ローンの利子補給は、金利水準によって家計に与える意味が大きく変わる。住宅ローン金利が極めて低ければ、企業が一定額を補助しても総返済額に占める効果は限定的だが、金利が上昇するほど同じ補助額でも家計にとっての重要性は高まる。
例えば住宅購入時に数千万円規模の借入を行っている世帯では、金利が1ポイント変化しただけでも長期間の返済負担には大きな差が生じる。変動金利型を利用している場合には、市場金利や銀行の貸出金利が上がることで将来の返済負担が増える可能性もある。
企業がこうした負担の一部を補助すれば、給与を一律に引き上げる方法とは異なり、住宅ローンを抱える従業員に対して生活コスト上昇を直接緩和できる。福利厚生が経済環境に応じて実質的な価値を変える典型的な例といえる。
なぜ企業は住宅まで支援するのか
企業が従業員の住宅取得を支援する理由は、単なる厚遇ではない。長期的に働いてもらうための人材戦略として合理性がある。
住宅を購入した従業員は地域や生活基盤との結びつきが強くなりやすく、企業側からみれば安定した雇用関係を築きやすい。加えて住宅費は家計支出の中でも負担が大きいため、その一部を企業が軽減すれば、額面給与だけでは測れない待遇差を生み出すことができる。
厚生労働省も、福利厚生の充実が従業員の安心して働ける環境づくりや人材の確保・定着に寄与すると説明している。人手不足が構造化する日本では、企業が給与だけで採用競争を行うことが難しくなり、住宅、育児、介護、健康など生活全体への支援が採用力を左右するようになっている。
「給与を上げる」だけでは差別化しにくい
近年の日本では、多くの企業が賃上げに動いている。大企業を中心に春闘の賃上げ率が高まり、人材獲得競争が激しい業種では初任給の引き上げも相次いでいる。
しかし賃上げが広く行われるようになると、給与だけで競合企業との差をつけることは難しくなる。そこで企業が重視し始めるのが、社員ごとの生活課題に対応する福利厚生である。
若年層には住宅や奨学金返済支援、子育て世代には保育・教育支援、中高年層には介護や資産形成支援というように、社員のライフステージに応じて制度を細分化する考え方が広がる余地がある。住宅ローンの利子補給も、その一つとして位置付けることができる。
住宅価格上昇も企業支援の価値を押し上げる
住宅支援を考える際には、金利だけでなく住宅価格も重要になる。住宅価格が上昇すれば必要な借入額も増え、結果として金利負担はさらに大きくなるためだ。
特に東京都心部やその周辺では新築マンション価格が高水準となり、若い世代にとって住宅取得のハードルは高くなっている。給与が上がっても住宅価格と金利の双方が上昇すれば、住宅購入能力が必ずしも改善するとは限らない。
企業が独身寮や借上げ社宅、住宅手当、住宅ローン補助を組み合わせれば、この負担を一定程度軽減できる。人材の東京集中が続く企業では、住宅政策が採用政策と切り離せない問題になりつつある。
福利厚生にも企業間格差
一方、住宅ローンの利子補給をすべての企業が導入できるわけではない。福利厚生を充実させるには継続的な費用が必要であり、収益力の高い大企業と中小企業では対応力に差がある。
厚生労働省も、中小企業の福利厚生について大企業との整備状況に開きがあると指摘している。そのため地域の中小企業勤労者福祉サービスセンターなどを利用し、単独企業では提供が難しい福利厚生を共同で実施する仕組みも設けられている。
住宅支援が採用競争の一部になれば、福利厚生の充実度が企業間の人材獲得力の差につながる可能性もある。賃金格差だけでなく、住宅、育児、医療、資産形成を含む「総合的な待遇格差」がより重要になる。
中小企業には既存制度の活用という選択肢
自社で住宅ローン制度を設計する余力がない企業にも選択肢はある。財形持家融資制度では、事業主や事業主団体を通じて従業員に住宅資金を融資する仕組みがあり、福利厚生会社を利用する方法も用意されている。
厚生労働大臣登録の福利厚生会社として財形住宅金融があり、企業は出資することで住宅融資業務を外部化できる。融資の申込受付や貸付、回収などの事務負担を抑えながら従業員に住宅取得支援を提供できるため、自社単独で制度を運営するより導入負担を軽くできる場合がある。
住宅ローン金利が上昇すれば、こうした既存制度を福利厚生の一環として見直す企業が増える可能性もある。
銀行側にも企業向け住宅ローン市場
企業が従業員の住宅取得を支援する動きは、金融機関にとっても新たな営業機会になり得る。
企業と銀行が提携し、従業員向けに住宅ローンの優遇条件を設定したり、給与振込や資産形成サービスと組み合わせたりすることで、個人向け金融と法人取引をつなげることができる。企業側は福利厚生を拡充でき、金融機関は長期的な顧客基盤を確保できる。
金利が上昇すると住宅ローン利用者は金利差に敏感になるため、金融機関側にも商品条件やサービスを競う圧力が強まる。企業福利厚生を介した住宅金融は、銀行にとっても再び重要な市場になる可能性がある。
一律支援には課題もある
もっとも、住宅ローン利子補給には制度設計上の難しさもある。住宅を購入した社員だけが支援を受ける場合、賃貸住宅に住む社員や住宅を購入する予定のない社員との公平性が問題になる。
若年社員にとっては住宅ローンより家賃補助の方が重要な場合もあり、転勤の多い企業では持ち家取得を積極的に支援することが人事制度と合わないケースもある。住宅価格が地域によって大きく異なるため、全国一律の補助額では実質的な支援効果にも差が出る。
そのため今後の住宅福利厚生は、住宅ローン利子補給だけを単独で導入するより、家賃補助、社宅、寮、住宅取得支援など複数の制度から社員が選べる形へ進む可能性がある。
金利上昇が「福利厚生の価値」を変える
日本企業の福利厚生は、経済環境によって価値が変わる。デフレと超低金利の時代には住宅ローンの利息負担は相対的に小さく、住宅支援よりも育児や健康、休暇制度などに注目が集まりやすかった。
しかし金利が上昇し、住宅価格も高い状態が続けば、住宅費は再び従業員の生活設計を左右する大きな問題になる。企業にとっても、住宅ローン支援は古い福利厚生の復活ではなく、新しい経済環境に対応した人材投資として捉え直す余地がある。
ヒューリックのように高い給与水準と幅広い福利厚生を組み合わせる企業がある一方、中小企業には財形制度や外部の福利厚生サービスを活用する方法もある。重要なのは、制度の豪華さではなく、社員が実際に負担している生活コストにどこまで届くかである。
金利のある時代に戻った日本では、企業の競争力を測る尺度も変わり始めている。給与の額だけでなく、住宅、育児、健康、資産形成まで含めて社員の生活をどこまで支えられるかが、人材を引きつける新しい条件になりつつある。